給料から天引きされる会社員と異なり、事業の売上や経費の増減によって最終的な課税所得が変動するフリーランスや自営業者にとって、毎年のふるさと納税は緻密な計算が求められる一大イベントです。「年末ギリギリに計算して寄附しすぎた」「シミュレーションツールの数値を鵜呑みにして自己負担が2,000円を超えてしまった」という苦い経験談は後を絶ちません。
特に2026年の現行税制において、手元資金を圧迫せずに最大限の税制メリットを享受するためには、確定申告を見据えた構造的な理解が不可欠です。本稿では、税理士や財務コンサルタントへの取材データと現場の実態調査をもとに、個人事業主が押さえるべき正確な計算プロセスと失敗を避ける鉄則を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の寄附上限額は「住民税所得割額の約20%」が基軸であり、売上ではなく各種控除後の「事業所得」から算出される。
- 要点2:青色申告特別控除(最大65万円)や専従者給与、年末の経費計上によって控除枠が大きく変動するため、安易な試算は禁物。
- 要点3:個人事業主はワンストップ特例が使えず確定申告が必須となり、所得税還付と住民税控除の二段階で恩恵が反映される。
【2026年最新】会社員と何が違う?個人事業主ふるさと納税上限額の決定打

会社員の場合、源泉徴収票に記載された「支払金額(年収)」を入力するだけで、大半のポータルサイトで高精度な上限額が瞬時に割り出されます。しかし、事業所得をベースとする個人事業主ふるさと納税上限額の算出は、その前提構造から全く異なります。
事業者の税額は「総収入金額 - 必要経費 - 各種所得控除」によって確定します。つまり、秋口の売上予測だけで「個人事業主ふるさと納税いくらまで寄附できるか」を判断してしまうと、12月に発生した大型の設備投資や仕入れ、消耗品費の計上によって課税所得が圧縮され、結果的に上限オーバー(純粋な自己負担増)に陥るリスクを抱えることになります。
上限額の基本的な算出式は、翌年度に課税される「住民税所得割額計算方法」と密接に連動しています。具体的には、課税総所得金額に住民税率(一律10%)を乗じた住民税所得割額の約20%(※特例控除額の上限)が寄附枠の目安です。ここに所得税率に応じた控除分が加わるため、実際の計算式は以下のようになります。
【寄附上限額目安 =(個人住民税所得割額 × 20%)÷(90% - 所得税率 × 1.021)+ 2,000円】
課税所得が大きく変動する事業環境だからこそ、11月中旬から12月上旬にかけて年間収支の見込みを立て、安全圏を見極めた寄附実行が求められます。
シミュレーションの落とし穴|経費・青色申告特別控除・専従者給与が及ぼす影響

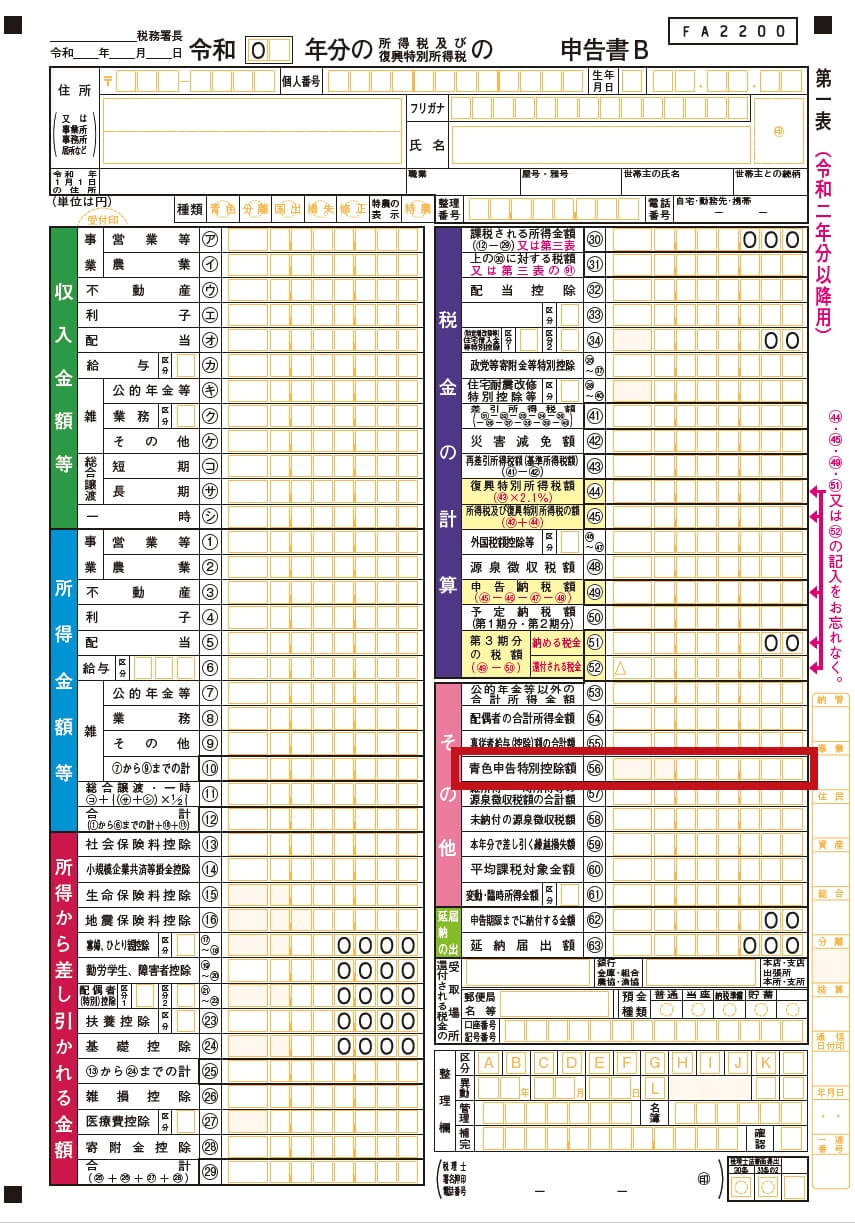
シミュレーターの入力欄で事業者が最も見落としやすいのが、所得を圧縮する各種控除と経費の存在です。特に青色申告特別控除ふるさと納税への影響度は極めて大きく、電子申告等の要件を満たして適用される最大65万円控除は、課税所得を直接引き下げるため、結果としてふるさと納税の上限額を数万円程度押し下げる要因になります。
また、経費とふるさと納税限度額関係も表裏一体です。節税のために年末にパソコンや事務機器を一括購入したり、前払費用を計上して経費を増やしたりすると、所得税・住民税は安くなる反面、ふるさと納税の上限枠は縮小します。「節税対策を重ねた結果、ふるさと納税の枠が消滅していた」というケースは、現場の確定申告相談でも頻出する典型例です。
さらに見逃せないのが専従者給与ふるさと納税影響です。家族に支払った専従者給与は事業主の経費となるため、事業主本人の上限額は減少します。その一方で、給与を受け取った家族側には給与所得が発生するため、専従者自身が個別にふるさと納税を行う枠が生まれます。世帯全体での税負担最適化を考えるならば、事業主単体ではなく家族全体の所得バランスを俯瞰したシミュレーションが欠かせません。
【実態検証】主要ポータルサイトの計算ツール比較と現場のリアル

現在、多くの事業者が利用している大手ふるさと納税ポータルの計算機能ですが、サービスごとに「詳細シミュレーション」の入力項目や精度には明確な特色が存在します。主要3サービスの仕様を比較・検証しました。
| サービス名 | シミュレーターの特徴・入力項目 | 事業所得対応の深度 | 編集部の実務的評価 |
|---|---|---|---|
| ふるさとチョイス | 各種所得控除や住宅ローン控除、医療費控除まで網羅した詳細設計 | 高精度(青色控除・各種所得の個別入力に対応) | ふるさとチョイス個人事業主シミュレーターは前年の確定申告書Bを手元に置いて打ち込む用途に最適。 |
| 楽天ふるさと納税 | 事業所得と所得控除合計額を入力する直感的なインターフェース | 中〜高(年間所得の見積もりがあれば即時計算可能) | 楽天ふるさと納税個人事業主上限額の試算は手軽。ポイント還元キャンペーンと連動した寄附設計に向く。 |
| さとふる | 源泉徴収票や申告書の見方をビジュアルで案内する親切UI | 中(初心者でも迷わず数字を転記できるガイド設計) | さとふる個人事業主計算ツールは開業間もない事業者でも項目迷子になりにくい工夫が秀逸。 |
取材した現役税理士によると、「簡易シミュレーターで年商(売上)を入力してしまい、実際の上限を3倍近く過大評価して数百万円の寄附をしてしまった」という深刻なトラブル相談が過去にあったといいます。必ず「売上から経費と各種控除を引いた課税所得」で試算する姿勢が不可欠です。
以下は、売上から経費・控除を差し引いた後の「事業所得」を基準とした2026年ふるさと納税限度額早見表(独身または配偶者控除なし・青色申告特別控除65万円適用後)の概算値です。
- 事業所得 300万円:上限目安 約28,000円〜31,000円
- 事業所得 500万円:上限目安 約61,000円〜64,000円
- 事業所得 700万円:上限目安 約108,000円〜112,000円
- 事業所得 1,000万円:上限目安 約176,000円〜182,000円
一般に知られていない盲点とネットの誤解|国保料やワンストップ特例の真実
個人事業主を取り巻くふるさと納税情報には、ネット上でまことしやかに語られる多くの誤解が存在します。事業者が必ず知っておくべき2大トラップを検証します。
① ワンストップ特例個人事業主使えない理由の法的背景
会社員の間で広く浸透している「ワンストップ特例制度(寄附先が5自治体以内なら確定申告不要)」ですが、個人事業主は原則として利用できません。理由は単純明快で、事業所得を申告するためにもともと確定申告を行う義務があるからです。
地方税法の規定上、確定申告書を提出した時点で、過去に自治体へ送付したワンストップ特例の申請書はすべて法的に無効化されます。したがって、秋頃にワンストップ特例の用紙を返送していたとしても、春の確定申告書の第一表・第二表にある「寄附金控除」の欄に漏れなく全額を記載しなければ、控除は一切適用されません。
② 国民健康保険料ふるさと納税控除の真偽
「ふるさと納税をたくさんすれば、翌年の国民健康保険料(国保料)も安くなるのではないか」という質問が知恵袋等で散見されますが、これは完全な誤解です。自治体が算定する国保料の所得割は、税法上の「所得控除」を差し引く前の総所得金額等を基準として計算されます。ふるさと納税による寄附金控除は国保料の算定基準から除外されているため、どれだけ寄附を行っても国保料の引き下げ効果は1円も生じません。
【独自試算】確定申告ふるさと納税計算と所得税還付金シミュレーションの実例
実際に寄附を行った場合、お金はどのように戻ってくるのでしょうか。確定申告ふるさと納税計算の実務では、所得税と住民税でアプローチが異なります。
例えば、年間50,000円をふるさと納税した事業者(所得税率20%、復興特別所得税2.1%)の所得税還付金シミュレーションを見てみましょう。
- 寄附金控除の対象額:50,000円 - 2,000円(適用下限額)= 48,000円
- 所得税からの還付額:48,000円 × 20.42% = 約9,801円(申告後、指定口座へ現金振込または納付税額と相殺)
- 住民税からの控除額:48,000円 - 9,801円 = 約38,199円(翌年6月からの住民税所得割が減額)
このように、全額が一括で現金還付されるわけではなく、所得税分が確定申告時に還付(または相殺)され、残りの大半は翌年の住民税減額という形で手元に残る仕組みです。資金繰り(キャッシュフロー)の観点では、一時的に寄附金額が手元から流出することを計算に入れておく必要があります。
【プロの結論】資金繰りと税務リスクから見極める寄附判断基準
事業経営において最も警戒すべきは「節税を優先しすぎて事業の運転資金をショートさせること」です。財務規律と心理的余裕を保つための判断基準を提示します。
【積極的に活用すべき事業者】 通期の売上・仕入れが安定的で、11月時点で年間の課税所得が9割方確定している事業者。また、日頃からクラウド会計等を活用して月次決算を締めており、青色申告特別控除や経費の着地点が見えている場合は、上限額の90〜95%まで攻めた寄附を行ってもリスクは極めて低いです。
【慎重な立ち回りが求められる事業者】 12月に大型の売上計上や突発的な経費支出が発生しやすい受託業・クリエイターや、開業初年度で税額予測が立たない事業者です。この場合、12月中旬時点の概算上限額の70〜80%程度に寄附を抑えるのが安全策です。万が一の自己負担超過を防ぎつつ、手元流動性を確保するバランス感覚がプロの財務戦略と言えます。
【個人事業主のふるさと納税シミュレーション】に関するよくある質問(FAQ)
Q1:開業初年度で前年の確定申告書がありません。どうやってシミュレーションすればいいですか?
A1:月次の帳簿データから「12月末までの見込み売上」を算出し、そこから「年間見込み経費」と「基礎控除や社会保険料控除などの所得控除」を差し引いて見込みの事業所得を算出してください。各大手サイトの「詳細シミュレーション」にその数値を入力すれば、初年度でも精度の高い上限額が導き出せます。
Q2:赤字(事業所得がゼロ以下)の年はふるさと納税を利用できますか?
A2:寄附自体は可能ですが、所得税も住民税も発生しないため税額控除を受けることができず、寄附金額の全額が自己負担になります。他の給与所得や不動産所得と損益通算してもなお非課税になる場合は、税制上のメリットは得られません。
Q3:12月31日に寄附を申し込んだ場合、その年の控除に間に合いますか?
A3:クレジットカード決済など即時決済が完了していれば、12月31日23時59分までの決済分はその年の控除対象になります。ただし、銀行振込やコンビニ決済は入金確認が年明けにずれ込むリスクがあるため、年末ギリギリの場合は即時決済を選択してください。
まとめ:2026年の税制を踏まえた賢い納税戦略
個人事業主にとってのふるさと納税は、単なる返礼品獲得のイベントではなく、自らの事業決算と納税予測を精緻にコントロールする財務管理の一環です。
会社員向けのツールに惑わされることなく、青色申告特別控除や専従者給与、期末の経費状況を正しくシミュレーターに反映させることが、自己負担2,000円で恩恵を最大化させる唯一の道です。12月の最終着地を見極めながら、無理のない計画的な寄附戦略を実行していきましょう。 (出典: 個人 事業 主 ふるさと 納税 シミュレーション(Yahoo!ニュース))