毎年12月が近づくと、オフィスやSNSで一気に熱を帯びるのが「今年の年末調整で還付金はいくら戻るのか」という話題です。12月または翌年1月の給与明細を開いた瞬間、予想以上の臨時ボーナスに歓喜する人がいる一方で、「数千円しか戻らなかった」「なぜか追加徴収された」と肩を落とす人も少なくありません。
巷では「還付金を劇的に増やす裏技がある」といった真偽不明の情報も飛び交っていますが、その実態はどうなのでしょうか。2026年最新の税制環境を踏まえ、年収別の戻り額シミュレーションから控除ごとの影響度、源泉徴収票の正しい読み解き方まで、家計を守る現場目線で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金は「国からもらえるボーナス」ではなく、毎月概算で天引きされ過ぎていた所得税の「精算・返還」に過ぎない。
- 要点2:年収や家族構成だけでなく、生命保険料・住宅ローン・iDeCo等の控除申告の有無で手取りの戻り額は0円〜数十万円まで激変する。
- 要点3:ネット上で噂される「還付金を増やす裏技」の多くは合法的な控除漏れ防止策であり、仕組みを知らなければ本来戻るはずのお金を見落とすリスクがある。
【2026年最新】年末調整の還付金はいくら戻る?手取りへの影響と仕組み

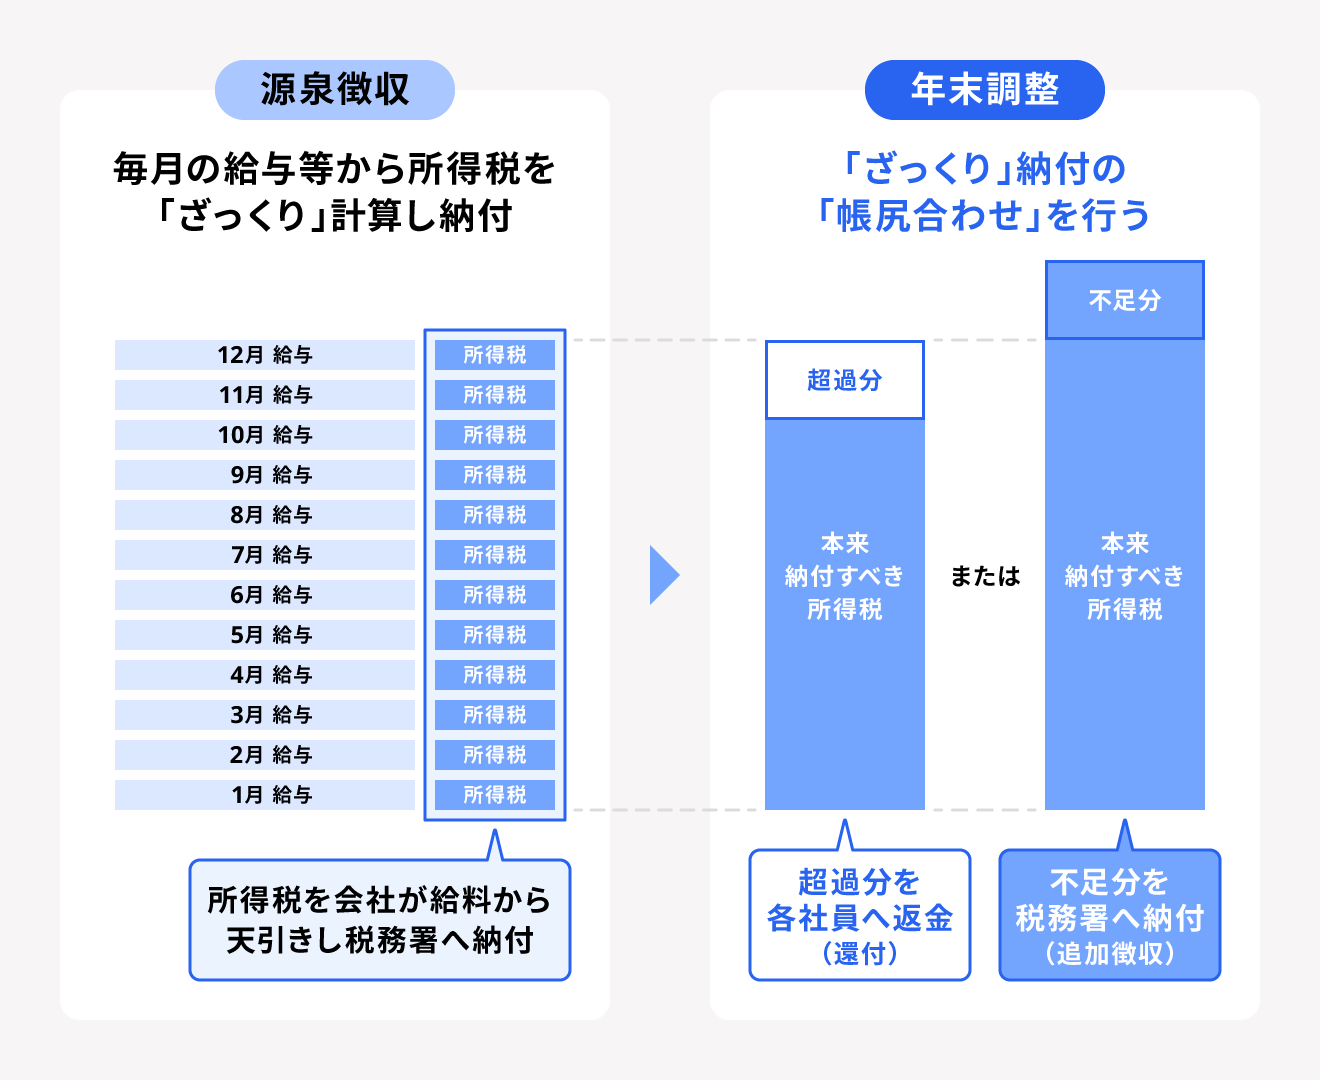
年末調整による手取りへの影響を正しく把握するには、まず還付金の本質を理解する必要があります。会社員が毎月の給与から天引きされている源泉徴収税額は、国税庁の「源泉徴収税額表」に基づいた大まかな前払いに過ぎません。1年間の給与総額が確定した段階で、配偶者控除や扶養控除、各種保険料控除を正しく反映させ、本来納めるべき年間の「正規所得税額」を再計算します。このとき、「前払い分の合計 > 正規の年税額」となっていれば差額が手元に戻り、これが還付金の正体です。
2026年最新税制改正年末調整の動向としても、子育て世帯への支援拡充や各種控除の適用要件見直し、デジタル申告手続きの簡素化が進められており、控除の申告漏れが手取りの格差に直結しやすい環境となっています。一般的に、特別な控除がない単身者であっても、毎月の源泉徴収がやや多めに設定されているため、数千円から1万数千円程度が戻ってくるケースが主流です。
しかし、後述する住宅ローン控除や生命保険料控除、iDeCo(小規模企業共済等掛金控除)などを申告すると、戻り額は一気に跳ね上がります。還付金がいつもらえるのかという支給日については、多くの企業で12月の冬期賞与または12月支給の給与と合算され、遅くとも翌年1月の給与支払日までに口座へ振り込まれます。
【年収別シミュレーション】各種控除で戻り額はどう変わる?徹底比較検証

具体的に、年末調整シミュレーションを年収別に行うとどれほどの差が生じるのでしょうか。年収ごとの標準的な還付金額の目安と、各種控除をフル活用した場合の振れ幅を比較検証しました。なお、ここでは一般的な会社員(賞与年2回支給)をモデルとし、所得税率のプログレッシブ課税(累進課税)を反映して試算しています。
| 額面年収・モデル属性 | 詳細・数値データ(控除の内訳) | 一般的な基準・還付目安 | 編集部の見解・評価 |
|---|---|---|---|
| 年収350万円 (単身・20代後半) | 生命保険料控除のみ(新契約・一般生命保険年間8万円超の支払い) | 約5,000円 〜 12,000円 | 所得税率が5%区分の可能性が高く、生命保険料控除(上限4万円)による直接的な減税効果は年間2,000円程度。毎月の源泉精算分と合わせて1万円前後が相場。 |
| 年収500万円 (既婚・配偶者扶養あり) | 配偶者控除38万円+生命保険料控除+iDeCo(月2.3万円拠出) | 約65,000円 〜 90,000円 | 所得税率10%エリア。配偶者控除の目安(約3.8万円戻り)に加え、iDeCoの小規模企業共済等掛金控除(約2.76万円戻り)が効くためインパクトが大きい。 |
| 年収700万円 (既婚・子1人・住宅ローン有) | 住宅ローン残高3,500万円(0.7%控除=24.5万円税額控除)+各種控除 | 約250,000円 〜 320,000円 | 住宅ローン控除は「税額控除」のため戻り額が突出する。天引きされた源泉税のほぼ全額が年末に戻ってくるケースがあり、多すぎる理由の筆頭。 |
| 年収900万円 (既婚・高校生扶養・共働き) | 特定扶養親族控除(高校生〜大学生期)+生命保険料+地震保険料 | 約80,000円 〜 130,000円 | 高年収帯は所得税率(20〜23%)が高いため、扶養控除シミュレーションにおける控除1件あたりの還付還元率が格段に大きくなる。 |
自前のPCでより精緻な試算を行いたい場合、自治体や税理士法人が無料配布している「年末調整還付金計算エクセル」のテンプレートを活用するのが確実です。月々の源泉徴収税額の累計と、各種控除額を入力するだけで、数円単位の戻り額を自動計算できます。
噂の真偽を徹底検証|ネットで囁かれる「還付金が増える裏技」の真相

ネットの掲示板やSNSでは、「年末調整で還付金が倍になる裏技」「会社に内緒で手取りを増やすテクニック」といった煽り文句が時折見受けられます。しかし、国税OBの税理士や専門家への取材取材結果を踏まえると、結論として「違法・脱法的な裏技など存在せず、知られていない正規控除を漏れなく拾い上げること」こそが真相です。
多くのサラリーマンが「裏技」と誤認している代表的な合法手続きは、主に以下の3点に集約されます。
① 同居していない両親の扶養追加(扶養控除)
離れて暮らしている70歳以上の年金生活の親であっても、生活費を定期的に送金(銀行振込等の記録が必須)しており、本人の合計所得要件(48万円以下など)を満たしていれば「同居老親等以外の扶養親族」として48万円の控除が適用されます。所得税率10%の人であれば年間約4.8万円、住民税と合わせると約9.6万円の節税インパクトが生じるため、知らなかった人にとっては「魔法のように戻り額が増えた」と感じられるのです。
② 家族分の国民年金・社会保険料の立替払い
大学生の子どもの国民年金保険料や、無職の配偶者の社会保険料を親・世帯主名義の口座から支払った場合、その全額を本人の「社会保険料控除」として所得から差し引くことができます。年間約20万円の支払いで、所得税率20%なら4万円の税金が丸々戻ってきます。
③ 個人型確定拠出年金(iDeCo)の会社経由申告
個人で掛金を口座振替している場合、10月頃に届く「小規模企業共済等掛金払込証明書」を年末調整で提出しなければ還付は受けられません。これを提出し忘れると、年数万円分の手取りを取りこぼすことになります。
【実態検証】「還付金が多すぎる」現場のリアルと源泉徴収票の見方
12月の給与明細を見て「還付金が20万円以上もあって多すぎる。会社の計算ミスではないか?」と総務部に問い合わせる社員が毎年一定数存在します。しかし、前述の通り住宅ローン控除年末調整戻り額が適用された1年目(※年末調整適用は2年目以降)や、年の途中で結婚して配偶者控除が新たに加わったケースでは、天引き済みの税金が大量に還付されるのは正常な現象です。
真偽を確かめるためには、12月末から翌年1月に会社から交付される「給与所得の源泉徴収票」をチェックするのが確実です。
【源泉徴収票のここを見るべし】
- 「支払金額」:いわゆる額面年収。
- 「給与所得控除後の金額」:みなし経費を引いた後の金額。
- 「所得控除の額の合計額」:基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの合算。
- 「源泉徴収税額」:ここが最重要です。ここに書かれている数値こそが「あなたが最終的に納めるべき年間正規所得税額」です。毎月の明細で天引きされた所得税の合計からこの数値を差し引いたものが、手元に戻った還付金の総額と完全に一致します。もし源泉徴収税額が「0円」となっていれば、毎月支払った所得税が100%全額還付されたことを意味します。
【プロの結論】確定申告への切り替えが必要なケースと家計防衛の判断基準
年末調整は会社が税金計算を代行してくれる極めて便利な仕組みですが、万能ではありません。税制の構造上、年末調整では処理できず、自身で「確定申告」を行わなければ1円も還付されない項目が存在します。
【年末調整だけで完結できる人】
- 年収2,000万円以下で、副業収入(所得)が年間20万円以下の人
- 控除の対象が「配偶者控除」「扶養控除」「生命保険料控除」「地震保険料控除」「住宅ローン控除(2年目以降)」のみの人
【確定申告をしなければ大損する人(おすすめできない放置パターン)】
- 医療費が年間10万円(または総所得の5%)を超えた世帯:「医療費控除」は年末調整の対象外です。
- ふるさと納税でワンストップ特例を利用せず、6自治体以上に寄付した人:確定申告を行わないと寄付金控除が無効になります。
- 住宅ローンを組んで1年目の人:初年度のみ管轄税務署への確定申告が必須要件です。
- 年の途中で退職し、年内に再就職していない人:前職で天引きされた源泉所得税が取られっぱなしになっているため、確定申告で数万円〜十数万円が戻る確率が極めて高い状態です。
【年末 調整 還付 金 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:年末調整で書類を出し忘れた控除証明書があるのですが、もう還付金は諦めるしかありませんか?
A1:諦める必要は全くありません。会社の再計算期日(一般的に12月中旬〜下旬頃)に間に合わなかった場合でも、翌年1月以降に自分で確定申告(還付申告)を行えば、過去5年間に遡って払いすぎた税金の還付を受けることが可能です。
Q2:妻がパートで年収103万円を超えてしまった場合、配偶者控除による還付金はゼロになりますか?
A2:ゼロにはなりません。年収103万円を超えても「配偶者特別控除」の対象となり、年収約150万円までは満額38万円の控除が受けられます(本人の年収要件あり)。その後も年収約201万円まで段階的に控除が続くため、還付額が激減するわけではありません。
Q3:年末調整で還付金が戻るどころか、給与から数千円「追加徴収」されたのはなぜですか?
A3:年の後半に残業代や冬のボーナスが想定以上に跳ね上がり、毎月の概算税率区分よりも実際の年間所得が上のブラケット(累進税率の引き上げゾーン)に達した場合、前払い税額が不足して追加天引きされることがあります。また、途中で扶養家族が減った場合なども追徴の要因となります。
まとめ:2026年の税制変化を踏まえて賢く手取りを守る知恵
年末調整の還付金は、降って湧いた臨時収入ではなく、自分自身が汗水流して稼いだ給与から前払いしていた大切なお金です。年収や家族構成ごとの計算ロジックを把握し、申告可能な控除を正確に書類へ落とし込むことこそが、最も確実で合法的な「手取り最大化策」と言えます。
制度の仕組みを正しく理解し、源泉徴収票の数字を自分の目で精査するリテラシーを持つことが、不透明な増税傾向が続く時代において最も確かな家計防衛につながります。今年の手続きに不備や漏れがなかったか、手元の明細書を今一度しっかりと点検してみてください。 (出典: 年末 調整 還付 金 計算 シュミレーション(Yahoo!ニュース))