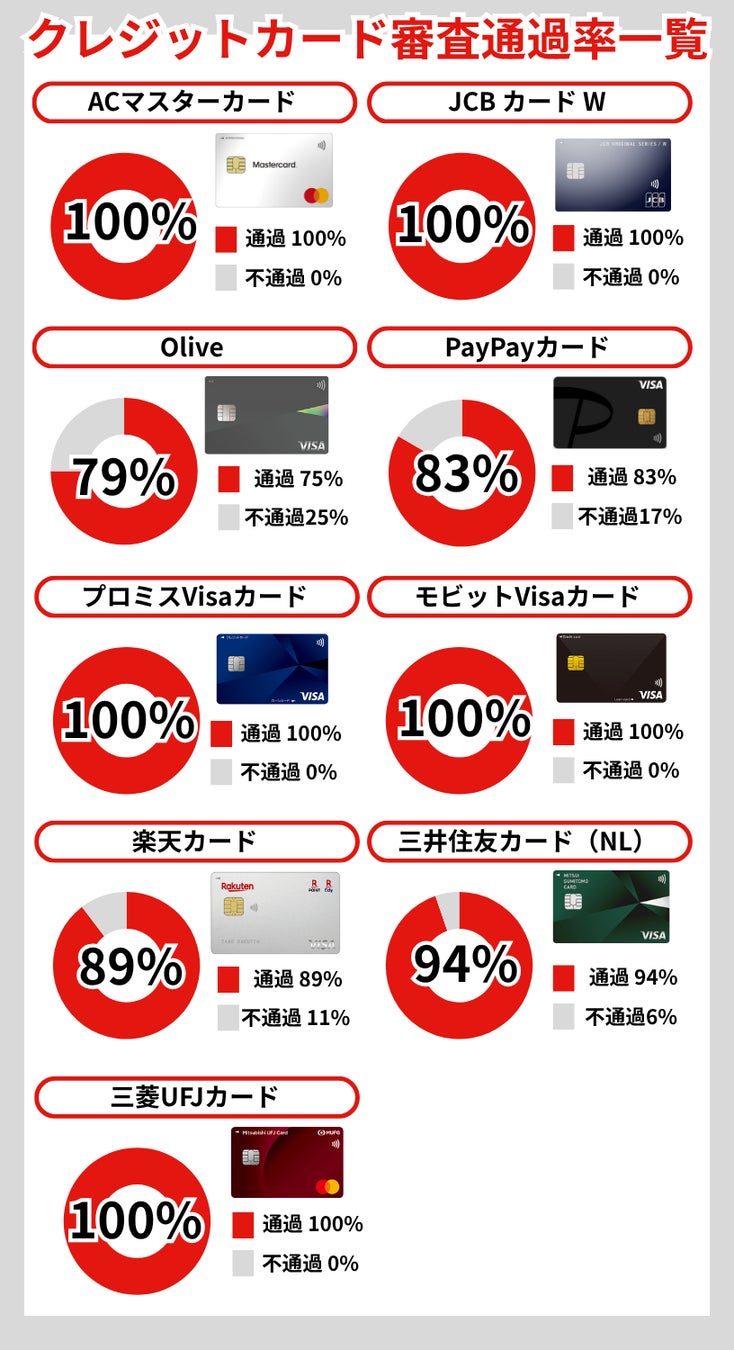
「今すぐカードを作りたいのに審査が不安」「誰でも通るクレジットカードはあるのか」と悩む消費者が増えています。ネット上には甘い言葉で即時発行を謳う情報が溢れていますが、割賦販売法や貸金業法に基づく厳格な審査基準が存在する以上、無審査で発行される正規のクレジットカードは存在しません。
2026年現在の与信現場では、AIスコアリングの高度化と個人信用情報のリアルタイム照会により、申込者の返済能力が瞬時に可視化される仕組みが確立されています。本稿では、審査難易度の客観的構造や審査落ちを招く決定打、そして信用情報に不安を抱える層が取るべき現実的な選択肢を徹底取材に基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「誰でも作れる」正規カードは法率上存在せず、発行母体(消費者金融系・流通系・銀行系)ごとに審査アルゴリズムが根本的に異なる。
- 要点2:審査落ちの主因は信用情報機関(CIC・JICC)の異動情報、短期間での多重申込、申込フォームの記載不備にある。
- 要点3:過去に延滞歴がある場合は、独自審査を行うカードやデポジット型でのクレヒス修行が信用回復の最短ルートとなる。
【2026年最新】クレジットカード審査難易度の序列と独自審査の仕組み

クレジットカードの発行会社は、その出自やビジネスモデルによって審査基準が大きく分かれます。カード会社が利益を得る構造は主に「加盟店手数料」「リボ・分割手数料」「キャッシング利息」の3つですが、どの収益源を重視するかでターゲット顧客が異なるためです。
一般的に、銀行系クレジットカードは貸倒れリスクを極限まで抑えるスコアリングを行うため、勤続年数や年収のハードルが高く設定されています。一方で、自社グループの店舗やECサイトでの購買促進を狙う流通系クレジットカードや、リボ払い・キャッシングの利用実績を重視する消費者金融系クレジットカードは、現在の支払い能力を柔軟に評価する傾向が見られます。
| カード系統 | 詳細・審査アルゴリズム | 一般的な基準・発行スピード | 編集部の見解・難易度評価 |
|---|---|---|---|
| 消費者金融系 (ACマスター等) | 現在の収入と返済原資を重視する独自審査クレジットカードモデル。過去の傷より現状を精査。 | 安定収入(バイト・パート可)。即日発行クレジットカードとして最短10〜20分審査。 | 【難易度:低〜中】現状の返済能力があれば発行の可能性が最も高い。 |
| 流通系・商業系 (イオン、エポス、楽天等) | グループ店舗・サービスの囲い込みを狙う。主婦や学生、若年層の取り込みを前提に設計。 | 世帯年収や直近の決済意欲を重視。店頭発行や即時アプリ発行に対応。 | 【難易度:中】普段の買い物利用を前提としており、スコアリングは比較的柔軟。 |
| 信販系・IT系 (オリコ、JACCS、PayPay等) | 従来の信用取引実績(クレジットヒストリー)と自社経済圏の利用履歴を掛け合わせて判定。 | 他社を含めた過去数年間の遅延なき返済実績が必須条件。 | 【難易度:中〜高】過去に未払い履歴があると通過率は大幅に低下する。 |
| 銀行系・外資系 (三井住友、三菱UFJ、アメックス等) | 厳格なスコアリング基準。勤務先規模、勤続年数、年収、居住形態を総合加味。 | 一定水準以上の安定年収。自動審査と人的精査の多層チェック。 | 【難易度:高】ステータス性は高いが、信用情報に少しでも疑義があると否決される。 |
2026年最新クレジットカード審査難易度の全体像を俯瞰すると、単純な優劣ではなく「自社のターゲット顧客像に合致しているか」が通過率を分ける最大の要因であることがわかります。
審査が通りやすい噂の真相と「誰でも作れる」の落とし穴

インターネット上の掲示板やSNSでは「無職でも即時発行された」「ブラックでも絶対に通る」といった極端な言説が散見されます。しかし、無職でも作れるクレジットカードの真相を精査すると、そこには制度上のからくりと明確な前提条件が存在します。
カード会社は割賦販売法に基づき、年収から生活維持費や年間請求予定額を差し引いた「支払可能見込額」の算定を義務付けられています。そのため、自身に収入が全くなく、かつ配偶者の扶養にも入っていない完全な単身無職の場合、キャッシング枠はおろかショッピング枠の設定も法令上困難です。
「無職でも通った」と報告される実例の多くは、以下のいずれかに該当しています。
- 配偶者や世帯主に安定した継続収入がある専業主婦・主夫
- アルバイトによる少額収入や仕送りがある学生
- 家賃収入、配当、年金などの不労所得があるリタイア層
- 預貯金担保を差し入れるデポジット型クレジットカードの利用者
審査が甘いという表現は「特定の属性層に対して門戸を広げている」という意味に過ぎず、返済能力の裏付けがない申込者を無条件で通過させるカードは存在しません。甘い宣伝文句に釣られて不審な金融業者へアクセスすると、法外な手数料を請求されるリスクがあるため警戒が必要です。
クレジットカード審査落ち理由の決定打|落ちる人の共通項

クレジットカードの審査において、会社側が最も恐れるのは貸倒れ(デフォルト)です。審査落ちを告げる通知書には具体的な理由は明記されませんが、現場データから分析すると、否決される原因の約9割は以下の3点に集約されます。
1. 信用情報機関(CIC・JICC)における「異動」情報の存在
国内の指定信用情報機関であるCICやJICCには、過去のローンやクレジットカード、携帯電話本体の分割払いにおける支払い記録が保存されています。直近5年以内に61日以上または3ヶ月以上の連続延滞、強制解約、債務整理(自己破産・個人再生・任意整理)があると、信用情報に「異動」というステータスが刻まれます。
いわゆる信用情報CICブラックの状態にある場合、大手銀行系や流通系の自動審査システムは一律で「自動否決」のフラグを立てます。
2. 短期間での多重申込(申込ブラック)
「1枚落ちたから不安になり、同じ週に3〜4社へ立て続けに申し込んだ」という行動は極めて危険です。カード会社は申込者が審査画面を開いた瞬間に信用情報を参照し、過去6ヶ月間の申込履歴を確認します。短期間に複数件の申込が集中していると、「資金繰りに相当困窮している」「他社で落とされ続けている」とAIが判断し、防衛措置として審査を落とします。この多重申込みブラック期間は、信用情報機関に記録が残る6ヶ月間継続します。
3. 在籍確認の不成立と虚偽申告
近年の審査はAIによる自動化が進んでいますが、登録勤務先の実態が疑わしい場合やスコアリングの当落線上にある場合、電話によるクレジットカード在籍確認が実施されます。勤務先に電話が繋がらなかったり、同僚から「そのような人物は在籍していない」と返答されたりした場合は即座に審査落ちとなります。また、年収や借入額の明らかな虚偽記載は、社内ブラックとして永久に記録されるリスクを伴います。
【実態検証】信用情報に不安がある層の現実とクレヒス修行
金融トラブルを経験した層や、これまで一度もクレジットカードを作ったことがない「スーパーホワイト(30代以上で信用情報が完全な空白)」の層は、一般的なカード審査で極めて不利な立場に置かれます。
SNSやコミュニティの生の声を取材すると、「年収400万円の正社員であるにもかかわらず、過去のスマホ代延滞1件で全滅した」「現金主義で生きてきた50代が、キャッシュレス化に対応しようとしたら信販系カードをことごとく落とされた」という実態が浮き彫りになります。
このような状況を打破するための現実的な手段がクレヒス修行です。過去の金融事故から一定期間が経過している場合、まずは保証金を事前に預託するデポジット型クレジットカード(Nexus CardやライフカードDpなど)を発行し、毎月少額の決済と期日通りの引き落としを半年から1年以上積み重ねます。CIC上に「$(正常入金)」マークが途切れなく並ぶことで、他社からの信用スコアが回復し、通常の流通系カードや銀行系カードへのステップアップが可能になります。
一般に知られていない盲点と信用情報開示の重要性
審査に通過するかどうかを推測で悩む前に、自らの信用状況を正確に把握することが最短の解決策です。CICやJICCでは、インターネットやスマートフォンから手数料(約500円〜1,000円)を支払うことで、即時に自身の信用情報開示報告書を取得できます。
信用情報開示手順の概要は以下の通りです。
- CIC(割賦販売・信販・カード会社中心):公式サイトから「インターネット開示」を選択し、SMS認証または指定番号への発信確認を行い、PDFレポートをダウンロードする。
- JICC(消費者金融・一部信販中心):公式アプリをダウンロードし、本人確認書類(マイナンバーカード等)を撮影して開示結果をアプリ内で閲覧する。
開示報告書を確認し、「返済状況」欄に「異動」の文字がなければ、過去のトラブルは既に保有期間を経過して消去されているか、そもそも事故情報として登録されていなかったことを意味します。この事実を確認してから申し込むだけでも、無駄な審査落ちや多重申込を防ぐことができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計行動の分析から見ると、クレジットカードの審査を急ぐ心理には「目先の資金不足の補填」か「決済手段の確保」の2パターンが存在します。自身の置かれた状況に応じ、選ぶべき道は明確に分かれます。
消費者金融系や独自審査カードを検討すべき人:
- 安定したアルバイトや自営業収入があり、直近での日常的な決済手段を迅速に確保したい人
- 過去に軽微な延滞があったが現在は収入が回復しており、クレヒスを再構築したい人
- ETCカードや公共料金の支払いをカード決済に集約したい人
申込みを一度見送り、生活再建・情報開示を優先すべき人:
- 他社からの借入総額が年収の3分の1(総量規制)に迫っている人
- 直近6ヶ月以内に既に2社以上のカード審査に落ちている人
- キャッシング枠を生活費の穴埋めや借金返済に充てようとしている人
後者の場合、カードを無理に新設することは返済不能への悪循環を招くだけです。信用情報の開示を行い、半年間の申込履歴消去を待つか、デビットカードやプリペイドカードによる決済手段の代替を優先するのが賢明です。
【審査 が 通り やすい クレジット カード】に関するよくある質問(FAQ)
Q1:自己破産や任意整理をした後でも作れるクレジットカードはありますか?
A1:債務整理の情報が信用情報機関に登録されている期間(一般的に完済後5年〜自己破産の場合最長7年)は、一般的なカードの発行は極めて困難です。ただし、預託金を担保とするデポジット型クレジットカードや、現状の収入を重視する一部の独自審査系カードであれば、免責決定後に発行された実例が存在します。
Q2:アルバイトやパートを始めたばかりですが、勤続年数はどの程度必要ですか?
A2:消費者金融系や流通系カードの場合、勤続年数が1ヶ月未満であっても「今後の継続収入が見込める」と判断されれば発行されるケースは多々あります。ただし、申込書には虚偽を記載せず、現在の勤務先の実態と正確な見込み月収を申告する必要があります。
Q3:審査に落ちてしまった場合、次の申込みまでどのくらい期間を空けるべきですか?
A3:カードの申込履歴は信用情報機関に正確に6ヶ月間保存されます。そのため、審査落ちから最低6ヶ月間は新たなカード申込みを控え、多重申込みの履歴が綺麗に消えてから再度チャレンジするのが確実です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、フィンテックの進化により決済利便性は飛躍的に向上していますが、与信審査の根底にある「信用と返済能力」の原則は不変です。審査通過の確率を高めるためには、誇大広告に惑わされることなく、自身の信用情報を正しく把握した上で、属性に合ったカード会社を選定することが欠かせません。
焦って手当たり次第に申し込む行動は自らの信用を傷つけるだけです。まずは信用情報の開示や半年間の待機、必要に応じたデポジット型カードの活用といった堅実なステップを踏み、持続可能なキャッシュレス生活を確立してください。 (出典: 審査 が 通り やすい クレジット カード(Yahoo!ニュース))