スマホ決済やタッチ決済の普及により、日常生活のほぼすべての決済がキャッシュレス化された2026年現在。日々の支払いがスムーズになった一方で、「口座の残高不足で引き落とせなかった」「気付いたら引き落とし日から数日過ぎていた」というトラブルに直面する人が後を絶ちません。
ネット上では「1回でも遅れたらブラックリスト入りする」「住宅ローンが一生組めなくなる」といった不安を煽る声も散見されます。支払いが遅れた場合、実際に何日目で信用情報に傷がつき、回復までにどのくらいの年数がかかるのでしょうか。信用情報機関の仕組みから生活への実質的な影響まで、押さえておくべきポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:数日〜数週間の「うっかり延滞」なら即座に異動情報(いわゆるブラック)にはならないが、61日以上または3ヶ月以上の滞納で正式に異動扱いとなる。
- 要点2:一度登録された異動情報は、借入金を完全に返済した日(完済日)から原則5年間消えず、住宅ローンや新規カード契約の審査に極めて重い影響を及ぼす。
- 要点3:自身の登録状況は信用情報機関(CICやJICC)のWEB開示請求で数分〜即日で確認可能。万が一遅れた場合は放置せず即座にカード会社へ連絡することが最善手となる。
【噂の真相】クレカ延滞は何日でアウト?「ブラックリスト」の正体と基準

金融業界において「ブラックリスト」という名称の公的な名簿は実在しません。一般的にブラックリストと呼ばれる状態の正体は、指定信用情報機関に「異動」という重大な金融事故情報が登録されることを指します。
では、支払いが何日遅れるとこの状態に陥るのでしょうか。結論から言えば、引き落とし日から61日以上または3ヶ月以上の支払遅延が発生した時点で、金融機関から信用情報機関へ異動情報が通知・登録されます。
「数日引き落としに遅れただけ」という段階では、まだ異動情報としては記録されません。ただし、カード会社の社内データには「入金遅れ」の履歴が確実に残り、信用情報機関の月ごとの入金状況欄にも未入金を示すマーク(「P」や「A」など)が刻まれるため、軽微な遅れであっても繰り返す行為は極めて危険です。
クレジットカード滞納から強制解約・督促状までのリアルな流れ

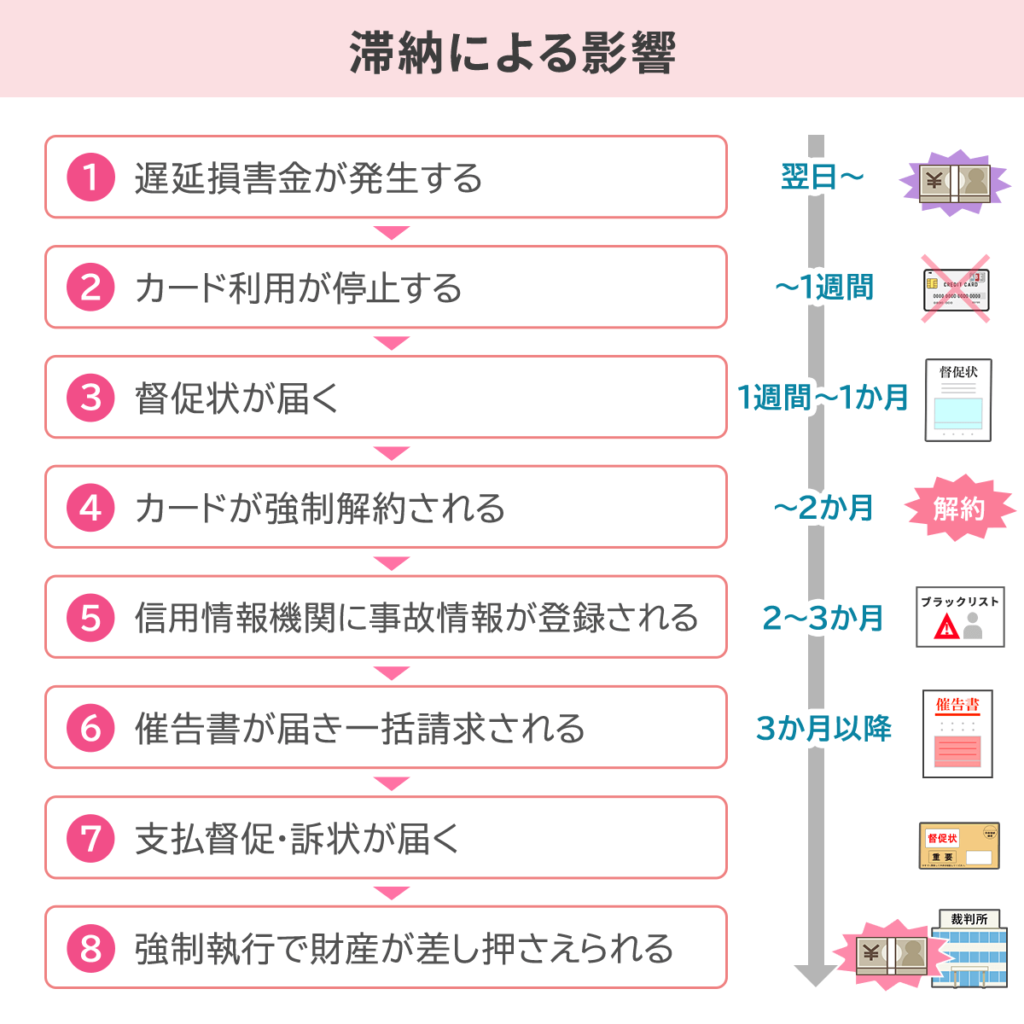
残高不足などで支払いが滞った場合、事態は段階的に深刻化していきます。督促状が届いてから強制解約に至るまでの典型的なタイムラインは次の通りです。
まず、引き落としが確認できなかった翌日〜数日以内にクレジットカードの利用停止措置が取られます。限度額に余裕があってもカード自体が使えなくなり、公共料金などの自動引き落としもストップします。
支払い期日から1週間〜2週間前後で、登録住所宛てに催告書や督促状が送付され、電話やSMSによる支払いの案内が行われます。この初期段階ですぐに支払いを済ませれば、一時的な利用停止は数営業日で解除されるケースがほとんどです。
しかし、これらを無視して滞納が2ヶ月〜3ヶ月に及ぶと、カードは「強制解約」となり、残債務の一括請求通知が届きます。同時に信用情報機関へ異動情報が登録され、法的手続き(裁判所からの支払督促や財産差し押さえ)へと移行していくことになります。
信用情報機関(CIC・JICC)の「異動情報」とは?消えるまでの期間は原則5年

日本の個人信用情報を管理している主な機関には、クレジットカード会社や信販会社が多く加盟する「CIC(シー・アイ・シー)」と、消費者金融を中心に幅広い金融業者が加盟する「JICC(日本信用情報機構)」があります。
滞納によってこれらの機関に記録された異動情報は、一体いつになれば消えるのでしょうか。基準となるのは「延滞が発生した日」ではなく、「延滞していた債務をすべて完済した日」から数えて原則5年間です。
つまり、どれだけ過去の滞納であっても、支払いを終えずに放置し続けている限りカウントダウンはスタートしません。全額を支払い終えて初めて「5年間の保有期間」が始まり、その期間が満了するまでは情報が消えることはありません。
【住宅ローン審査への影響】たった1回の延滞でも否決される決定的な理由
生活への影響として最も大きいのが、住宅ローンや自動車ローンなどの大型融資の審査です。異動情報が登録されている期間中は、銀行などの審査システムで自動的に「足切り」の対象となるため、原則として住宅ローンの本審査に通る可能性は限りなくゼロに近くなります。
さらに注意が必要なのは、「異動」とまではいかない数日〜数週間の短期延滞であっても、直近2年以内の入金状況に遅延マークが複数並んでいる場合です。
住宅ローンの審査担当者は、「日常的な数千円〜数万円のカード決済すら期日通りに管理できない人物に、数千万円単位の長期融資は実行できない」と判断します。たった数回のうっかりミスが、マイホーム購入という人生の大きな計画を数年単位で狂わせる原因になり得ます。
自分の信用情報を確かめる「ブラックリスト確認方法」と開示請求手順
「過去に支払いを遅延させた記憶があるが、現在どう登録されているか分からない」という場合は、自分自身で信用情報の開示請求を行うことができます。郵送を待つ必要はなく、スマートフォンやPCからオンラインで即座に確認可能です。
CICにおけるWEB開示請求の標準的な手順は以下の通りです。
【CICのインターネット開示請求手順】
1. CIC公式サイトの「情報開示請求」ページへアクセスする。
2. 本人確認用電話番号(カード会社に登録している番号)から指定窓口へ発信し、受付番号を取得する。
3. 画面上に必要情報と受付番号を入力し、開示手数料(500円)を決済する。
4. 発行された開示報告書(PDF)をダウンロードして内容を確認する。
取得した報告書の「お支払いの状況」欄に「異動」の文字や「終了状況:完了」などの記載があるかを確認することで、現在の信用状態を正確に把握できます。
【強制解約後の復活は可能?】クレカ延滞からの信用回復ステップ【2026年最新】
万が一、カードが強制解約になってしまった場合、その同じカード会社で再契約を結ぶことは極めて困難です。各カード会社は信用情報機関のデータとは別に、社内独自の顧客データ(いわゆる社内ブラック情報)を半永久的に保持しているケースが多いためです。
完済から5年が経過して信用情報機関の異動情報が消去された後、再びクレジットカードを作るための現実的なステップは次の通りです。
まずは、過去に事故歴のない別系列の会社(流通系カードや、デポジット型クレジットカードなど)で少額の利用実績を積み上げます。この利用履歴(クレジットヒストリー)を毎月遅延なく積み重ねていくことで、他社からの信用をゼロから再構築していくのが最も確実な再スタートへの道筋です。
【クレカ 延滞 ブラック リスト】に関するよくある質問(FAQ)
Q1:引き落とし日当日に残高不足に気づきました。即座にブラックリスト入りしますか?
A1:即座に異動情報(ブラックリスト)として登録されることはありません。多くのカード会社では当日〜数日以内の再振替や、指定口座への即時振込に対応しています。当日中または翌日朝一番にカード会社のサポートデスクへ連絡し、支払う意思を伝えて指定の方法で入金してください。
Q2:携帯電話本体の分割払い(端末代)を滞納した場合も同じ扱いになりますか?
A2:はい、全く同じ扱いです。スマートフォンの端末代金を分割で購入する契約は「個別信用購入あっせん契約」という立派な割賦クレジット契約です。通信料と一緒に請求される端末代を2ヶ月以上滞納すると、クレジットカードと同様にCICへ異動情報が登録されます。
Q3:引っ越し前の住所に督促状が届いていて気付かなかった場合、情状酌量はありますか?
A3:原則として情状酌量は認められません。利用規約上、住所変更の届出は契約者自身の義務とされているため、「通知を見ていなかった」という理由で異動情報の登録が取り消されることはありません。転居時は速やかに各社マイページから住所変更を行ってください。
まとめ:信用リスクを回避して将来のライフプランを守るために
キャッシュレス決済が生活基盤となった現代において、個人の信用情報は社会的な信用そのものを担保する貴重な資産です。「少額だから」「数日くらいなら」という油断が、将来の住宅購入、マイカー取得、さらには賃貸住宅の審査にまで暗い影を落とすことになりかねません。
引き落とし口座には常に余裕を持った資金を確保しておくこと、万が一支払いが遅れそうな時は放置せず事前にカード会社へ連絡して相談すること。この当たり前の徹底こそが、何年先も自身のライフプランを自由に描くための最も確実な防衛策となります。 (出典: クレカ 延滞 ブラック リスト(Yahoo!ニュース))