年末調整の書類を勤務先に提出した後で、「控除証明書の金額を書き間違えた」「配偶者の年収見積もりがズレていた」と気づき、焦った経験を持つ人は少なくありません。税金の過不足を精算する重要な手続きだからこそ、小さな記入ミスが手取り額に直結します。
書類提出後であっても正しい手順を踏めばスムーズに修正が可能です。本稿では、各種申告書の具体的な訂正の書き方から、社内手続きのタイムリミット、万が一期限を過ぎてしまった場合の確定申告への切り替え方まで、分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:書類の訂正は「二重線による見え消し」が基本であり、押印廃止の流れに伴い訂正印は原則不要となっている。
- 要点2:会社の給与計算確定前(概ね12月下旬から翌年1月末)であれば、社内手続きでのやり直しが可能。
- 要点3:社内期限に間に合わなかった場合でも、翌年1月以降に自分で確定申告(還付申告)を行えば払いすぎた税金を取り戻せる。
【書類別】年末調整の訂正の正しい書き方|二重線と訂正印のルール

年末調整の申告書を手書きで修正する場合、基本的なルールは「誤記入箇所に二重線を引いて、その上部または余白に正しい数値を記入する」というシンプルな形式です。修正液や修正テープの使用は、改ざん防止の観点から税務上認められていません。
かつて必須とされていた年末調整の訂正印ですが、行政手続きの脱ハンコ化が進んだ現在、国税庁の指針により原則として押印は不要となっています。ただし、勤務先独自の社内規定で訂正印を求めるケースも一部に残っているため、社内ルールを事前に確認しておくと確実です。
主な書類別の具体的な書き方は以下の通りです。
1. 扶養控除等申告書の訂正書き方
氏名や住所、扶養親族の所得見積額に誤りがあった場合は、該当する枠内の文字や数値に横二重線を引き、すぐ上の段などの空きスペースに正しい情報を黒のボールペンで記入します。対象から外れた親族がいる場合は、名前全体を二重線で抹消します。
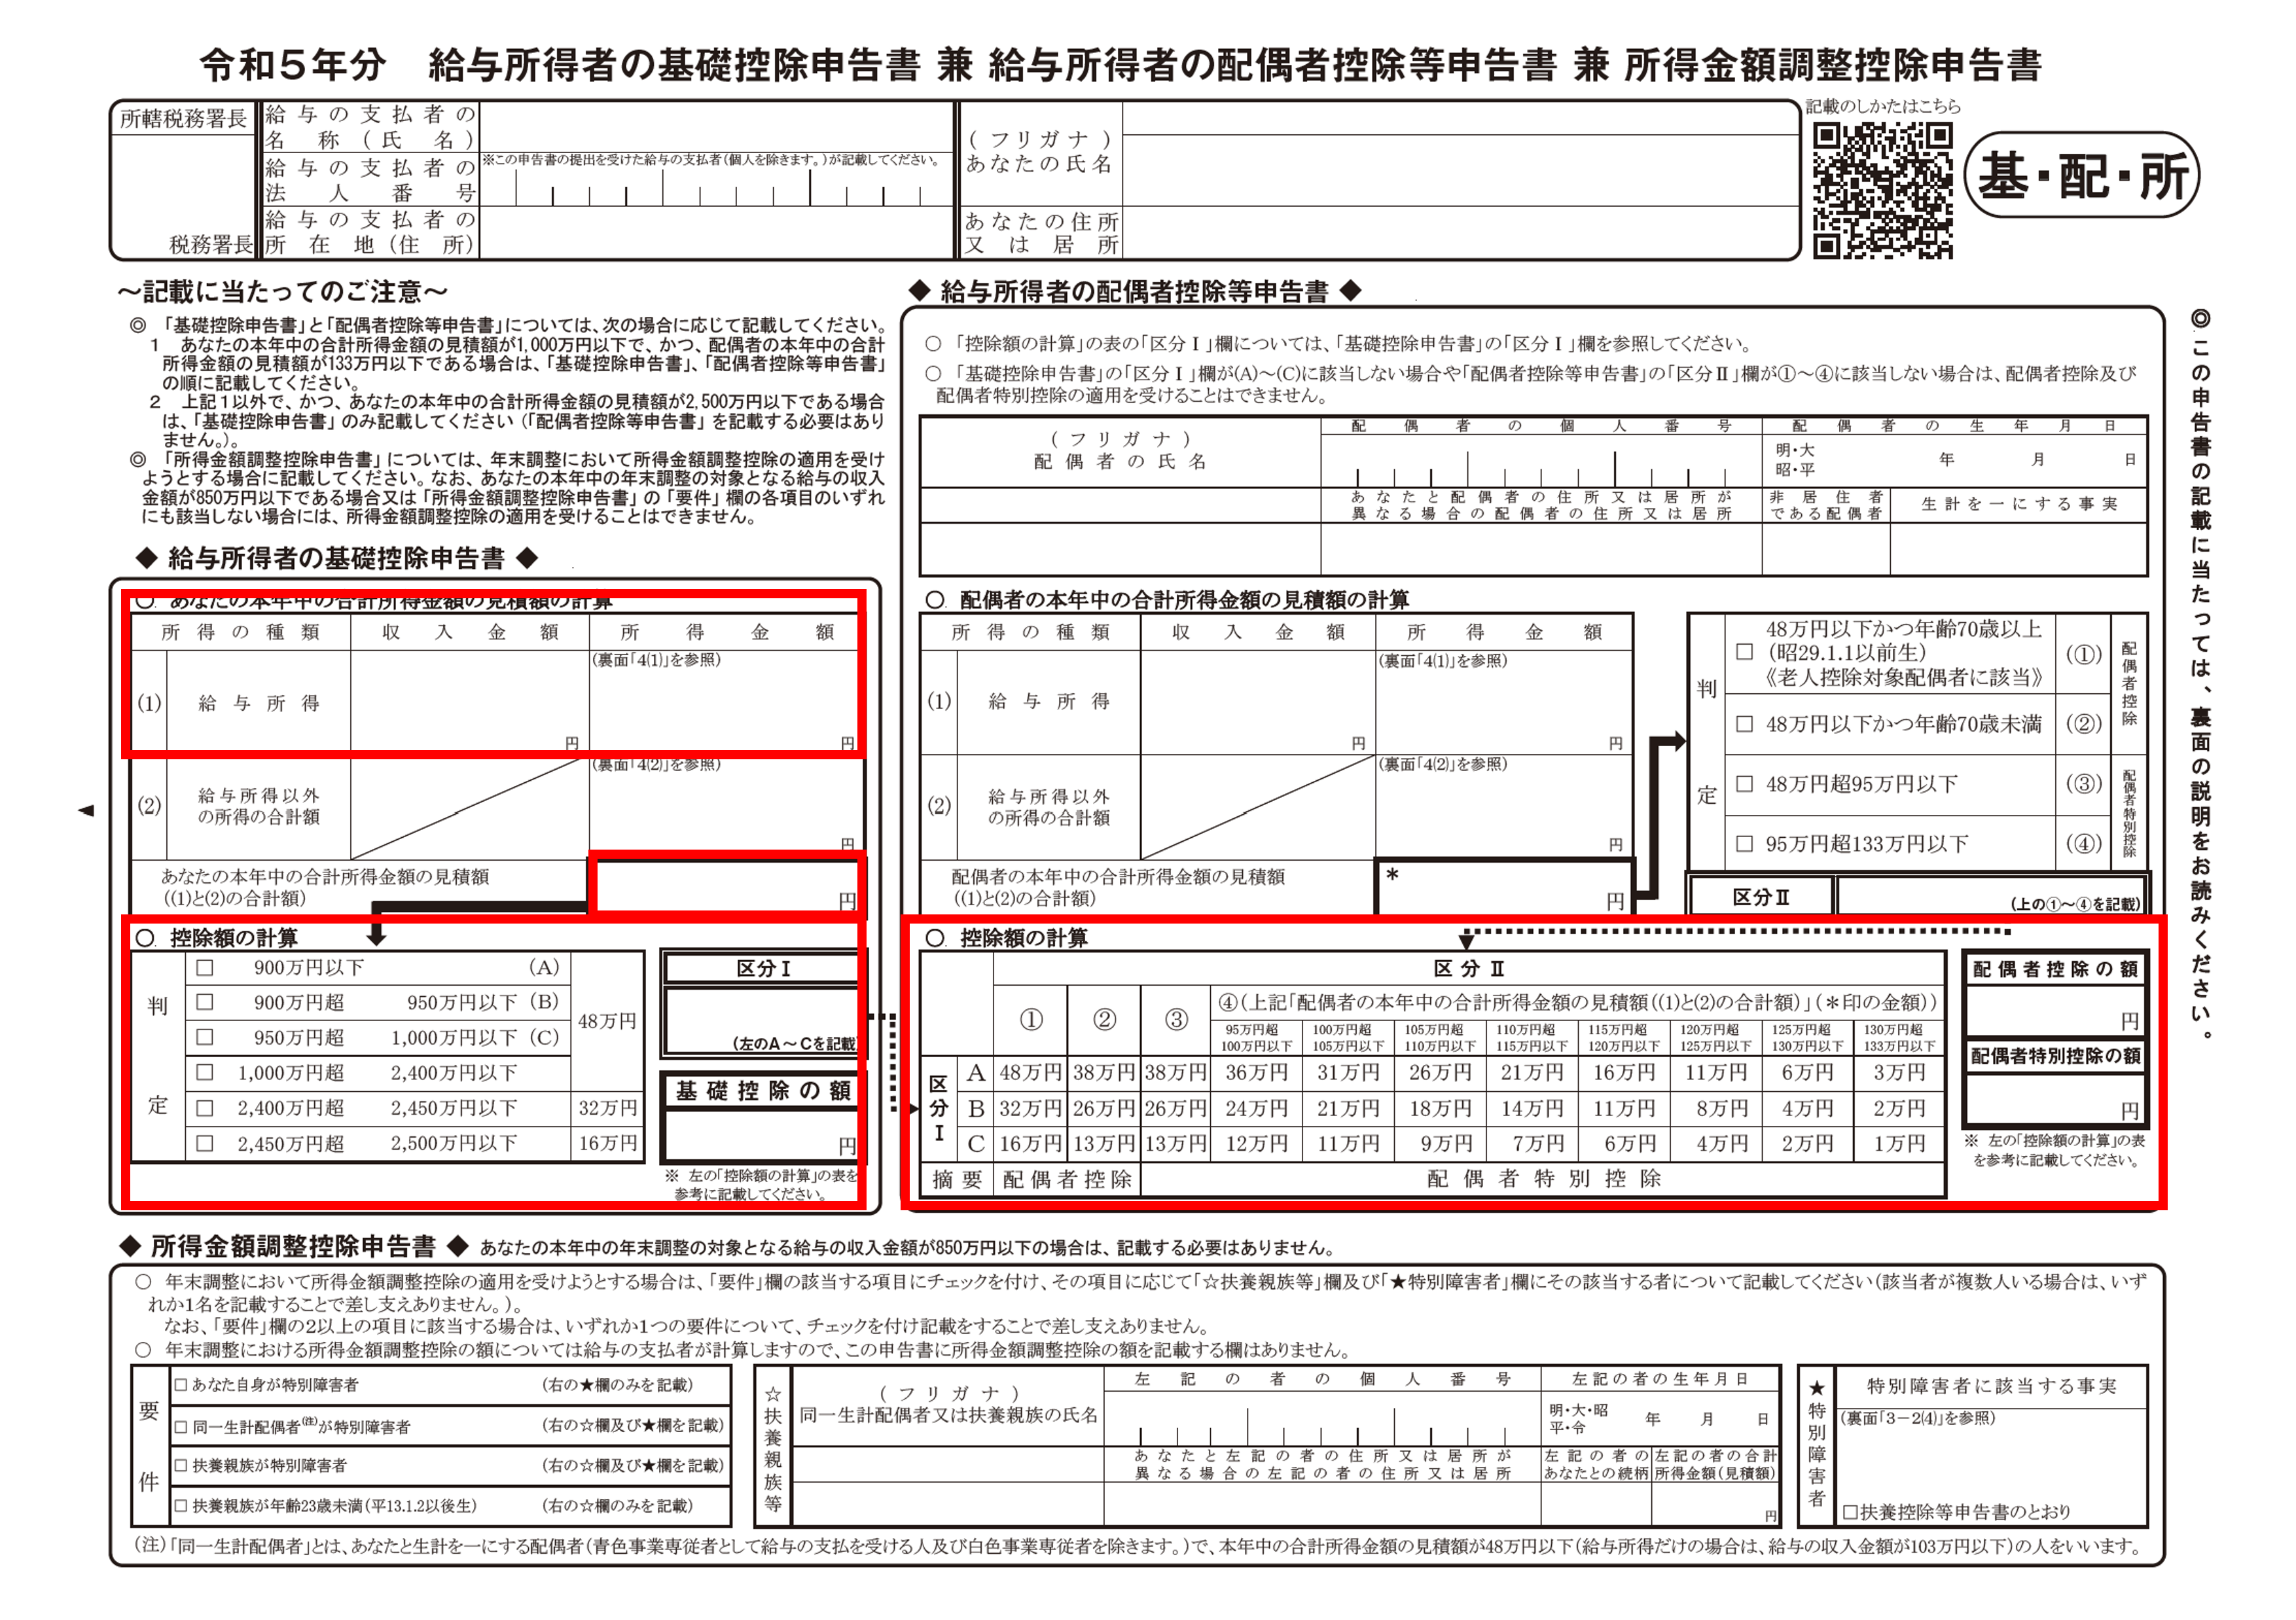
2. 基礎控除申告書(兼配偶者控除・所得金額調整控除申告書)の修正方法
本人の年間所得見積額や配偶者の所得区分を誤った場合、該当ブロックの計算欄全体を無理に消すのではなく、誤った判定記号や金額に二重線を引き、正しい計算結果とチェックマークを余白に明記します。
3. 保険料控除申告書の訂正
生命保険や地震保険の控除証明書と照らし合わせ、保険会社名や支払保険料の誤りを二重線で消して修正します。集計欄の控除合計額の再計算も忘れずに行う必要があります。
提出後にミスが発覚!年末調整の変更・やり直しができる期限は「いつまで」か

「書類を提出した直後に間違いを見つけた」という場合、修正を受け付けてもらえるかどうかは会社の年末調整処理の進捗状況に依存します。
法的な観点では、会社側が税務署へ源泉徴収票等の法定調書を提出する翌年1月31日までは社内での再年調(年末調整のやり直し)が可能です。しかし、実務上のタイムリミットはもっと早く設定されているのが通常です。
多くの企業では、12月の給与明細や冬期賞与の支給に合わせて税額の過不足を還付・追徴します。そのため、給与計算を締め切る12月中旬〜下旬頃が従業員側からの修正受付の実質的なデッドラインとなります。誤りに気づいた段階で、総務部や人事労務担当者へ直ちに連絡を入れ、差し戻しや修正の指示を仰ぐのが鉄則です。
年末調整で金額間違いが起きやすい主な理由と落とし穴

年末調整で訂正が多発する背景には、毎年共通する「つまずきポイント」が存在します。代表的なミス要因は以下の4点に集約されます。
・給与所得の見積もりズレ:11月〜12月の残業代や冬のボーナスが想定より多く、基礎控除や配偶者(特別)控除の基準枠を超えてしまうケース。
・控除証明書の「証明額」と「申告額」の混同:生命保険料控除において、9月〜10月時点の払込実績額(証明額)をそのまま書いてしまい、12月までの年間予定額(申告額)を記入し忘れるミス。
・共働き夫婦における子どもの扶養重複:夫婦双方の申告書に同じ子どもを扶養親族として重複計上してしまう事態。
・新旧保険の適用区分ミス:2012年以降に契約した「新契約」と、それ以前の「旧契約」の枠を取り違えて控除額の計算が狂うケース。
会社の期限に間に合わなかったら?期限後の確定申告への切り替え手順
社内の修正受付期限が過ぎてしまい、間違った内容のまま処理が終わってしまった場合でも、救済ルートは残されています。翌年2月16日から3月15日の確定申告期間に、自分自身で確定申告を行えば全く問題ありません。
会社から12月〜1月に交付される「源泉徴収票」を手元に用意し、国税庁の「確定申告書等作成コーナー」やスマホアプリを利用して申告書を作成します。保険料控除の追記や扶養控除の追加によって税金が戻ってくるケース(還付申告)であれば、2月15日以前や3月15日を過ぎた後でも、翌年1月1日から5年間にわたって申告を受け付けてもらえます。
なお、副業所得の申告漏れや扶養親族が外れたことによる「追徴課税」が発生する場合は、延滞税のリスクを避けるため、必ず3月15日までに確定申告と納税を済ませる必要があります。
【2026年最新】Web申請システムの普及と源泉徴収票訂正の経緯
紙の申告書からクラウド型の労務・人事システム(SmartHR、オフィスステーション、freee人事労務など)への移行が急速に進んだ結果、年末調整の修正フローは様変わりしました。
従業員側で入力ミスがあった場合、管理者に「差し戻し申請」を依頼することで、Web上のフォームから数値を打ち直すだけで修正が完了します。二重線を引いたり余白に書き直したりする手間は激減しました。
また、システム修正や確定申告によって後から税額が変わった場合、会社から「再交付」や「訂正分」と記載された新しい源泉徴収票が発行されます。過去の申告経緯を証明する重要書類となるため、修正前の古い源泉徴収票と取り違えないよう適切に保管しておく必要があります。
【年末調整の訂正・書き方】に関するよくある質問(FAQ)
Q1:間違えた箇所を修正テープで消して出してしまいました。再提出が必要ですか?
A1:修正テープや修正液を使った申告書は、公的書類としての真正性が損なわれるため受け付けられないのが一般的です。二重線で訂正するか、新しい申告書を再印刷して書き直すよう指示される可能性が高いため、早めに担当部署へ申し出てください。
Q2:すでに受け取った源泉徴収票の金額が間違っている場合はどうすればよいですか?
A2:1月中であれば会社側で再年調を行い、訂正版の源泉徴収票を発行してもらうことが可能です。1月末を過ぎている場合や会社の処理が締め切られている場合は、手元の源泉徴収票を使って自身で確定申告を行い、税額を是正します。
Q3:住宅ローン控除の計算を間違えて提出してしまったのですが、後から直せますか?
A3:住宅借入金等特別控除申告書の訂正も、社内処理前であれば二重線での修正が可能です。万一社内期限を過ぎた場合は、年末残高証明書を添えて確定申告を行えば、適正な控除枠が適用されて過納分が還付されます。
まとめ:ミスの放置は損のもと!迅速な連絡と正しい修正で確実な税額精算を
年末調整の記入ミスは誰にでも起こり得るものですが、放置すると控除が正しく適用されず、本来払う必要のない税金を負担することになりかねません。
手書き書類の場合は「二重線による訂正」、Webシステムの場合は「管理者への差し戻し依頼」を速やかに行うことが基本です。万が一社内手続きの期限に間に合わなかったとしても、年明けの確定申告で確実にリカバリーが可能です。誤りに気づいた時点で先延ばしにせず、まずは自社の担当部署へ一本連絡を入れることから始めましょう。 (出典: 年末 調整 訂正 書き方(Yahoo!ニュース))