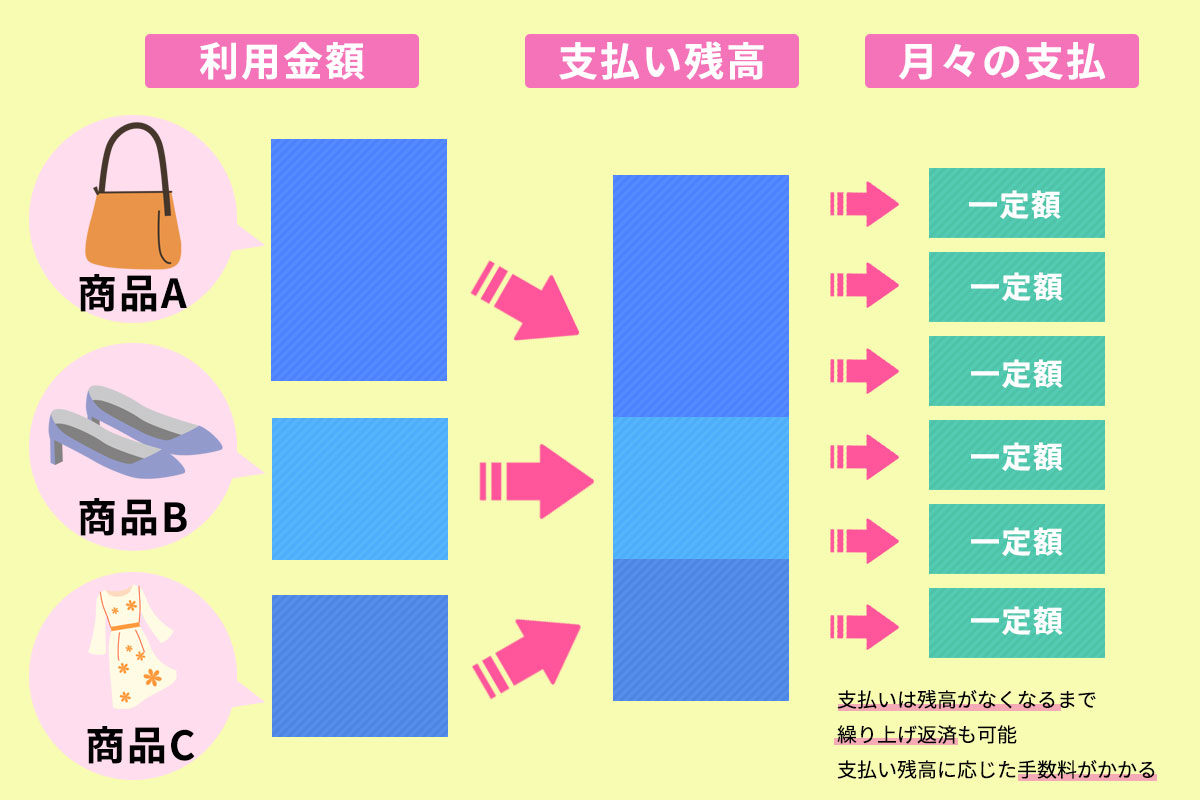
毎月しっかり支払っているはずなのに、利用残高がまったく減らない――。そんな「リボ地獄」に陥り、頭を抱える利用者が後を絶ちません。スマートフォンの画面をスクロールすると毎日のように目にする「リボ払いが減額できる」「国が認めた救済制度」といった広告に、一筋の希望を見出している方も多いのではないでしょうか。
甘い言葉が並ぶ減額診断の裏には、一体どのような仕組みが存在するのか。手数料負担を法的に解消する現実的なアプローチから、信用情報への影響といった見落とされがちなリスクまで、2026年現在の最新実態をもとに詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「リボ払い救済制度」という国の特別法は存在せず、正体は法律に基づく「任意整理(債務整理)」の手続きである。
- 要点2:弁護士や司法書士の介入により、年15〜18%前後の将来利息・手数料を全額カットし元金のみの分割返済が可能になる。
- 要点3:減額には信用情報機関への事故情報登録(いわゆるブラックリスト)という明確な代償が伴うため、自力返済との天秤が必須となる。
【疑問を解明】終わらないリボ払いは本当に減額できる?SNSで話題の「救済制度」の真相

「月々の支払いが半分になった」「利息がゼロになった」といった広告を見かけると、まるで国が特別な給付金や徳政令を用意してくれたかのように錯覚しがちです。しかし、公的機関がリボ払いの借金を直接肩代わりしてくれるようなリボ払い救済制度という名称の制度は存在しません。
ネット上で「救済制度」と呼ばれているものの正体は、国が定めた借金救済のための法的手続きである「債務整理(特に任意整理)」です。裁判所を通さずに各クレジットカード会社と個別に交渉し、将来発生する金利手数料の支払いを免除してもらう合意を取り付ける法的な仕組みを指しています。
決して怪しい裏技や詐欺ではなく、弁護士法や司法書士法に則った正当な権利行使です。仕組みの正体を正しく知ることで、過剰な不信感や根拠のない幻想に振り回されることなく、冷静に状況を判断できるようになります。
【カラクリを暴露】リボ払い減額診断・シミュレーターの仕組みと運営元の正体

SNSや動画サイトの合間に頻繁に表示される「3つの質問でいくら減るかわかる」といったリボ払い減額診断のカラクリについて、疑問を抱く方は少なくありません。匿名かつ無料で利用できる手軽さの裏には、明確なビジネスモデルが確立されています。
これらのツールの実態は、弁護士法人や司法書士法人が運営、あるいは提携している集客用の導線ツールです。ユーザーが現在の借入総額や毎月の返済額、取引年数を入力すると、任意整理を行った場合に「将来利息がいくら浮くか」を瞬時に算出するリボ払い減額シミュレーターとして設計されています。
診断ボタンを押した後に電話番号やメールアドレスの入力を求められるのは、法律事務所の担当者が個別の事情をヒアリングし、正式な債務整理の相談へと繋げるためです。個人情報を送信すると事務所から電話やSMSで連絡が入りますが、無理な契約を迫られるケースは法令遵守の観点から減少しています。仕組みさえ理解していれば、現在の負担を客観的に可視化する指標として活用できます。
【決定的な解決策】任意整理による将来利息カットとクレジットカード手数料の免除

なぜ任意整理を行うとリボ払いの負担が劇的に軽くなるのか、その最大の理由は任意整理による将来利息カットにあります。
一般的なクレジットカードのリボ払い手数料は、実質年率15.0%〜18.0%と高水準に設定されています。たとえば、残高が100万円ある場合、毎月約1万2,500円〜1万5,000円もの手数料が差し引かれ、元金がほとんど減らない悪循環に陥ります。任意整理の交渉が成立すると、合意日以降に発生するクレジットカード手数料の免除(将来利息のカット)が認められるのが通例です。
手数料がゼロになれば、毎月支払うお金はすべて純粋な元金の返済に充当されます。残った元金を原則3年〜5年(36回〜60回)の分割で支払っていく契約を結び直すため、ゴールが明確に見えるようになります。利息の支払いに追われて元金が減らない状態から抜け出す上で、極めて有効な法的手法です。
【自力脱出の鉄則】リボ払いの一括返済・繰り上げ返済と過払い金返還請求の条件
法的な手続きを検討する前に、まずは自力でリボ地獄を脱出する方法を模索することも欠かせません。もっとも効果的な基本戦略は、ボーナスや余裕資金を活用したリボ払い一括返済と繰り上げ返済です。
リボ払いの利息は「日割り計算」で増えていくため、たとえ1万円や2万円といった少額であっても、繰り上げ返済を行えばその分の元金が即座に減少し、将来支払う予定だった手数料を確実に削り落とせます。複数のカードを使っている場合は、金利が最も高いカードや残高が最も少ないカードに返済を集中させる手法がセオリーです。
また、古い時代から同じカードを使い続けているケースでは、過払い金返還請求の条件を満たしている可能性があります。対象となるのは、2010年6月17日以前にキャッシング枠を利用して借入を開始していた場合に限られます。ショッピング枠のリボ払いは「利息」ではなく「分割手数料(立替金)」という法的位置づけのため、過払い金は一切発生しない点には十分な注意が必要です。
【リスクを直視】リボ払い減額のデメリットと評判|ブラックリスト入りの真実
手数料が免除される強力なメリットがある一方で、リボ払い減額のデメリットと評判についても正確に把握しておかなければなりません。手続きに踏み切ることで、日常生活にいくつかの実質的な制限が生じます。
最大のデメリットは、個人信用情報機関に事故情報が登録される点、いわゆる信用情報(ブラックリスト)への影響です。一度事故情報が記録されると、完済からおよそ5年間は以下のような制約を受けます。
- 対象となったカードはもちろん、他社を含むクレジットカードの新規発行や更新ができなくなる
- 住宅ローン、マイカーローン、教育ローンなどの新規審査に通らなくなる
- スマートフォンの本体代金分割購入(割賦販売審査)が利用できなくなる
リボ払い減額の口コミとネットの反応を検証すると、「もっと早く手続きして利息の苦しみから解放されればよかった」という安堵の声が目立つ一方で、「数年間カードが使えず不便を強いられた」「ETCカードが止まって困った」という後悔の声も散見されます。利息の支払いに耐えられず生活が破綻する危機にあるのか、それとも信用情報を守るべき段階なのか、冷静な天秤が求められます。
【費用と手順】債務整理弁護士の相談費用と2026年最新の借金減額シミュレーション活用法
実際に手続きを進める場合、専門家へ支払う報酬体系を事前に確認しておくことがトラブル防止の鍵となります。債務整理弁護士の相談費用および報酬相場は、日本弁護士連合会や日本司法書士会連合会の規程によって上限目安が定められています。
- 法律相談料:初回無料(借金問題に注力する事務所の多くが無料相談を実施)
- 着手金:債権者(カード会社)1社あたり約2万〜5万円
- 解決報酬金:1社あたり約2万〜3万円
- 減額報酬金:減額できた金額の約10%(将来利息カットのみの場合は請求しない事務所も多数)
手持ちの現金がない場合でも、着手金の分割払いや後払いに柔軟に対応してくれる事務所が主流です。依頼した段階で弁護士からカード会社へ「受任通知」が発送され、その日のうちに督促の電話や返済の引き落としが一時的にストップします。
まずは2026年最新の借金減額シミュレーションを活用して「自分のケースで毎月いくら支払いが減るのか」「減額幅と事務所費用を比較して本当にメリットが出るのか」を試算し、複数の事務所で費用体系を比較検討するのが堅実な手順です。
【リボ払い減額】に関するよくある質問(FAQ)
Q1:リボ払いの減額手続きをすると、家族や会社にバレてしまいますか?
A1:任意整理であれば、裁判所からの通知が自宅に届くことはなく、勤務先へ連絡が行くこともありません。弁護士や司法書士との連絡を個人携帯や専用メールに指定し、郵便物を局留めや事務所名無しの封筒にしてもらう配慮を依頼すれば、周囲に知られず手続きを完了させることが十分に可能です。
Q2:特定のクレジットカードだけを減額の対象から外すことはできますか?
A2:可能です。任意整理は自己破産や個人再生と異なり、整理する対象を1社ごとに選択できます。たとえば「リボ残高が膨らんだA社のカードのみ任意整理し、仕事で使っているB社のカードや車のローンは除外して従来通り支払いを続ける」といった柔軟な対応が取れます(ただし、更新時に途上与信で止められる可能性は残ります)。
Q3:リボ払いの残高が数十万円程度でも専門家に依頼する意味はありますか?
A3:残高が30万円〜50万円程度と比較的少額の場合、カットできる利息の総額よりも弁護士・司法書士への報酬費用の方が高くなってしまう「費用倒れ」のリスクがあります。この場合は法的手続きを取るよりも、家計を見直して繰り上げ返済を集中して行うか、金利の低い銀行系フリーローンへの借り換えを検討する方が得策です。
まとめ:リボ地獄を脱出するための現実的なロードマップ
リボ払いの減額は、決して怪しい魔法ではなく、法律に裏打ちされた合理的な債務整理手段です。毎月の支払額の大半が手数料に消え、数年先も完済の目処が立たない状態に陥っているのなら、ただ耐え続けるだけの時間は手数料を垂れ流す損失にしかなりません。
信用情報に一定期間の制限が付くというデメリットを受け入れてでも、毎月の返済額を元金のみに圧縮して生活を立て直す価値があるのか。シミュレーターで具体的な削減効果を把握し、信頼できる専門家の無料相談を活用しながら、一日も早い生活再建へ向けた次の一歩を踏み出してください。 (出典: リボ 払い 減額(Yahoo!ニュース))