レジ前やネット決済で突然クレジットカードがエラーになり、冷や汗をかいた経験を持つ人は少なくありません。「まだ余裕があるはずなのに、なぜ使えないのか」――その原因の多くは、カードの「ご利用限度額」と「利用可能額」の混同や、決済処理のタイムラグにあります。
キャッシュレス決済が生活インフラとして定着した現在、限度額の仕組みを正しく把握していないと、公共料金の引き落とし不能や信用情報への傷など、思わぬトラブルに直結します。本稿では、混同しやすい専門用語の正確な定義から、スムーズに利用枠を広げる審査通過のポイントまで、利用者が知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ご利用限度額」はカードで使える上限総枠であり、「利用可能額」は現時点で実際に使える残り残高を指す。
- 要点2:枠は支払日に自動で満額戻るわけではなく、金融機関からの引き落としデータがカード会社に届いて初めて復活する。
- 要点3:限度額の一時引き上げや増額審査をパスするには、良好なクレジットヒストリー(利用実績)の蓄積と総量規制への配慮が不可欠となる。
【基礎知識】ご利用限度額と利用可能額の決定的な違いとは?

クレジットカードを持つ上で、最も基本的でありながら勘違いしやすいのが「ご利用限度額」と「利用可能額」の違いです。この2つの言葉は似て非なる概念を持っています。
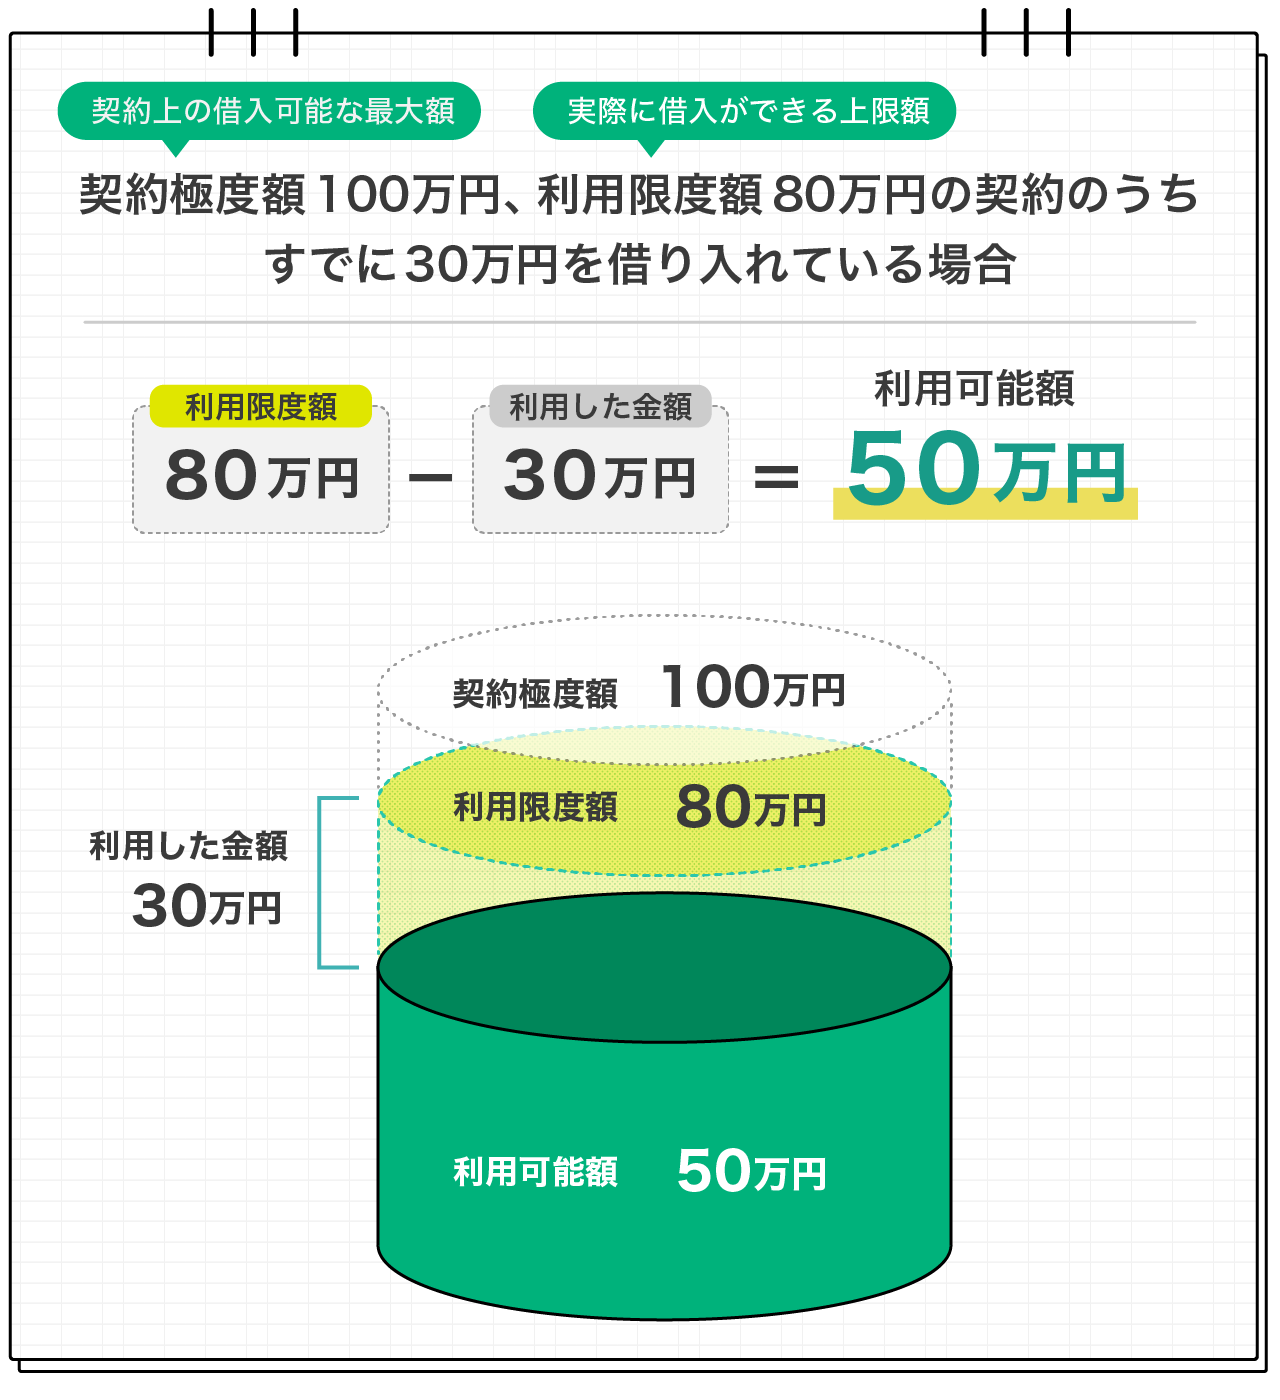
「ご利用限度額(利用可能枠)」とは、カード会社がユーザーの信用力に応じて設定した「利用可能な上限合計金額」を指します。たとえば、限度額が50万円に設定されている場合、未払いの決済残高が50万円に達するまでカードを利用できます。
一方、「利用可能額」とは、「現時点で買い物や支払いに使える残りの金額」のことです。計算式は非常にシンプルで、【ご利用限度額 - 未払いの利用残高 = 利用可能額】となります。限度額50万円のカードで今月すでに20万円分を利用していれば、利用可能額は30万円です。
手元のカードが突然決済不能になる最大の要因は、この「利用可能額」がゼロになっているケースです。特に分割払いやリボ払い、ボーナス払いの残債がある場合、その金額分だけ枠が長期間圧迫され続けるため、日頃から公式アプリやWEB明細で現在の枠を把握しておく必要があります。
【枠の内訳】ショッピング枠とキャッシング枠の仕組みと「総量規制」の罠

クレジットカードの利用限度額には、大きく分けて「ショッピング枠」と「キャッシング枠」の2種類が存在します。ここで注意すべきは、キャッシング枠はショッピング枠の中に含まれる「内枠」として設定されるのが一般的であるという点です。
例えば、全体の利用限度額が50万円、そのうちキャッシング枠が20万円と設定されている場合、利用パターンによって以下のような制限がかかります。
・ショッピングで40万円利用した場合:キャッシングで使えるのは残り10万円まで
・キャッシングで20万円利用した場合:ショッピングで使えるのは残り30万円まで
・ショッピングで50万円全額利用した場合:キャッシングは1円も利用不可
さらに、現金を借り入れるキャッシング枠には、貸金業法の「総量規制」が適用されます。これは年収の3分の1を超える借入を原則禁止する法律です。他社の消費者金融や別カードのキャッシング残高と合算されるため、年収300万円の人はすべての借入を合計して100万円までしか設定できません。ショッピング枠には割賦販売法が適用されるため基準が異なりますが、過度なキャッシング枠の設定はカード更新や増額時の審査にマイナス影響を及ぼす場合があります。
【トラブル回避】限度額を超えたらどうなる?突然カードが止まる理由とリスク

設定された上限枠を超えてカード決済を試みた場合、端末にはエラーコードが表示され、その場での決済が即座に拒否されます。日常の買い物であれば別カードや現金払いで回避できますが、深刻なのは固定費の支払いです。
スマートフォン料金、電気・ガスなどの公共料金、家賃や各種サブスクリプションの決済カードに限度額超過が発生すると、引き落としエラーになります。未払いの状態が放置されればサービスの利用停止に追い込まれるだけでなく、携帯電話本体の分割代金が含まれている場合は、信用情報機関に延滞情報が記録されるリスクが生じます。
また、カード会社によっては、限度額をわずかに超えても一時的に決済を通す例外措置(オーバーリミット)を設けている場合があります。しかし、これに甘えて超過状態を常態化させると、カード会社のリスク管理システムに引っかかり、強制的な利用停止や枠の減額処置が下される引き金となります。
【枠復活の仕組み】クレジットカードの締め日・支払日と利用枠が復活するタイミング
「支払日にお金を口座へ入金したのに、カードがまだ使えない」というトラブルも後を絶ちません。クレジットカードの利用枠が復活するタイミングは、「支払日当日」とは限らない点に注意が必要です。
クレジットカードの請求サイクルは、毎月の「締め日」で利用金額が集計され、翌月の「支払日(口座引き落とし日)」に口座から引き落とされます。しかし、銀行口座からお金が引き落とされた瞬間、即座にカード会社のシステムへデータが反映されるわけではありません。
金融機関からカード会社へ「引き落とし完了通知」が届くまでには、通常当日〜3営業日前後のタイムラグが発生します。そのため、利用可能額が正式に復活するのは、引き落とし確認が完了したタイミングです。
海外旅行や大きな買い物を控えていて急ぎで利用枠を空けたい場合は、支払日を待たずに「事前入金(繰り上げ返済)」を行うのが賢明です。カード会社の指定口座へ銀行振込を行うことで、早ければ即日〜翌日中に利用枠を復活させることができます。
【増額の裏ワザ】利用限度額の増額審査に通るコツと一時引き上げの申請理由
大きな買い物やライフステージの変化に伴い、限度額そのものを増やしたい場合には「増額申請」を行います。増額には「継続的な増額」と「一時的な引き上げ」の2種類があり、難易度と審査基準が大きく異なります。
一時的な引き上げは、結婚式、引っ越し、海外旅行、高額な家電購入などの明確なイベントがある場合に数ヶ月間だけ枠を広げる手続きです。利用目的が明確であるため、数カ月以上の利用実績があれば比較的スムーズに承認される傾向にあります。申請時には「結婚式費用の支払い」「海外渡航」など具体的な使途を伝えるのが通過率を高めるポイントです。
一方、恒久的な利用限度額の増額審査を有利に進めるには、以下の実績作りが欠かせません。
・最低でも半年〜1年以上の継続利用と、1度も遅れのない支払い実績
・公共料金や日用品の決済を集中させ、定期的な利用履歴を作る
・キャッシング枠をあらかじめ「0円(または最低額)」に設定して申請する
・転職や年収アップなど属性情報に変更があれば事前にマイページで更新しておく
特に他社からの借入額を減らしておくことと、キャッシング枠を不要として申請することは、カード会社から「純粋なショッピング用途である」と判断され、審査のハードルを下げる実効性の高いアプローチです。
【最新注意点】勝手に限度額が引き下げられる原因とクレジットヒストリーの守り方
増額とは逆に、カード会社から通知が届き「利用限度額が一方的に減額された」というケースが増加しています。カード会社はカード発行後も定期的に「途上与信」と呼ばれる再審査を行っており、信用力に変化があれば限度額を引き下げます。
限度額が引き下げられる主な原因は以下の通りです。
・支払いの遅延・延滞:他社のカードやカードローンであっても、1回でも延滞を起こすと信用情報機関(CICやJICC)を通じて全社に共有されます。
・カードの利用頻度が極端に低い:全く使われない高額枠はカード会社にとってリスク管理上の無駄となるため、自動減額の対象になります。
・借入総額の増加:他社でのキャッシングや消費者金融からの借入が増え、総量規制の枠に抵触した場合。
・ショッピング枠の現金化など利用規約違反の疑い:急激な金券類の大量購入など、不自然な決済パターンが検知された場合。
強固なクレジットヒストリー(信用情報)を守るための鉄則は、少額でも毎月カードを利用し、期日通りに必ず支払う「綺麗な実績」を積み重ねることです。支払日に残高不足を起こさないよう、給与受取口座と引き落とし口座を一本化しておくことが最善の予防策となります。
【ご利用限度額とは】に関するよくある質問(FAQ)
Q1:現在の利用限度額や利用可能額はどうやって確認すればいいですか?
A1:各カード会社の公式スマートフォンアプリ、または会員専用WEBサイト(マイページ)へログインすることで、リアルタイムの利用可能額と設定限度額を24時間確認できます。自動音声応答の電話窓口でも照会可能です。
Q2:限度額の増額審査にはどのくらいの日数がかかりますか?
A2:一時引き上げの場合は即日〜3日程度、恒久的な増額審査の場合は通常1週間〜2週間程度かかります。土日祝日を挟むと日数が延びるため、高額決済の予定がある場合は最低でも半月〜1ヶ月前には申請を済ませておくのが確実です。
Q3:入会直後に限度額を上げることはできますか?
A3:原則として、カード入会後半年間は増額申請を受け付けていないカード会社がほとんどです。カード会社との間で信頼関係(利用と返済の履歴)が構築されていないためです。まずは半年間、毎月定期的に利用して確実な返済実績を作りましょう。
まとめ:正しい枠の管理がキャッシュレスの安全性を高める
クレジットカードの「ご利用限度額」は、カード会社がユーザーに預けた信用そのものです。限度額と利用可能額の仕組みを正しく理解し、自分の支払い能力に応じた適切な枠を維持することが、突然の決済トラブルを防ぐ第一歩となります。
高額な決済予定がある際は早めの事前入金や一時引き上げを活用し、日頃からクリーンなクレジットヒストリーを育てていくことで、いざという時にも柔軟に対応できる強固な信用力を築くことができます。まずは手元のアプリを開き、現在の利用状況と限度額を再確認してみましょう。 (出典: ご 利用 限度 額 と は(Yahoo!ニュース))