秋が深まると職場から配布される年末調整の各種書類。その中でも「給与所得者の保険料控除申告書」は、手元に届いた保険料控除証明書を見比べながら複雑な計算式に当てはめる必要があり、毎年多くの会社員を悩ませる書類の代表格です。
記入欄が多く計算も煩雑に見えますが、押さえるべき基本ルールと記入の流れさえ把握してしまえば決して難しくありません。記載漏れや計算ミスによって、本来戻ってくるはずの税金を受け取り損ねてしまうのは大きな損失です。損をせずスムーズに手続きを終えるためのポイントをわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「新旧区分」の判定と計算式への当てはめにより最大12万円の控除枠を正しく使い切ることが肝要
- 要点2:iDeCoや国民年金、地震保険など支払額全額が控除対象になる枠の申告漏れに注意
- 要点3:2026年最新の電子化動向や妻名義保険の扱い、紛失時の再発行手順まで完全網羅
【基礎知識】保険料控除申告書の全体像と控除の種類・上限額一覧

年末調整で提出する保険料控除申告書は、1年間に支払った各種保険料や掛金を申告し、所得控除を受けるための公的書類です。課税対象となる所得金額から控除額を差し引くことで、所得税や翌年の住民税の負担を軽減できます。
申告書で対象となる控除は、大きく分けて以下の4つの区分に分類されます。
1. 生命保険料控除(上限最大12万円)
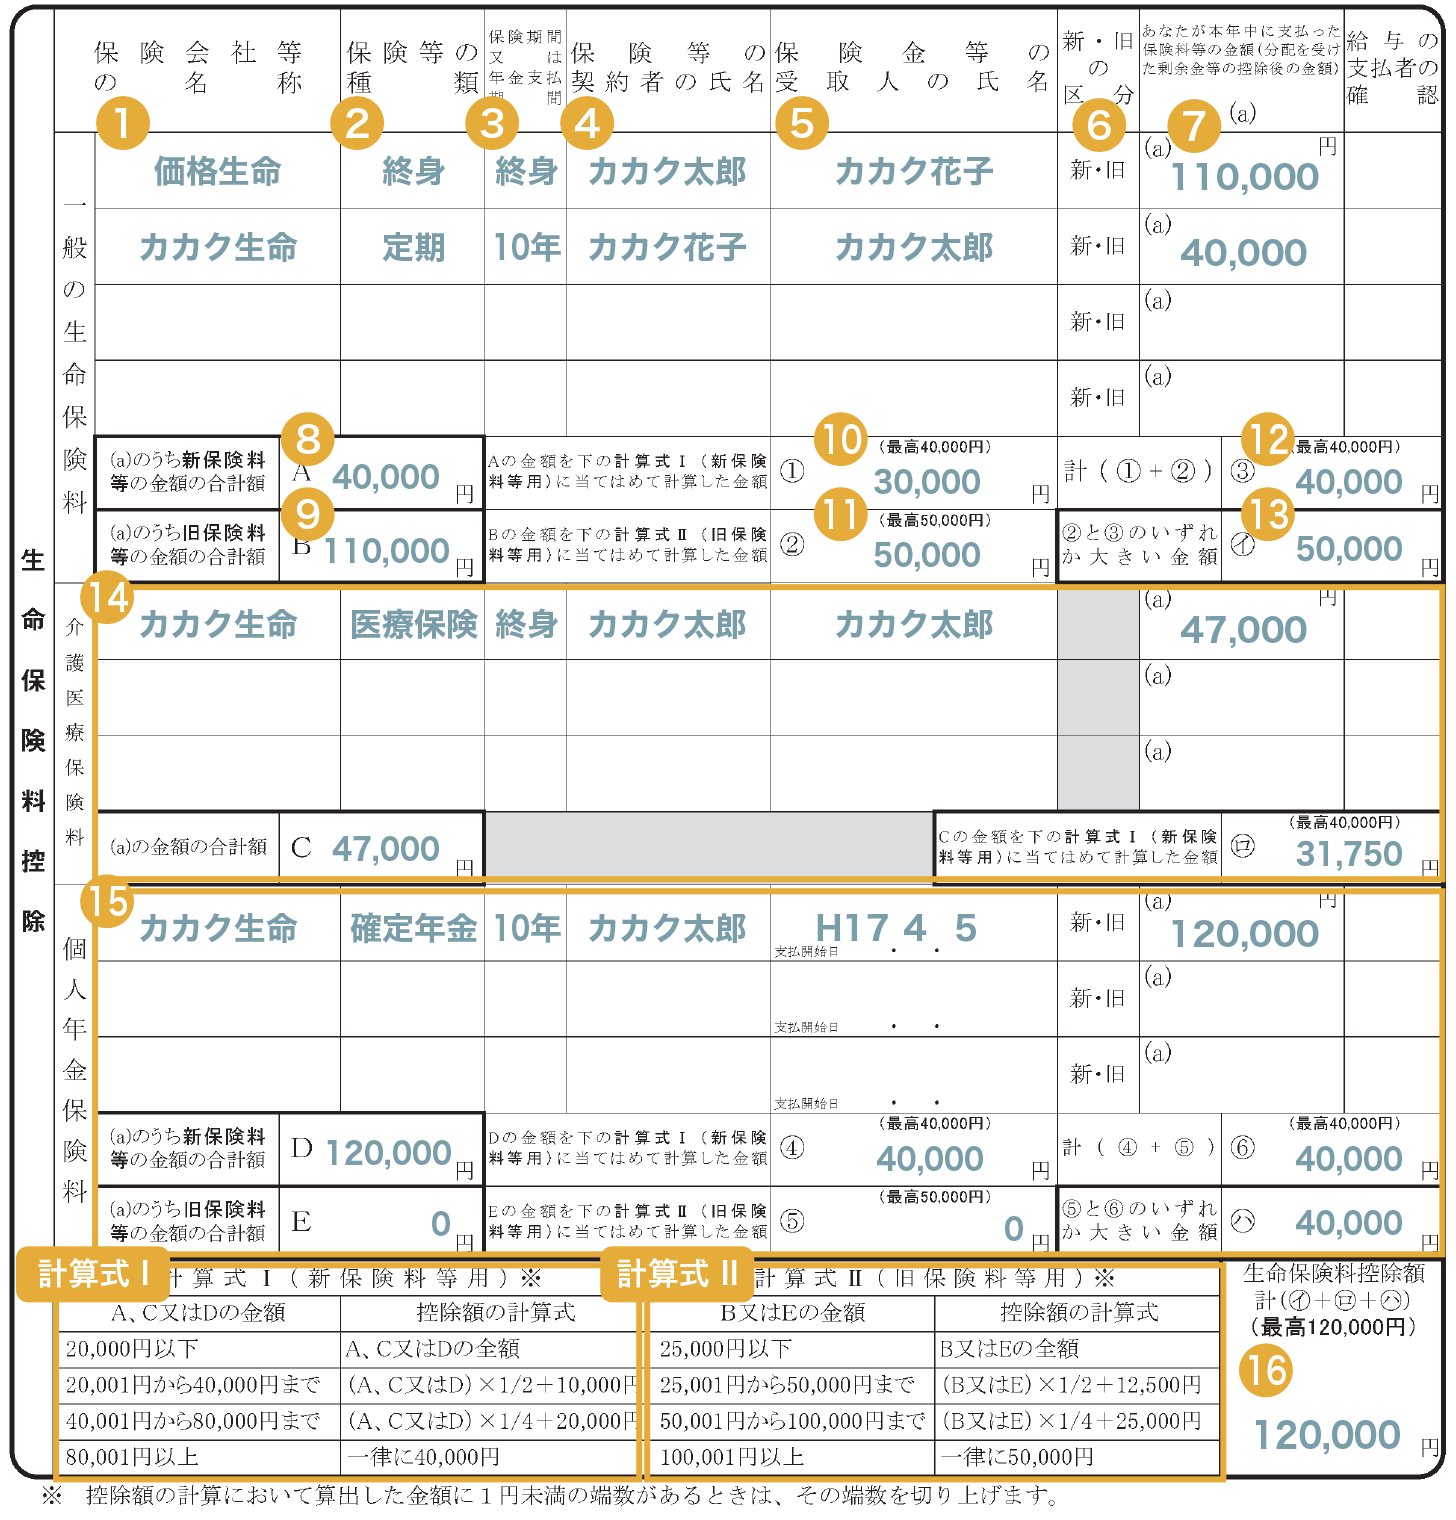
「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠で構成され、それぞれ所定の計算式で算出した額を合算します。
2. 地震保険料控除(上限最大5万円)
居住用家屋や家財を対象とする地震保険料が対象です。支払った保険料全額(上限5万円)が所得税の控除対象となります。
3. 社会保険料控除(上限なし・全額控除)
給与から天引きされている分とは別に、自ら支払った国民年金や国民健康保険料がある場合に申告します。
4. 小規模企業共済等掛金控除(上限なし・全額控除)
iDeCo(個人型確定拠出年金)や小規模企業共済の掛金を自ら拠出している場合、その支払全額が控除対象になります。
これらを正しく記載することで、会社員の年末調整における還付金目安は数千円から多い人で数万円規模に達します。提出漏れは直接的な手取りの減少に直結するため、確実な申告が求められます。
【記入例あり】生命保険料控除の書き方|新旧区分の見分け方と計算式

保険料控除申告書の中で最も記入欄が多く、計算に迷いやすいのが生命保険料控除の欄です。スムーズに記入を進めるための最大の鍵は、契約ごとの「新旧区分」を正確に判別することにあります。
保険会社から届く生命保険料控除証明書には、必ず「新制度(新区分)」または「旧制度(旧区分)」の記載があります。2011年(平成23年)12月31日以前の契約は旧契約、2012年(平成24年)1月1日以降の契約は新契約と定められており、それぞれ適用される計算式と適用上限額が異なります。
生命保険料控除の枠組みは以下の3種類です。
・一般生命保険料控除:死亡保険や養老保険など(新旧区分あり、旧上限5万円/新上限4万円)
・介護医療保険料控除:医療保険やがん保険、介護保険など(新契約のみ対象、上限4万円)
・個人年金保険料控除:個人年金保険料税制適格特約が付加された契約(新旧区分あり、旧上限5万円/新上限4万円)
計算の際は、まず証明書に記載されている「申告額(12月末までの支払見込額)」を申告書左側の明細欄へ転記します。その後、申告書の下部に印刷されている計算式表に従って各区分の控除額を算出します。
例えば、新契約の一般生命保険料で年間支払額が80,000円を超える場合、計算式により一律で上限の40,000円が控除額となります。旧契約であれば100,000円超で上限の50,000円が適用されます。新旧双方の契約がある場合は、合算時の上限ルール(一般生命保険料全体で上限4万円)に沿って最も有利になる組み合わせを選択して算出します。
地震保険料控除と小規模企業共済等掛金控除(iDeCo)の正確な記入ルール

申告書の右側上段に位置する地震保険料控除は、自宅の建物や家財を対象とした地震保険の支払額を申告する枠です。損害保険会社から送付される地震保険料控除証明書を確認し、保険会社名、保険等の種類、保険期間、契約者名、家屋の居住者氏名、および保険料の支払額を記入します。
なお、2006年以前に締結した「旧長期損害保険料」の契約が残っている場合は、経過措置として旧長期損害保険料の枠で申告可能です(支払額に応じて最高15,000円控除)。地震保険料と旧長期損害保険料の両方がある場合でも、地震保険料控除全体の控除限度額は最高50,000円となります。
また、資産形成として利用者の多いiDeCo(個人型確定拠出年金)は、右側最下段の「小規模企業共済等掛金控除」欄に記入します。会社員で毎月の掛金を給与天引きではなく自身の銀行口座から引き落としている場合、毎年10月下旬以降に国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」に記載された年間支払合計額を転記します。支払った全額が所得から控除されるため、課税所得を圧縮する大きな節税効果があります。
見落とし厳禁!国民年金・国民健康保険の控除と「妻名義」の保険料の扱い
社会保険料控除の欄は、給与天引き以外の社会保険料を支払った際に記入します。特に以下のケースは見落としが多いため注意が必要です。
・年の途中で就職・転職し、前職の退職期間中に自分で支払った国民年金や国民健康保険がある場合
・生計を一にする配偶者や子供の国民年金保険料を本人が立て替えて支払った場合
国民年金保険料については、日本年金機構が発行する「社会保険料(国民年金保険料)控除証明書」または領収証書の添付が必須となります。配偶者や学生の子供の分を親が支払った場合でも、実際に保険料を負担した人の申告書に記入して控除を受けることができます。
同様の疑問として多く挙げられるのが「妻名義の生命保険料」の扱いです。契約者名義が妻であっても、保険料を実際に支払っているのが夫であり、保険金受取人が夫または妻(親族)である場合は、夫の年末調整で保険料控除申告書に含めて申告することが税法上認められています。夫婦間の家計管理に合わせて漏れなく申告に含めましょう。
【損をしないための注意点】証明書の紛失・再発行手順とよくある記入ミス
毎年10月から11月にかけて各保険会社から圧着ハガキ等で届く保険料控除証明書ですが、他の郵便物に紛れて紛失してしまうケースが後を絶ちません。
もし紛失に気づいた場合は、焦らず速やかに保険会社の契約者専用ウェブサイト(マイページ)やカスタマーセンターにアクセスし、再発行の手続きを行ってください。近年の主要保険会社では、マイページからPDF形式の控除証明書電子データを即時発行できるサービスが標準化されており、再発行書類の郵送を何日も待つことなく手元で確認・印刷できるようになっています。
また、提出前には以下の「典型的な記入ミス」がないか再点検することをおすすめします。
・証明書の「証明額(現時点の払込額)」と「申告額(年間の払込見込額)」を書き間違えている
→ 年末調整では12月までの支払見込額である「申告額」を記入します。
・一般生命保険料と介護医療保険料の枠を取り違えて転記している
→ 証明書に記載されている「保険料の種類」を必ず確認してください。
・配偶者控除等申告書と混同して保険料申告書を空欄のまま提出してしまう
【2026年最新】年末調整の変更点とマイナポータル連携による電子化のメリット
行政手続きのデジタルシフトが進む中、2026年現在の年末調整実務ではマイナポータル連携および各種申告用WEBシステムの活用が急速に定着しています。
従来の紙の申告書に手書きし、切り取った証明書ハガキを糊付けして提出する手法から、保険会社や金融機関からマイナポータル経由で控除証明書データを一括取得し、会社の年末調整システムへデータ連携する電子申告方式への移行が標準的となりました。
電子化の最大のメリットは、契約区分や新旧制度の判定、複雑な計算式への当てはめがシステム側で完全自動化される点にあります。手書きの手間や計算ミスが根絶されるだけでなく、証明書原本の提出や保管の手間も省けます。勤務先が電子申告に対応している場合は、マイナポータル連携を積極的に利用するのが最も確実で迅速な方法です。
【年末調整の保険料控除申告書】に関するよくある質問(FAQ)
Q1:保険料控除申告書を出し忘れたり、計算を間違えて提出してしまった場合はどうすればいいですか?
A1:勤務先の年末調整の最終締め切り(通常12月上旬〜中旬頃)前であれば、再提出や修正が可能です。万が一、年末調整の処理が完全に完了してしまった場合でも、翌年2月16日から3月15日までの確定申告期間中に自身で確定申告を行えば、正しい控除を受けて還付金を受け取ることができます。
Q2:今年から始めたiDeCoの証明書がまだ届きません。会社への提出期限に間に合わない場合は?
A2:iDeCoの加入時期が秋以降の場合、初回の掛金払込証明書の発送が11月下旬以降になることがあります。会社の提出期限に間に合わない場合は、一度iDeCoの記載を抜いて年末調整を提出し、証明書が届いた後に年明けの確定申告で追加申告するのが一般的な対処法です。
Q3:車検の際に支払った自動車保険(任意保険)や火災保険は控除の対象になりますか?
A3:自動車保険(任意保険・自賠責保険)や単独の火災保険は、現在の税制では保険料控除の対象外です。火災保険の契約に付帯されている「地震保険」部分の保険料のみが、地震保険料控除の対象として申告可能です。
まとめ:正しい申告で還付金を確実に受け取ろう
年末調整における保険料控除申告書は、一見すると専門用語や計算式が並びとっつきにくく感じられますが、手元の控除証明書を正しく読み解き、決められた枠に数値を当てはめていくだけで完結します。
各種保険の上限額や新旧区分の違いを把握し、iDeCoや家族分の社会保険料などの全額控除枠を漏れなく申告することが、確実な節税への第一歩です。電子申告システムの利便性も取り入れながら、余裕を持って準備を進め、正当な税金の還付をしっかりと受け取りましょう。 (出典: 年末 調整 保険 料 控除 申告 書(Yahoo!ニュース))