「会社や親族にお金を貸していた被相続人が亡くなったが、実際には1円も回収できる見込みがない」――。相続実務の現場で遺族を最も震撼させるトラブルの一つが、この「回収不能な貸付金の相続」です。手元に現金が入ってこないにもかかわらず、税務署からは「額面通りの価値がある資産」として多額の相続税を請求されるケースが後を絶ちません。
特に経営者による同族会社への役員貸付金や、親族間でうやむやになっていた金銭消費貸借は、適切な対策を講じなければ残された家族の生活を破綻させかねない爆弾となります。2026年現在の最新税務ルールを踏まえ、不条理な課税を回避するための評価方法や債権放棄の落とし穴、円滑な遺産分割の実務を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸付金は原則「元本+経過利息」の額面で相続税評価され、回収不能でも自動的には減額されない
- 要点2:評価減が認められるには法的倒産や債務超過など国税庁が定める厳格な証明要件のクリアが必須
- 要点3:安易な債権放棄は法人税(受贈益)や贈与税を招くため、相殺や適正な遺産分割による事前設計が不可欠
【最大の落とし穴】回収不能でも課税?貸付金の相続税申告における原則評価

相続財産といえば預貯金や不動産、株式を連想しがちですが、被相続人が第三者や自社に対して有していた金銭債権も立派な課税対象です。ここで多くの相続人が直面するのが、貸付金 相続税申告 評価方法における厳格な「原則評価」の壁です。
財産評価基本通達において、貸付金債権は原則として「元本の価額+課税時期までの利息の額」で評価されます。つまり、相手先が赤字続きで返済が滞っていようと、税務上は1,000万円の貸付金は1,000万円の現金と同等とみなされて課税価格に算入されます。
「現実に回収できないのに税金だけ取られる」という不条理が生じる背景には、債権の価値判定を恣意的に行わせない税務当局の意図があります。実質的に破綻状態にある相手への貸付金であっても、規定の手続きを踏んで客観的な証拠を提示しない限り、税務署は額面評価を崩しません。
回収不能な貸付金の評価減が認められる厳格な理由と条件

回収が絶望的な貸付金を額面通りに申告する必要は本来ありません。税法上、正当な回収不能 貸付金 評価減 理由が存在する場合に限り、貸付金の価額をゼロまたは回収可能見込額まで減額できます。
具体的に評価減が認められる主なケースは次の通りです。
・法的整理の開始:破産手続開始、会社更生手続、民事再生手続などの申し立てが行われている場合
・債権カットの確定:会社整理や私的整理のガイドラインに基づき、債権の一部切り捨てが決定している場合
・債務超過かつ支払不能:債務者の資産状態が著しく悪化し、事業好転の見込みがなく、担保処分を行っても弁済を受けられないことが明らかな場合
注意すべきは、「長年返済が滞っているから」という主観的な理由だけでは評価減が一切通らない点です。相手企業の決算書(直近3期分以上)や資産目録を精査し、弁済能力がない事実を客観的数値で立証する準備が求められます。
【同族会社の罠】役員貸付金の相続税評価と残された家族のリスク

中小企業のオーナー経営者が会社に資金を融通していた場合、その金額は役員貸付金 相続税評価の対象となります。会社を助けるための資金提供が、相続発生時には後継者や遺族を苦しめる足かせへと変わります。
この事態を防ぐため、同族会社 役員貸付金 相続対策として有効なのが「役員借入金との相殺」や「生前の資本性借入金への転換」です。もし被相続人が会社に対して借入金(役員借入金)も抱えていた場合、役員借入金 役員貸付金 相殺を実施することで、帳簿上の債権額を圧縮し課税対象を減らすことが可能です。
また、後継者へ生前に少しずつ債権を暦年贈与していく手法や、DES(デット・エクイティ・スワップ:債権の株式化)を活用した資本調達への組み換えも、将来の相続税負担を抑える強力な手段となります。
親族間貸付金の相続税トラブルと時効援用の実務
親戚や子供に対する資金援助が「貸付」の形をとっていた場合、親族間 貸付金 相続税の調査で税務署から厳しく追及される事例が多発しています。特に「返済期日を定めていない」「利息を受け取っていない」「借用書がない」といった曖昧な金銭移動は、生前贈与とみなされて贈与税の無申告加算税を課されるか、貸付金として相続財産に上乗せされるかの二者択一を迫られます。
法的な観点では、返済期限から一定期間が経過した債権について、民法上の貸付金 相続 時効 援用(消滅時効の主張)を行う選択肢があります。しかし、税務調査において親族間での時効援用を成立させるには、書面による意思表示の証拠が必要です。安易に「昔のことだから時効だ」と口頭で主張しても、税務当局には認められません。
感情的な対立も絡む貸付金 相続トラブル 2026年最新の傾向として、貸付を受けていた親族と他の共同相続人との間で「特別受益にあたるか否か」をめぐる争論が激増しています。金銭の授受があった経緯は、生前のうちに明確な契約書として整理しておく必要があります。
遺産分割協議書の書き方と安易な債権放棄・相続放棄のデメリット
貸付金債権を誰が相続するかを決める際、貸付金 遺産分割協議書 書き方には細心の注意を払わなければなりません。債務者名、契約日、当初貸付元本、相続開始時点の残債額を正確に特定して記載しないと、金融機関や法務局での各種手続きで不受理となる原因になります。
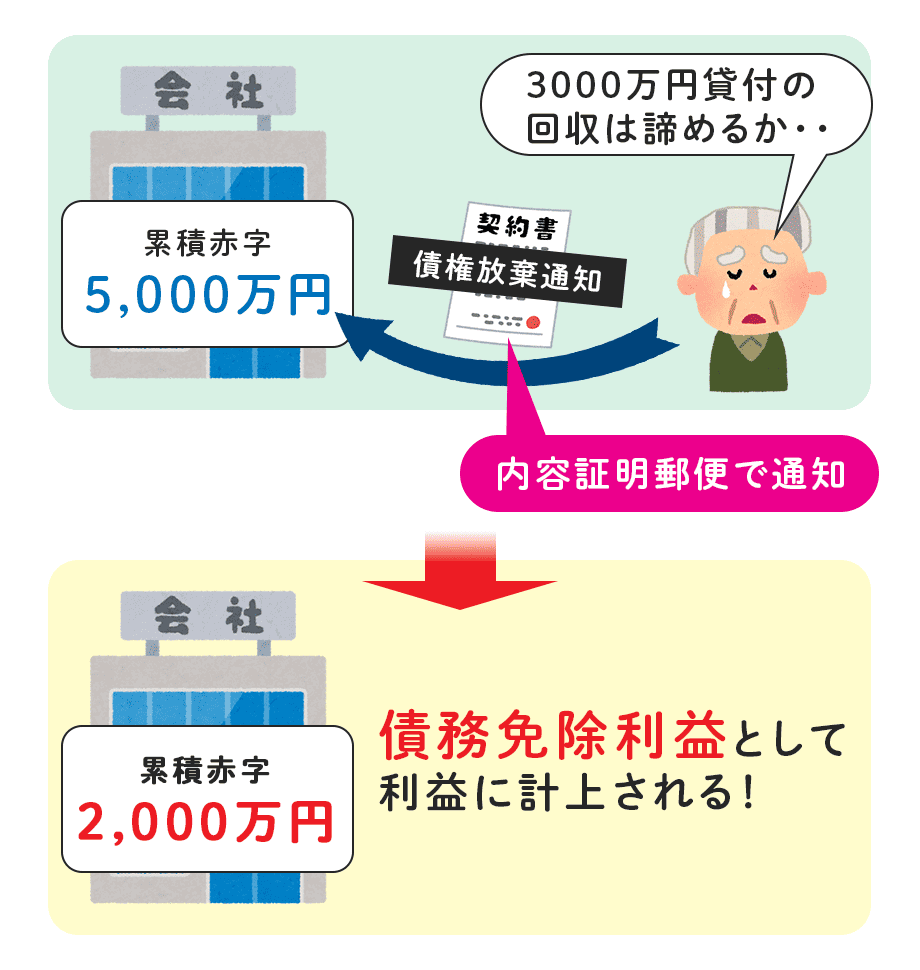
また、「回収できないなら会社のために債権を放棄してしまおう」と考えるのは非常に危険です。役員貸付金 債権放棄 税務上のルールとして、会社側で「債務免除益(受贈益)」が発生し、多額の法人税が課されるリスクがあります。会社に繰越欠損金が存在しないタイミングで安易に放棄すると、想定外の納税資金ショートを招きます。
さらに、回収不能な貸付金があるからといって貸付金 相続放棄 デメリットを考慮せずに手続きを進めると、自宅や預貯金など守るべき優良資産まで一切合切を手放す結果となります。相続放棄はすべての権利を包括的に失う不可逆な判断であるため、債務超過の度合いを慎重に見極める必要があります。
【貸付金の相続】に関するよくある質問(FAQ)
Q1:借用書が存在しない親族への貸付金は、相続財産から除外しても良いですか?
A1:除外できません。借用書がなくても、被相続人の通帳からの出金履歴や相手方の入金記録、過去の返済履歴などの状況証拠から貸付金と認定されるケースが大半です。意図的に申告から除外すると重加算税の対象となります。
Q2:債務超過の同族会社に対する役員貸付金は、確実にゼロ評価になりますか?
A2:単に債務超過であるだけではゼロ評価にはなりません。会社の現預金、不動産、売掛金などの実質的な換価価値を精査し、仮に会社を清算した場合でも一切回収できない部分のみが評価減の対象となります。
Q3:貸付金を受け取った債務者本人が相続人である場合、相殺処理は可能ですか?
A3:債務者である相続人がその貸付金債権自体を単独相続した場合、「混同」によって債権債務が消滅します。ただし、遺産分割協議においてその債務免除が実質的な経済的利益とみなされ、他の相続人との遺産取り分調整(特別受益の持ち戻し等)の対象となる点に注意が必要です。
まとめ:貸付金相続は「額面課税」の回避が最大の鍵
回収見込みの薄い貸付金の相続は、放置すれば多額の相続税という実害となって遺族に跳ね返ってきます。税法上の原則評価は額面通りであるからこそ、評価減の要件立証、事前の相殺処理、計画的な贈与といった戦略的なアプローチが不可欠です。
会社経営に関わる役員貸付金や複雑な親族間債権を抱えている場合は、相続発生前からの帳簿整理と、資産税に強い専門家への早期相談が財産防衛の成否を分けます。 (出典: 貸付 金 相続(Yahoo!ニュース))