確定申告の時期が近づくと、多くの納税者を悩ませるのが「総合課税」と「申告分離課税」のどちらを選ぶべきかという選択です。株式の配当金や投資信託の分配金、暗号資産(仮想通貨)の利益、さらには副業収入まで、どの課税方式を選ぶかによって最終的な手取り額は数十万円単位で変わるケースも珍しくありません。
税制改正により所得税と住民税の課税方式一致が定着した2026年現在、かつて通用した「所得税だけ総合課税、住民税は申告不要」という裏ワザは使えなくなっています。制度の仕組みを正しく把握し、自分の課税所得に応じた最適なルートを選ばなければ、税金や社会保険料で思わぬ痛手を被ることになります。本稿では、複雑な税制の分岐点と損をしないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は「合算して累進課税」、分離課税は「他の所得と切り離して一律税率」を適用する制度。
- 要点2:配当所得は課税所得330万円以下なら総合課税(配当控除)が有利になりやすいが、住民税・社会保険料の連動に要注意。
- 要点3:副業や仮想通貨は原則総合課税で株式との損益通算は不可。自身の課税所得を正確に試算して申告方式を選ぶ必要がある。
【決定的な違い】総合課税と申告分離課税・源泉分離課税の仕組みを整理

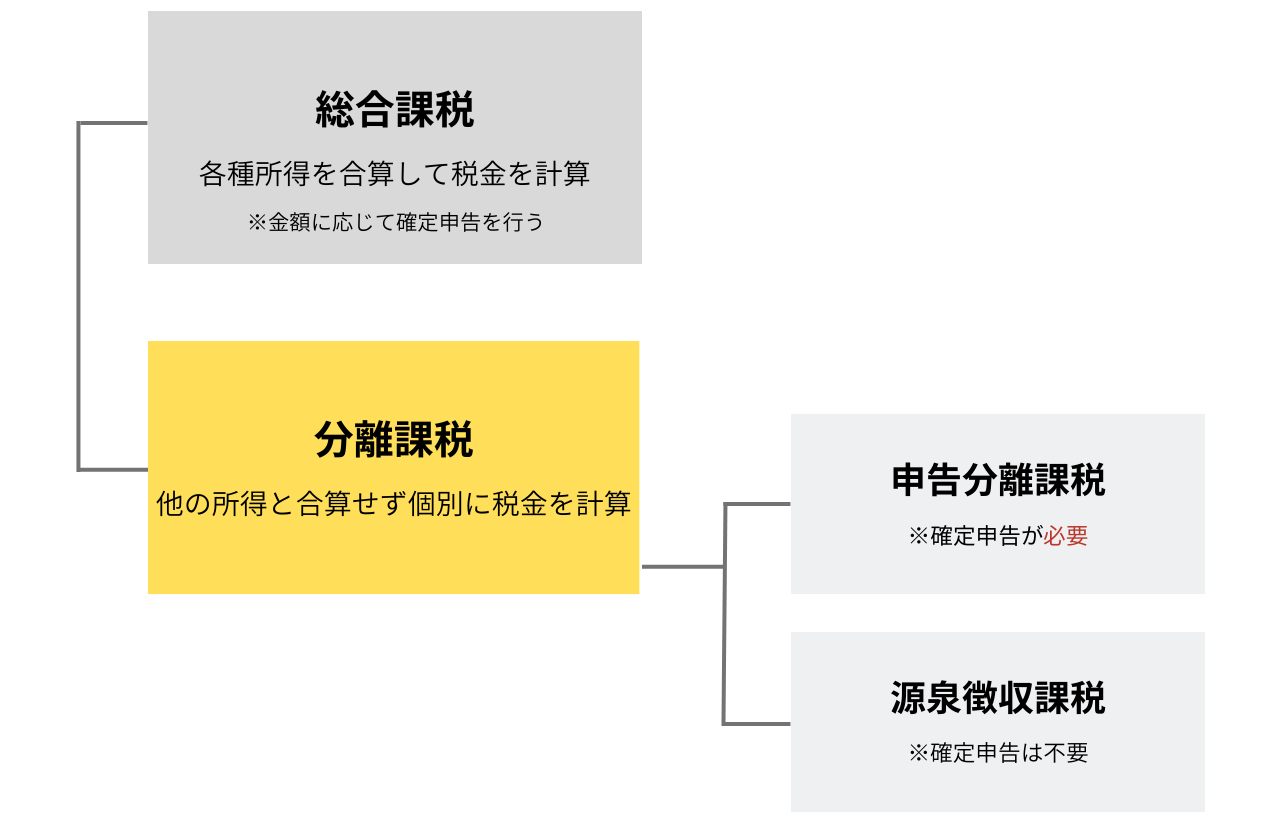
日本の所得税法において、個人の所得は10種類に分類されます。これらに課税するアプローチは、大きく分けて「総合課税」と「分離課税」の2系統が存在します。
総合課税とは、給与所得、事業所得、不動産所得、配当所得、雑所得などを合算し、その合計額に対して税率を適用する方式です。所得が増えるほど税率が高くなる「累進課税制度」がとられており、低所得者には有利に、高所得者には負担が重くなる設計になっています。
対して分離課税は、特定の所得を他の所得と合算せず、個別に計算する方式です。分離課税にはさらに2つの種類があります。
1つ目は「申告分離課税」です。確定申告を行うことで税額を確定させる方式で、株式の売買益(株式譲渡所得)や土地・建物の譲渡所得、先物取引などが対象となります。税率は他の所得水準にかかわらず一律で設定されているのが特徴です。
2つ目は「源泉分離課税」です。所得が支払われる段階で所定の税率が天引きされ、それだけで納税が完結する方式です。預貯金の利子(利子所得)などがこれに該当し、確定申告で他の所得と合算したり控除を適用したりすることは原則できません。
【所得税率一覧】累進課税制度の壁と税金計算シミュレーションの勘所

総合課税を選択するか分離課税を選択するかを判断する上で、土台となるのが所得税の税率テーブルです。総合課税では、所得控除を差し引いた後の「課税所得金額」に応じて、以下のように5%から45%まで7段階に税率が跳ね上がります(別途、住民税一律10%および復興特別所得税が加算)。
【所得税の累進税率テーブル】
・195万円以下:5%(控除額0円)
・195万円超〜330万円以下:10%(控除額97,500円)
・330万円超〜695万円以下:20%(控除額427,500円)
・695万円超〜900万円以下:23%(控除額636,000円)
・900万円超〜1,800万円以下:33%(控除額1,536,000円)
・1,800万円超〜4,500万円以下:40%(控除額2,796,000円)
・4,500万円超:45%(控除額4,796,000円)
一方、株式譲渡所得や配当所得を申告分離課税で処理する場合、税率は一律20.315%(所得税15%、住民税5%、復興特別所得税0.315%)で固定されます。
この税率の差こそが選択の最大の鍵です。課税所得が低く所得税率が5%〜10%の枠に収まる層であれば、総合課税を選んだ方が税率を抑えられる可能性が高くなります。逆に、年収が高く所得税率が23%や33%に達している層は、一律約20%の申告分離課税を選んだ方が税負担を軽くできるという力学が働きます。
【株式・配当金】配当所得は総合課税と分離課税のどっちが得か?

投資家にとって毎年の確定申告で最大の論点となるのが、上場株式の配当所得における課税方式の選択です。配当金は以下の3つの選択肢から選ぶことができます。
1. 申告不要制度(源泉徴収あり特定口座で天引き完結)
2. 申告分離課税(税率20.315%で申告、株式の譲渡損失と通算)
3. 総合課税(累進税率で申告し「配当控除」を適用)
総合課税を選ぶ最大のメリットは「配当控除」の適用です。国内株式の配当金であれば、所得税で配当所得の10%(課税総所得1,000万円以下の場合)、住民税で2.8%が税額から直接控除されます。
単年度の所得税・住民税の合算だけで比較した場合の理論上の分岐点は、課税所得330万円以下です。課税所得が330万円以下であれば、所得税(10%-配当控除10%=0%)+住民税(10%-配当控除2.8%=7.2%)となり、合計税率は約7.2%まで下がるため、申告分離課税の20.315%と比べて大幅に税金を取り戻せます。
ただし、現在の確定申告では所得税と住民税で異なる課税方式を選択できません。確定申告で総合課税を選ぶと住民税の課税所得も増えるため、国民健康保険料の算定基準額が上がったり、扶養控除の枠から外れたりするリスクが生じます。会社員で社会保険に加入している場合でも、家族の扶養に入っている配偶者や学生は慎重なシミュレーションが不可欠です。
【副業・仮想通貨】雑所得の課税ルールと損益通算・繰越控除の落とし穴
近年利用者が急増している暗号資産(仮想通貨)や副業の所得区分についても、正確な理解が必要です。
ビットコインをはじめとする暗号資産の売却益や利確益は、税法上原則として「雑所得(総合課税)」に分類されます。株式のような20.315%の申告分離課税は適用されず、給与所得などと合算された上で最大55%(所得税45%+住民税10%+復興特別所得税)の累進税率が課されます。
また、損失が出た場合の取り扱いにも大きな違いがあります。株式投資の申告分離課税では、複数口座間での「損益通算」や、引ききれなかった赤字を翌年以降3年間にわたって繰り越せる「繰越控除」が認められています。
しかし、仮想通貨などの雑所得では他の所得区分との損益通算ができず、赤字の繰越控除も認められていません。「仮想通貨で大損したから給与所得の税金を減らす」といった処理は税法上不可能です。副業における確定申告の基準(年間利益20万円超)を含め、所得の性質ごとに適用可能なルールを正確に峻別しなければなりません。
【2026年最新】確定申告で失敗しない課税方式の選び方と注意点
2026年分の確定申告において、税額で損をしないための具体的な判断ステップは以下の通りです。
ステップ1:自身の課税所得金額を算出する
源泉徴収票を確認し、給与所得控除や各種所得控除(基礎控除、配偶者控除、社会保険料控除、小規模企業共済等掛金控除など)を引いた後の金額を把握します。
ステップ2:赤字(損失)の有無を確認する
年間の株式取引で売買損が出ている場合は、配当金と相殺するために「申告分離課税」を選択して損益通算・繰越控除の手続きを行います。
ステップ3:社会保険や各種手当への影響を評価する
自営業やフリーランスで国民健康保険に加入している方や、後期高齢者医療制度の被保険者は、配当所得を確定申告することで保険料負担や窓口負担割合(1割から3割への引き上げなど)が跳ね上がるリスクがあります。税額の還付分よりも保険料の増額分が上回るケースが多いため、迷った場合は「申告不要」を選択するのが安全策となります。
【総合課税と分離課税】に関するよくある質問(FAQ)
Q1:会社員で給与以外の副業収入が15万円の場合、確定申告は必要ですか?
A1:所得税の確定申告は年間利益20万円以下であれば不要ですが、住民税の申告は別途必要です。住民税には「20万円以下申告不要」の特例がないため、市区町村の窓口またはWebから住民税の申告手続きを行ってください。
Q2:配当所得を総合課税で申告して配当控除を受けると、会社に副業が知られますか?
A2:配当金自体は副業の事業所得ではないため、通常は副業バレの心配はありません。ただし、確定申告をすると住民税の決定通知書を通じて合算された所得額が勤務先に通知される場合があります。会社に知られたくない場合は、特定口座の「源泉徴収あり(申告不要)」を選ぶのが確実です。
Q3:株式の譲渡損失と仮想通貨の利益を相殺することはできますか?
A3:相殺(損益通算)はできません。株式譲渡所得は「申告分離課税」、仮想通貨の利益は「総合課税の雑所得」と所得区分および課税方式が異なるため、税制上これらを合算して計算することは認められていません。
まとめ:所得と控除を見極めて賢く手取りを最大化しよう
総合課税と分離課税の選択は、単に「税率のパーセンテージ」だけを比較して決められるものではありません。自身の年間課税所得の合計、保有する所得の種類、各種所得控除の利用状況、そして国民健康保険や扶養関係への波及効果までを総合的に勘案して判断する必要があります。
特に配当金や株式売買益に関しては、特定口座(源泉徴収あり)による「申告不要制度」を活用することが、結果的に最も手取りを守る防衛策になるケースも多々あります。確定申告ソフトのシミュレーション機能などを活用し、トータルの負担額を綿密に比較した上で、自分にとって最も手取りが残る選択を勝ち取ってください。 (出典: 総合 課税 と 分離 課税(Yahoo!ニュース))