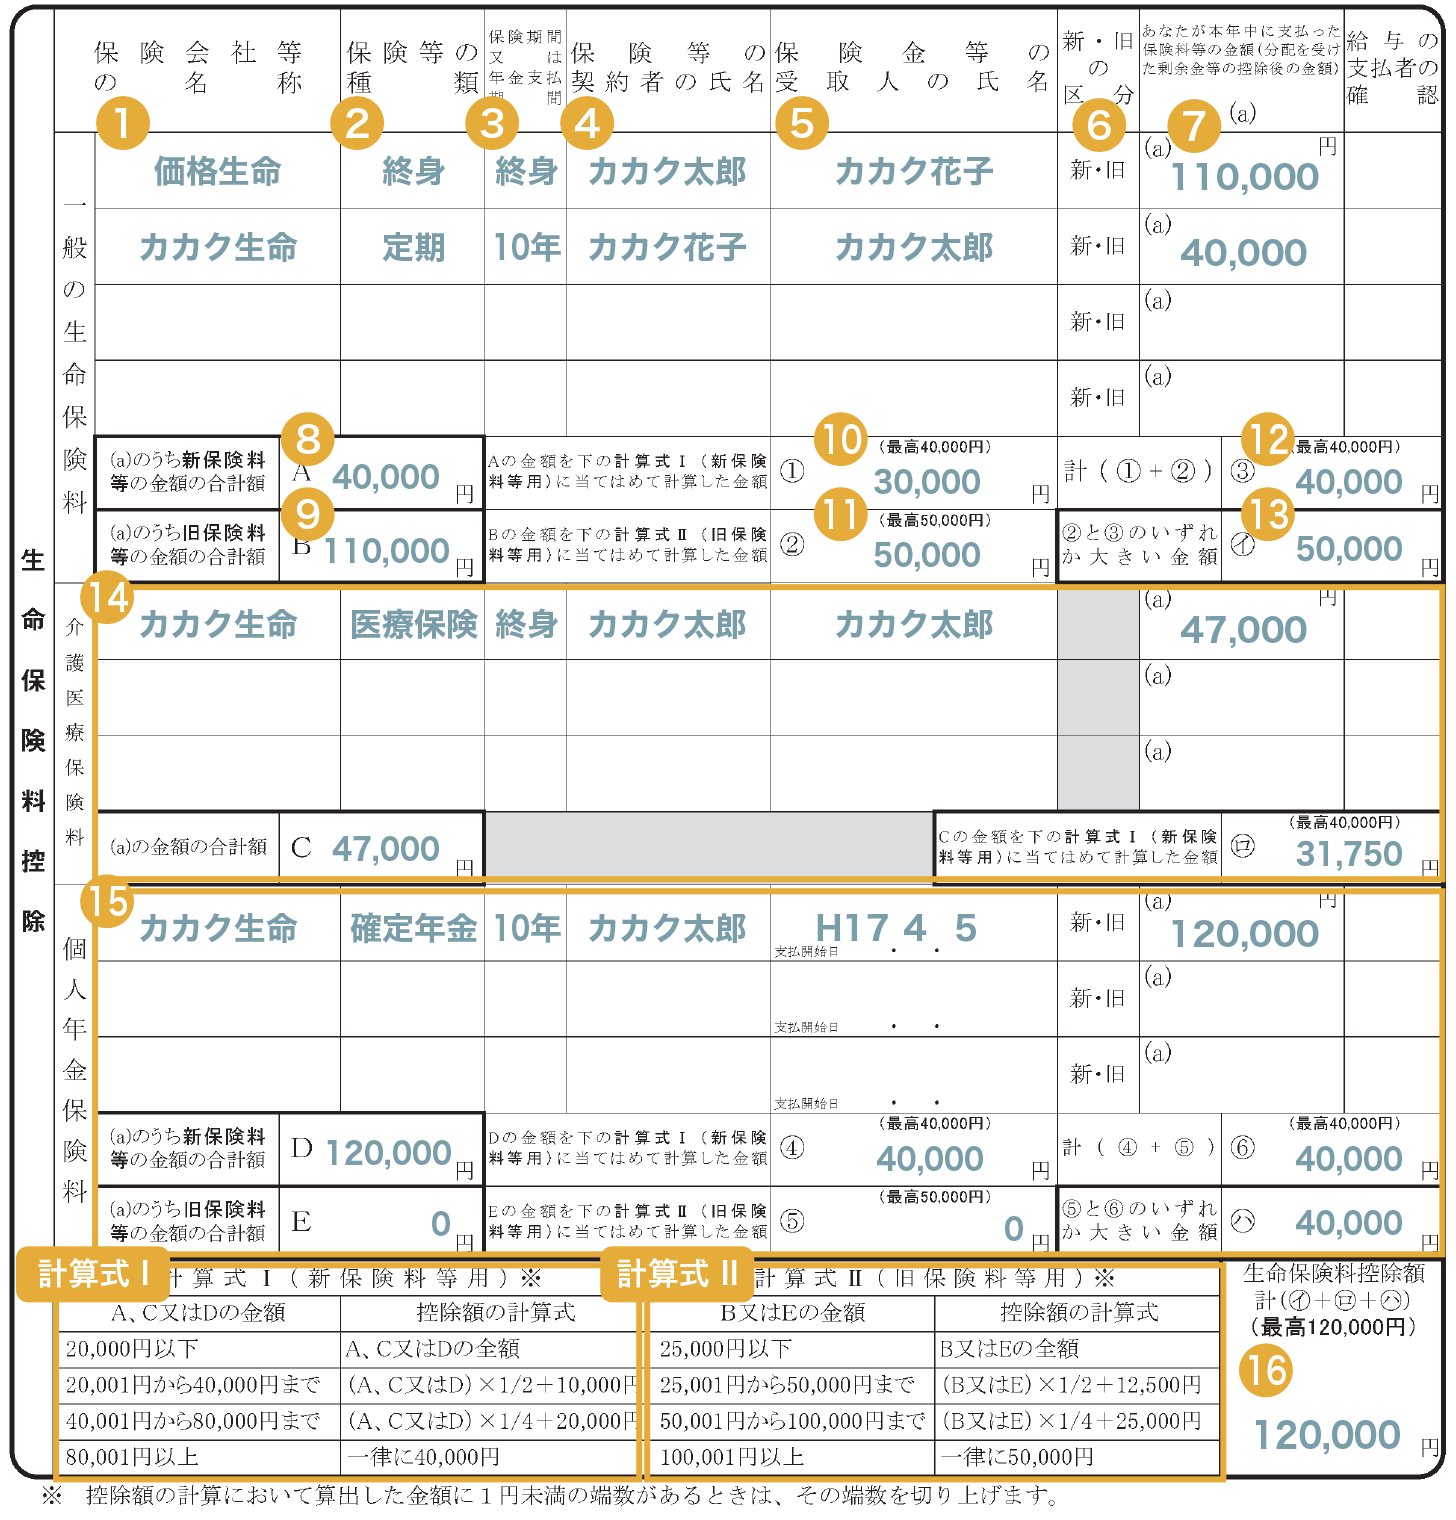
秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた保険料控除証明書を見ながら記入しようとしたものの、「新制度と旧制度のどちらに丸をつけるのか」「証明額と申告額のどちらの金額を書けばいいのか」とペンが止まってしまうケースは少なくありません。
保険料控除は、正しく申告することで所得税や住民税の負担をダイレクトに軽減できる重要な手続きです。記入ミスや計算の勘違いによって控除の適用漏れが発生すると、本来戻ってくるはずの税金を逃してしまう原因になります。本記事では、控除申告書の具体的な記入手順や計算方法、見落としやすいポイントをわかりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:控除申告書に書く金額は、本年12月末までに支払い予定があるなら「申告額(ご申告額)」を記入するのが基本ルール。
- 要点2:契約日が2011年12月31日以前なら「旧制度」、2012年1月1日以降なら「新制度」に区分され、それぞれ控除限度額が異なる。
- 要点3:妻名義の保険であっても夫が保険料を実際に支払っていれば控除対象となり、手続きの電子化(マイナポータル連携)も急速に進んでいる。
【基礎知識】保険料控除証明書はいつ届く?申告書への転記ルールと新旧制度の見分け方

生命保険会社や損害保険会社が発行する保険料控除証明書は、毎年10月中旬から11月上旬にかけて契約者の自宅へ郵送、あるいは各社のマイページ等で電子発行されます。10月以降に新規契約した場合は、11月下旬から12月にかけて届くこともあるため、届き次第大切に保管しておかなければなりません。
書類を作成する際、最初の関門となるのが「新制度」と「旧制度」の違いと見分け方です。税制改正に伴い、保険の契約時期によって適用される制度が明確に分かれています。
判断基準はシンプルで、2011年(平成23年)12月31日以前の契約は「旧制度」、2012年(平成24年)1月1日以降の契約は「新制度」となります。手元の証明書に「新」「旧」あるいは「新制度」「旧制度」と印字されているため、申告書の該当する区分欄にそのままチェックまたは〇印を付けます。転記する際は、証明書に記載された「保険会社等の名称」「保険の種類」「保険期間」「保険契約者の氏名」「保険金受取人」をそのまま枠内に書き写します。
「証明額」と「申告額」どっちを書く?年末調整の保険料控除申告書の記入例

多くの人が申告書の作成時に頭を悩ませるのが、証明書に「証明額」と「申告額(ご申告額)」という2つの異なる金額が印字されているケースです。
結論から整理すると、年内(12月末)まで保険料を継続して支払う予定であれば「申告額」を記入します。「証明額」は証明書が発行された時点(一般的に9月〜10月頃)までに実際に支払われた累計額であり、「申告額」は12月分の保険料まで払い込んだと仮定した年間の見込み支払合計額を指します。
年末調整は1年間の所得と税額を確定させる手続きのため、年間の総支払額である申告額を基準に計算します。ただし、一時払いで保険料を一括納入済みの場合や、すでに解約して追加の支払予定がない場合は、証明額と申告額が同額になっているか、証明額のみが記載されているため、その数値を申告書へ記入してください。
生命保険・介護医療・個人年金の3区分と控除限度額の計算手順

生命保険料控除は、以下の3つの枠組みに分かれており、それぞれ控除額を計算して合算します。
1つ目が死亡保障などを対象とした一般生命保険料、2つ目が医療保険やがん保険を対象とした介護医療保険料、3つ目が将来の年金原資を積み立てる個人年金保険料(※個人年金保険料税制適格特約が付加されている契約)です。新制度ではこの3枠すべてが存在しますが、旧制度には介護医療保険料の枠が存在せず、医療保険も一般生命保険料に合算される仕組みでした。
控除限度額と計算手順は以下の通りです。新制度の場合、各枠の控除限度額は所得税が最高4万円(住民税は最高2.8万円)となり、3枠合計で所得税の最大控除枠は12万円に設定されています。旧制度の場合は各枠の所得税限度額が最高5万円で、合算の上限は10万円です。
申告書の裏面または計算欄に記載された計算式テーブルに従い、支払保険料が2万円以下の場合は全額控除、2万円超4万円以下の場合は「支払保険料×1/2+1万円」といった手順でそれぞれの控除額を算出し、最終的な合計控除額を導き出します。
地震保険料控除の書き方と注意点|旧長期損害保険との併用ルール
住まいの安心を守る火災保険に付帯する地震保険も、地震保険料控除の対象となります。申告書の「地震保険料控除」のブロックに、保険会社名、保険等の種類(地震保険など)、保険期間、契約者名、家屋等の居住者名を記入します。
控除額の計算において、地震保険料として支払った金額は年間最高5万円まで全額が所得税の控除対象となります(住民税は最高2.5万円)。
注意したいのが、2006年12月31日以前に締結した一定の損害保険である「旧長期損害保険料」の扱いです。現在も契約が継続している場合、旧長期損害保険料として最高1万5,000円までの控除が認められています。1つの保険契約で地震保険と旧長期損害保険の双方が含まれている場合は、いずれか有利な一方を選択して申告するルールとなっています。
妻名義の保険は夫の年末調整で控除対象になる?家族分の適用条件
家族で加入している保険契約に関して、「契約者が妻名義の医療保険を夫の年末調整で申告できるか」という相談は毎年多く寄せられます。
税法上のルールとして、保険料を実際に負担(口座引き落とし等で支払い)しているのが夫であれば、妻名義の保険であっても夫の年末調整で控除対象に含めることができます。専業主婦の妻や、パート収入が一定以下の妻の保険料を夫の給与口座から支払っている場合などがこれに該当します。
ただし、保険金の受取人要件には注意が必要です。一般生命保険料控除や介護医療保険料控除を適用するためには、保険金受取人が「本人または配偶者、その他の親族(6親等内の血族・3親等内の姻族)」である必要があります。また、個人年金保険料控除については、年金受取人が「本人または配偶者」に限定されているため、契約形態をあらかじめ確認しておくことが欠かせません。
紛失時の再発行手続きと2026年のトレンド「マイナポータル連携・電子化」
手元にあるはずの保険料控除証明書が見当たらない場合でも、速やかに再発行手続きを行えば年末調整に間に合わせることが可能です。多くの保険会社では、公式WebサイトのマイページやLINE公式アカウント等から24時間体制で再発行申請を受け付けており、即時に電子データ(XMLファイル)をダウンロードできる環境が整っています。
2026年現在、企業の年末調整手続きはペーパーレス化が標準化しつつあります。マイナポータル連携を活用した年末調整の電子化を導入している勤務先であれば、保険会社とマイナポータルを紐付けることで、控除証明書データを一括取得して申告ソフトへ自動入力できます。
電子提出を行わない場合や、転職・退職に伴い個人で確定申告を行う場合は、保険料控除証明書の原本(または印刷した電子証明書)が添付書類として必要になります。書面の紛失に気づいた段階で、早めの再発行申請を行いましょう。
【保険料控除証明書の書き方】に関するよくある質問(FAQ)
Q1:申告書の提出時に「申告額」ではなく間違えて「証明額」を書いてしまいました。修正は必要ですか?
A1:支払額が少なく申告されてしまい、控除額が減って税金面で損をする可能性があるため、勤務先の担当部署(総務部や人事労務部)に申し出て修正することをおすすめします。多くの企業では12月の給与計算締め切り前であれば訂正を受け付けています。
Q2:12月の年末調整の提出期限に控除証明書が間に合わなかった場合はどうすればいいですか?
A2:会社での年末調整に間に合わなかった場合でも、翌年2月16日から3月15日までの確定申告期間中に自身で確定申告を行えば、払いすぎた税金の還付を受けることができます。証明書の原本を添えて申告書を提出してください。
Q3:共働き夫婦の場合、配偶者の保険料はどちらで控除申告するのがお得ですか?
A3:実際に保険料を負担している側が申告するのが大前提ですが、夫婦間で家計を共有して支払っている場合、所得税率が高い(年収が高い)側の配偶者で控除を適用したほうが、税率の差によって世帯全体での節税効果が大きくなります。
まとめ:正しい記入と電子化の活用で年末調整の控除漏れを防ごう
年末調整における保険料控除申告書の作成は、証明書の見方と基本ルールさえ押さえれば決して難しい作業ではありません。「新旧区分の確認」「12月までの支払見込みを含めた申告額の転記」「該当する保険区分の正確な当てはめ」を一つずつ着実に進めることが、控除漏れを防ぐ一番の近道です。
マイナポータル連携をはじめとするデジタル手続きも定着しており、手書き作業や計算の負担は着実に減少しつつあります。手元の証明書をしっかりと確認し、正当な控除を漏れなく申告して確実な税負担の軽減につなげてください。 (出典: 保険 料 控除 証明 書 書き方(Yahoo!ニュース))