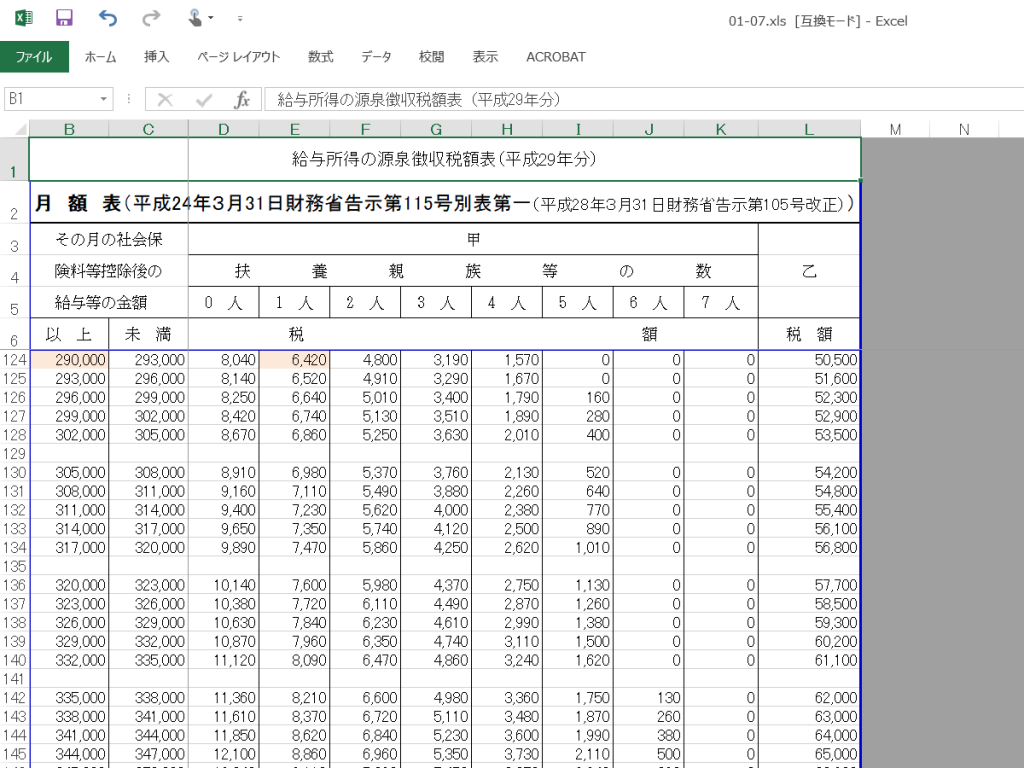
毎月支給される給与明細を手にしたとき、「額面は悪くないのに、なぜこんなに所得税が引かれているのか」「同期と同じ基本給のはずなのに、手取り金額が微妙に違うのはなぜか」と疑問を抱いた経験を持つ人は少なくありません。給料から差し引かれる税金は、決して会社が適当に天引きしているわけではなく、国税庁が定める厳密なルールに基づいて毎月機械的に算出されています。
会社員にとって所得税の天引きは日常的な光景ですが、その算定根拠や社会保険料との相互関係、さらには賞与における税額の跳ね上がり方まで正確に把握している人は多くありません。本稿では、国税庁の源泉徴収税額表を用いた具体的な計算ステップを解き明かし、同じ額面給与でも手取りに差がつく構造的な理由や、2026年現在の最新税制動向までを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の所得税は「総支給額」ではなく、社会保険料等を差し引いた後の金額と扶養親族等の数に基づき、国税庁の税額表で決まる。
- 要点2:同じ額面給与でも手取りが変わる最大の要因は「社会保険料率の等級差」「扶養控除の人数」「甲欄・乙欄の適用区分」にある。
- 要点3:毎月の天引き額はあくまで「概算の前払い」であり、年末調整によって1年間の確定税額との過不足が精算される仕組みである。
【基本手順】給与明細の所得税計算手順詳細まとめ|額面から税額が決まるまで

給与明細に記載されている所得税を割り出すには、明確な算定ルートが存在します。多くのビジネスパーソンが「額面給与にそのまま税率を掛けている」と誤解しがちですが、実務における給与所得税計算方法は段階的な引き算によって構成されています。
第1のステップは「課税支給額の確定」です。基本給に役職手当、残業手当などを合算した総支給額から、非課税とされる通勤手当(公共交通機関利用の場合は月15万円まで等)を除外します。
第2のステップが計算上きわめて重要な「社会保険料の控除」です。厚生年金保険料、健康保険料、介護保険料(40歳以上)、雇用保険料を合算し、課税支給額から差し引きます。この残額こそが、税法上で呼ばれる社会保険料等控除後の金額です。
第3のステップにおいて、初めて「国税庁給与所得の源泉徴収税額表」が登場します。この表の該当する金額レンジと、本人が提出した「給与所得者の扶養控除等申告書」に基づく扶養控除と毎月の所得税の区分(扶養親族等の数)を照らし合わせることで、その月に天引きすべき税額が一円単位で確定します。電卓で複雑な割合計算をしているのではなく、官公庁の対照表に当てはめて機械的に抽出する形式が採用されています。
【徹底比較】同じ額面で手取りが変わる決定的な理由と給与手取りシミュレーション

給与の額面が同一であっても、手取り金額に数千円から数万円の開きが出るケースは珍しくありません。現場のマネー相談や知恵袋などのQ&Aコミュニティでも、「同僚と基本給が一緒なのに手元に残る金が違う」という不満や疑念の声が定期的に噴出しています。手取り差が生じる主な要因は、年齢による介護保険料の有無、扶養親族の構成、そして控除対象配偶者の存在です。
以下は、東京都内の企業に勤務する会社員(標準報酬月額30万円、額面30万円・通勤手当除外)をモデルケースとした給与手取りシミュレーションの比較データです。
| 項目・モデル条件 | 独身・20代(扶養0人) | 既婚・40代(配偶者扶養・子1人) | 編集部の構造分析 |
|---|---|---|---|
| 総支給額(額面) | 300,000円 | 300,000円 | 基礎支給条件は完全一致 |
| 社会保険料合計 (健康・年金・雇用・介護) | 約45,600円 (介護保険料なし) | 約48,000円 (40歳以上で介護上乗せ) | 40歳の境界線で約2,400円の負担増が発生 |
| 社会保険料等控除後の金額 | 約254,400円 | 約252,000円 | 税額表の参照基準額に若干の差 |
| 源泉所得税額(甲欄) | 6,180円 (扶養親族等の数:0人) | 1,750円 (扶養親族等の数:2人) | 扶養控除の適用により税額に約4,430円の差 |
| 概算差引手取り額 (住民税控除前) | 約248,220円 | 約250,250円 | 保険料増を税控除が上回り手取り逆転 |
上記データが示すとおり、同額の基本給であっても扶養人数が2人いる既婚者は所得税が大きく優遇される一方、40歳以上は介護保険料が上乗せされるという二重のベクトルが働きます。給与明細の手取り額を決定づけるのは、給与額単体ではなく「個人の家族状況と年齢属性の掛け合わせ」である事実が浮き彫りになります。
【実態検証】「毎月の源泉徴収が高い」と感じる理由と年末調整の真相

給与所得者の手記やSNS上の投稿を分析すると、「毎月の税引き額が重すぎて生活を圧迫している」という悲鳴が頻繁に見受けられます。この毎月の源泉徴収が高い理由には、税務行政上の明確な設計思想が関係しています。
毎月の給与から引かれる源泉徴収税額は、1年間の正確な年収や控除が確定していない段階で徴収する「仮の前払い税金」です。国税庁の月額税額表は、生命保険料控除、地震保険料控除、住宅ローン控除(初年度を除く2年目以降)、さらには私立大学や医療機関への支払いといった個別の事情を一切加味していません。標準的な基礎控除と配偶者控除・扶養控除のみを反映させた、やや保守的(高め)な基準で月々の徴収が行われます。
ここに年末調整と毎月の税額差の真相が存在します。12月の給与支払時、会社は従業員から提出された各種控除証明書をすべて集約し、年間の正しい課税所得と年税額を再計算します。毎月多めに源泉徴収されていた差額が、12月(または1月)の給与で「還付金」として戻ってくるのはこのためです。給与所得者にとって毎月の源泉徴収は、年間税額の分割積立に近い性格を帯びているのです。
【制度の盲点】源泉徴収の甲欄と乙欄の決定的な違いと住民税との引き去り時期のズレ
副業を解禁する企業が急増した現在、税金の天引きを巡って最もトラブルになりやすいのが源泉徴収の甲欄と乙欄の違いです。会社に「給与所得者の扶養控除等申告書」を提出している主たる勤務先では「甲欄」が適用され、標準的な税額が天引きされます。しかし、2か所以上から給与を受け取っている場合、副業先には申告書を提出できないため「乙欄」が適用されます。
乙欄の源泉徴収税率は甲欄に比べて圧倒的に高く設定されており、同じ月収5万円のアルバイトであっても、甲欄なら税額0円の枠内であるのに対し、乙欄では月額1,500円以上の高率な税額が容赦なく天引きされます。これを知らないまま副業を始めた労働者が「手取りが異常に少ない」とショックを受ける原因の多くは、この乙欄指定に起因します。
また、新人社員や転職者が混乱するもう一つの盲点が、住民税と所得税の引き去り時期の違い現在のタイムラグです。所得税はその月の給与に対して即座に天引きされる「現年課税」であるのに対し、住民税は「前年1月〜12月の所得」に対して翌年6月から天引きが始まる「後払課税」の形態をとります。社会人2年目の初夏、昇給したにもかかわらず「前年の所得に応じた住民税」が一気に天引きされ始め、1年目よりも手取りが減ってしまう「2年目の崖」と呼ばれる現象は、この課税時期の根本的なズレによって引き起こされます。
【2026年最新税制改正動向】手取りはどう変わる?賞与の計算ルールと見直しの焦点
2026年現在の税制議論において最大の焦点となっているのが、いわゆる「年収の壁」に伴う基礎控除や給与所得控除の枠組み見直しです。パートやアルバイトだけでなく、正社員の税負担感の緩和に向けた制度改正の動きは、毎月の給与から差し引かれる源泉徴収税額表の改定論議とも密接に連動しています。
加えて、月給と並んで関心が高いのが賞与の源泉徴収税額の計算方法です。ボーナスの所得税計算は、月給のように表を引くのではなく特殊なプロセスをたどります。賞与が支給された「前月の給与から社会保険料を引いた金額」と「扶養人数」をもとに、国税庁の「賞与に対する源泉徴収税額の算出率の表」から税率(パーセンテージ)を割り出し、その税率を賞与額にダイレクトに掛け合わせます。
前月の残業代が多く前月給与が高かった場合、賞与にかかる税率もワンランク上がってしまうという連動ルールが存在します。ボーナスの支給明細を見て「想像以上に所得税で削られている」と感じるのは、賞与の支給額の大きさ自体に加えて、前月給与を基準とした税率決定メカニズムが影響しているためです。
【プロの結論】給与計算の仕組みを理解して得をする人・放置して損をする人の判断基準
給与から天引きされる所得税の仕組みを客観的に観察すると、個人のマネーリテラシーによって年間数十万円単位の実質手取り差が生まれる構造が見えてきます。制度を自覚的に活用できる人と、会社の処理に無頓着な人との間には明確な境界線が存在します。
【仕組みを理解して手取りを最大化できる人】
- 生命保険料やiDeCo(個人型確定拠出年金)、小規模企業共済の掛金を正しく申告し、課税所得を圧縮している人
- 副業の乙欄源泉徴収を把握し、翌年2〜3月の確定申告で納めすぎた税金の還付請求を確実に実行できる人
- 扶養控除の条件(親族の収入や年齢要件)の変動を会社へ即座に届け出ている人
【放置によって知らず知らず損をしやすい人】
- 「年末調整の書類はよくわからないから出さない」と各種証明書の提出を怠り、高額な源泉税を取られっぱなしにしている人
- 副業先で高率な乙欄課税を引かれているにもかかわらず、「確定申告が面倒」と放置して過払い税金を国に納めたままにしている人
- 配偶者のパート収入が控除対象枠を超えた、あるいは下回った際の所得税再調整を意識していない人
【給与 所得税 計算 毎月】に関するよくある質問(FAQ)
Q1:昇給したのに手取りがほとんど増えないのは、所得税の税率が上がったからですか?
A1:所得税の急激な上昇だけが原因ではありません。多くの場合、昇給によって「標準報酬月額」の等級が上がり、厚生年金や健康保険料などの社会保険料負担が連動して増加したこと、さらに住民税の増額が重なった複合的な要因です。日本の所得税は累進課税ですが、給与天引きの月額表では緩やかな増加にとどまるため、手取りの伸び悩みは社会保険料の負担増に起因することが大半です。
Q2:年度の途中で結婚したり子どもが生まれた場合、毎月の所得税はすぐに安くなりますか?
A2:会社に「給与所得者の扶養控除等(異動)申告書」を提出した翌月(または当月処理可能日)以降の給与から、扶養人数がカウントされ毎月の源泉所得税は即座に減額されます。もし年内の提出が遅れた場合でも、12月の年末調整で1年分が遡って再計算され、過払い分は全額還付されます。
Q3:給与明細に記載された所得税が0円になっている月があるのですが、計算ミスでしょうか?
A3:欠勤などで総支給額が少なかった場合や、社会保険料を差し引いた後の金額が国税庁の税額表で「課税対象外」となる基準(扶養0人の場合で概ね8万8,000円未満)を下回った場合、所得税は法律通り0円となります。また、年末調整が行われる12月給与では、それまでに納めすぎた所得税が戻ってくるため、差引税額が0円あるいはマイナス表記(還付)になることがあります。
まとめ:今後の動向と失敗しないための判断基準
毎月の給与から天引きされる所得税は、ブラックボックスではなく「総支給額から非課税通勤費と社会保険料を引き、税額表に当てはめる」という極めて明確なプロセスで決まっています。額面が同じでも手取りに違いが生じるのは、扶養親族の有無や年齢による保険料負担の違いが論理的に反映されているからです。
2026年を迎えた現在、社会保険制度や基礎控除の改定論議は活発化しており、個人の手取り額を取り巻くルールは変革期にあります。毎月の天引きを「単なる固定費」として諦めるのではなく、自身に適用されている控除区分や年末調整の計算根拠を正確に把握することが、生活防衛と手取り額の適正化に向けた確かな第一歩となります。 (出典: 給与 所得税 計算 毎月(Yahoo!ニュース))