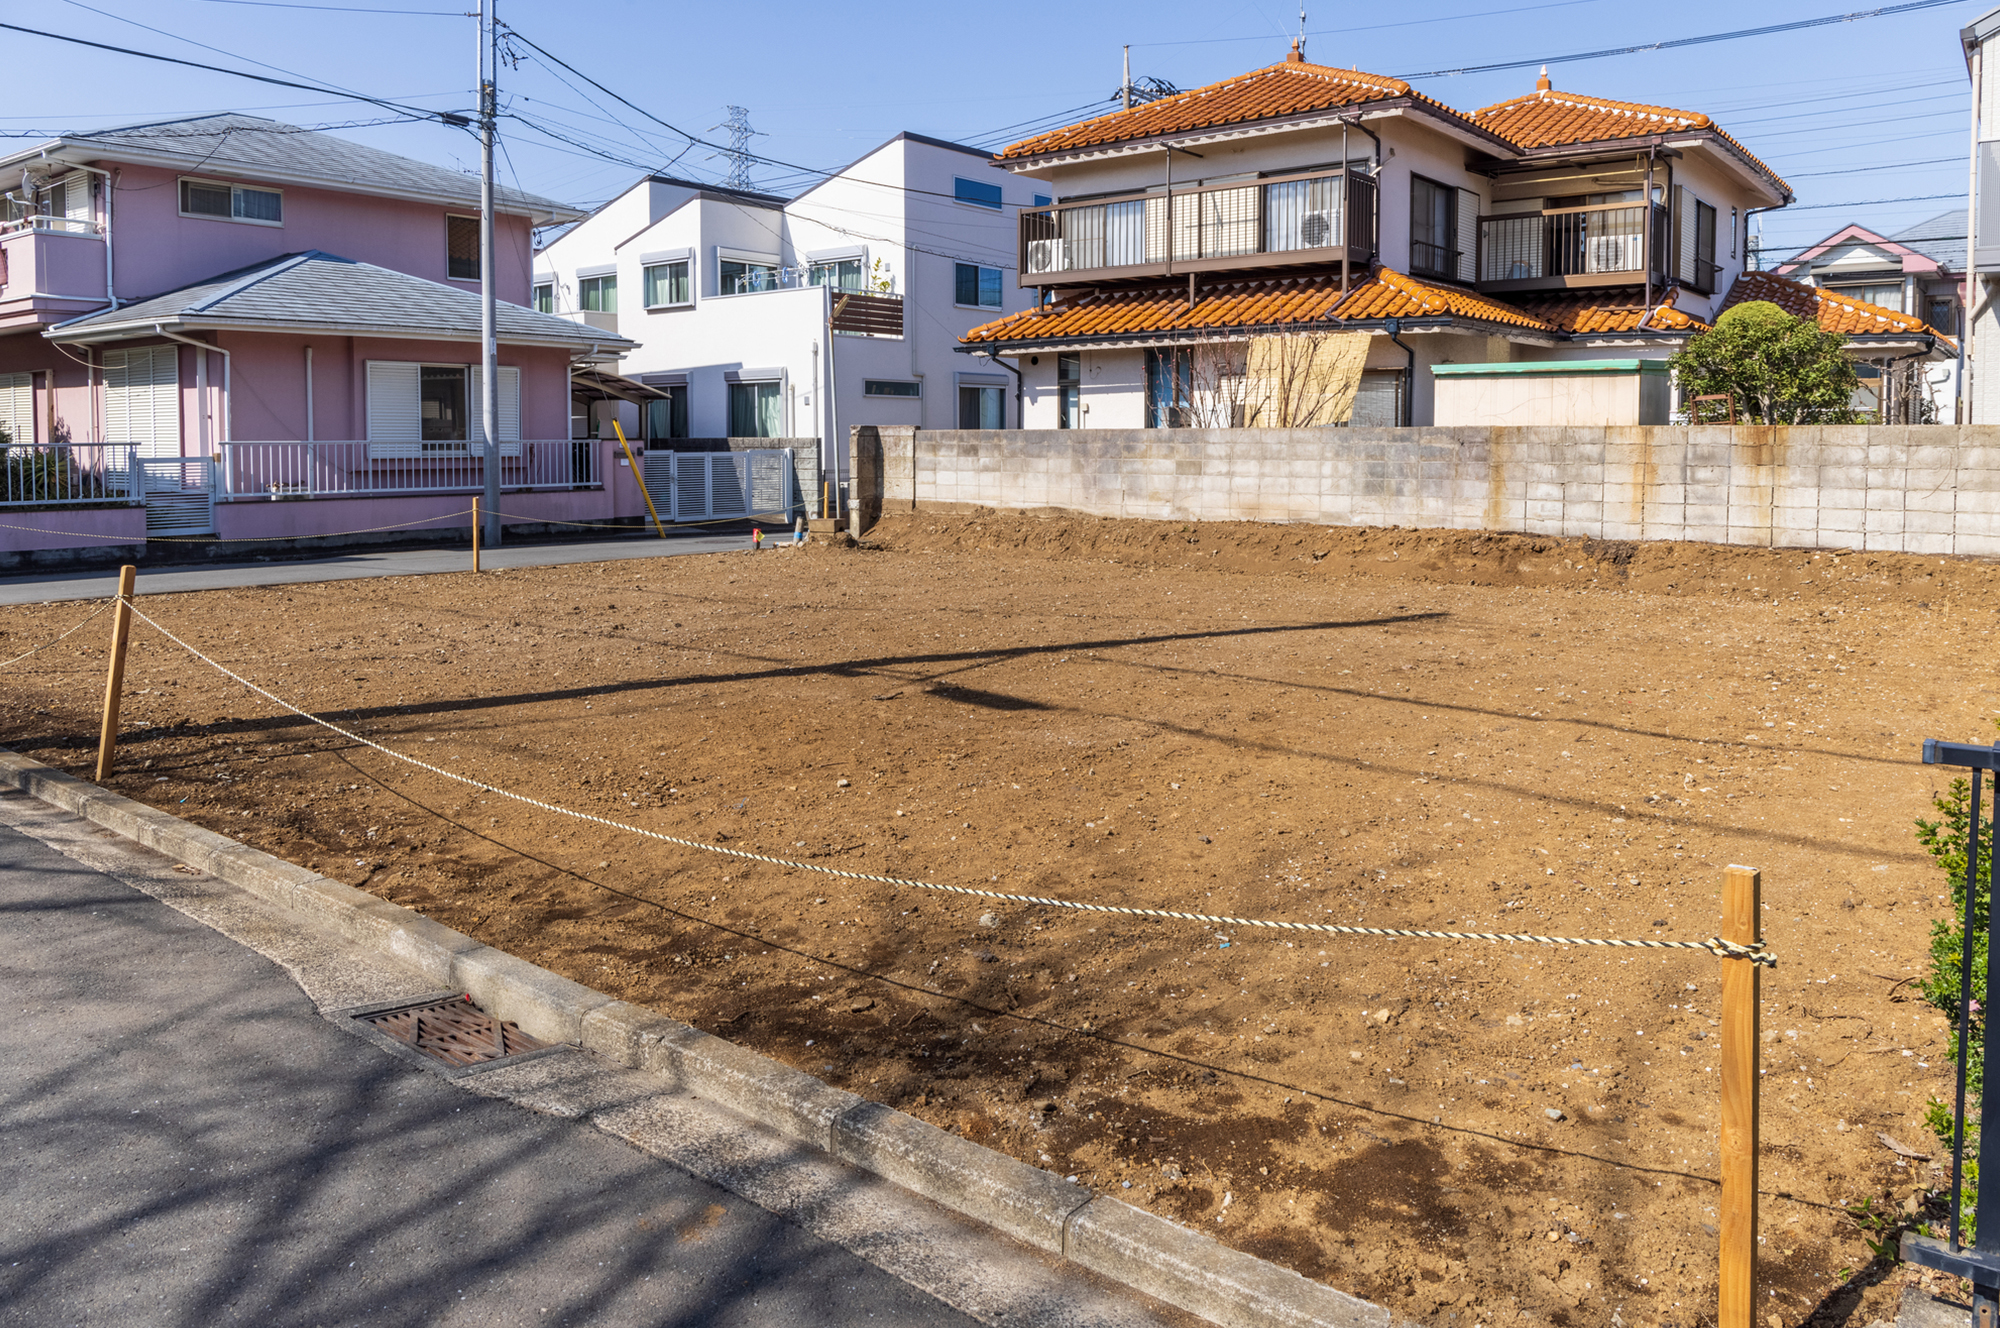
実家の相続や空き家の処分、所有地の活用を検討する中で、避けて通れないのが「更地(さらち)」の取り扱いです。建物を解体して更地にすれば買い手がすぐに見つかると思われがちですが、安易な解体によって固定資産税が最大6倍に跳ね上がるケースが後を絶ちません。
所有する土地の価値を最大化し、無駄な出費を防ぐには、更地の正しい定義や税制上の仕組み、売却・活用のリアルな相場感を把握しておく必要があります。不動産取引において知っておくべき重要ポイントを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:更地とは「建物がなく、借地権などの使用制限がない土地」であり、地盤を平らに整える「整地」とは法的な意味合いが異なる。
- 要点2:住宅を解体して更地にすると「住宅用地の特例」が適用除外となり、土地の固定資産税が最大6倍に跳ね上がるリスクがある。
- 要点3:解体費用相場や滅失登記の手順を踏まえ、売却(更地渡し含む)か駐車場経営などの土地活用かを慎重に見極める必要がある。
更地の定義と法的解釈|「整地」や「借地権付き土地」との決定的な違い

不動産取引における更地とは、「地上に建物などの定着物がなく、使用収益を制約する借地権や地上権といった私権が設定されていない宅地」を指します。単に建物がないだけでなく、所有者が完全に自由な意思で利用・処分できる状態であることが必須条件です。
現場で混同されやすい言葉に「整地」があります。更地が「権利関係と建物の有無」を表す法的・概念的な状態であるのに対し、整地は「重機などで地面を踏み固めたり、砂利を敷いて平らにならしたりする物理的な整え作業」を意味します。更地であっても凹凸や雑草が残っていれば整地されているとは言えず、逆に整地されていても借地権が設定されていれば更地とは呼びません。
また、「借地権付きの土地(底地)」との違いにも注意が必要です。建物が建っていない空き地であっても、他人に土地を貸す賃貸借契約が有効に存続している場合、所有者が勝手に建物を建てたり転売したりできないため、更地としては扱われません。
【税金の落とし穴】空き家を解体すると固定資産税が最大6倍に跳ね上がる理由

「とりあえず古い家を壊して更地にしておこう」という判断には大きな税務上の罠が存在します。住宅が建っている土地には「住宅用地に対する課税標準の特例(住宅用地特例)」が適用されており、固定資産税が小規模住宅用地(200㎡以下の部分)で評価額の6分の1、一般住宅用地(200㎡を超える部分)で3分の1に軽減されています。
しかし、建物を解体して更地にするとこの特例の対象から外れます。その結果、土地にかかる固定資産税が実質的に最大6倍(都市計画税は最大3倍)へと急増します。年間10万円だった固定資産税が、更地にした翌年から年額数十万円規模へ跳ね上がる事態は珍しくありません。
法改正に伴い、管理不全な「特定空家」や「管理不全空家」に指定されて勧告を受けると、建物が残っていても特例が解除される仕組みが強化されています。解体のタイミングと売却スケジュールの調整は、税額の観点から極めてシビアに行う必要があります。
更地売却のメリット・デメリット|「更地渡し」の条件と買い手目線の評価

土地を売却する際、更地にするか古家付きのまま売り出すかは成否を分ける分水嶺です。更地の最大のメリットは、買い手の購買意欲を高め、成約までの期間を短縮しやすい点にあります。購入者は解体費用や工期を気にせず、地盤調査や新築工事へスムーズに移行できます。
一方で、売却活動が長期化すると高額な固定資産税を払い続けることになり、あらかじめ数十万〜数百万円の解体費用を持ち出し負担しなければならないデメリットが存在します。
このリスクを回避する有効な手法が「更地渡し(解体更地渡し)」です。契約締結までは古家付きの状態で掲載し、売買契約が成立した後に売主負担で解体工事を行い、更地の状態で引き渡す取引形態です。この条件を設定すれば、売主は買い手が見つかるまで解体費用の支払いを猶予でき、売れ残ったまま税金が跳ね上がる事態を防ぐことができます。
建物解体から更地化までの手順|解体費用の相場と建物滅失登記の流れ
実際に建物を解体して更地化する場合、構造別の相場把握と法的な登記手続きが不可欠です。解体費用の坪単価相場は構造によって大きく変動します。
- 木造住宅:坪あたり約4万〜6万円
- 鉄骨造(S造):坪あたり約5万〜8万円
- 鉄筋コンクリート造(RC造):坪あたり約7万〜11万円
接道状況が狭く重機が入れない敷地や、アスベスト(石綿)の事前調査・除去が必要な物件、残置物(家具・家電)が多い場合は追加費用が発生します。複数の解体業者から相見積もりを取ることがコスト圧縮の鉄則です。
工事完了後は、建物の存在を抹消する「建物滅失登記」を行います。不動産登記法により、解体完了から1か月以内の申請が義務付けられており、怠った場合は10万円以下の過料が科される規定があります。土地家屋調査士へ依頼(費用相場:約4万〜6万円)するか、必要書類(取壊し証明書、建物図面、印鑑証明書など)を揃えて管轄の法務局へ自己申請することで完了します。
売却以外の選択肢|更地のおすすめ土地活用と駐車場経営の収益性
立地条件次第では、売却せず更地のまま収益化を図る土地活用も有効です。中でも初期費用を抑えて手離れよく始められるのが「駐車場経営」です。
住宅街や駅近エリアでは、設備投資が少ない「月極駐車場」や、運営会社へ土地を一括貸しする「コインパーキング経営」が有力な選択肢となります。月極であればアスファルト舗装や車止め・ロープ張り程度の初期投資で始められ、コインパーキングの一括借り上げ(サブリース)なら機材設置費用を運営会社が負担し、毎月安定した賃料収入を得られるケースが一般的です。
ただし、駐車場用地は住宅用地特例が適用されないため、固定資産税の負担を上回る実質利回りが確保できるかの収支シミュレーションが欠かせません。商業地であればトランクルームや屋外コンテナ設置、郊外幹線道路沿いなら野立て看板の設置など、土地の形状や需要に合わせた活用法の選定が鍵となります。
【更地とは】に関するよくある質問(FAQ)
Q1:更地と「宅地」にはどのような違いがありますか?
A1:宅地は不動産の「地目(土地の用途区分)」を表す用語で、建物を建てるための土地全般を指します。一方、更地は「現在建物がなく、権利上の制約もない土地」という利用・権利状況を表す概念です。登記上の地目が宅地であっても、家が建っていれば更地ではありません。
Q2:1月1日時点で解体中だった場合、固定資産税の特例はどうなりますか?
A2:固定資産税は毎年1月1日(賦課期日)の現況で判断されます。1月1日時点で建物が解体されて更地になっていると住宅用地特例から外れますが、建て替え目的で一定の要件(前年と同所有者による新築工事着工など)を満たしている場合は、特例が継続して認められる救済措置があります。
Q3:草が生い茂っている状態でも「更地」として売却できますか?
A3:法的には建物がなければ更地として売却可能です。しかし、雑草やゴミが放置された状態では境界標の確認が難しく、購入希望者の内覧時の印象も悪化するため、草刈りや簡易なゴミ撤去を行ってから売り出すのが一般的です。
まとめ:失敗しない更地化の判断基準
更地は買い手にとって自由度が高く魅力的な土地である反面、所有者にとっては「税金の急増」と「解体費用の持ち出し」という2大リスクを孕んでいます。建物を壊す判断を下す前に、現状の査定額、解体見積もり、周辺の更地需要を総合的に比較することが不可欠です。
土地のポテンシャルを見極め、更地渡し条件を活用した売却や暫定的な駐車場運営など、自身の資金状況と出口戦略に合致した最適なアプローチを選択してください。 (出典: 更 地 と は(Yahoo!ニュース))