物価高や社会保険料の負担増が家計を直撃する2026年の日本において、「年収300万円以下」で暮らす現役世代の生活環境はかつてない厳しさを迎えています。毎月の給与明細を見るたびに「なぜ手元にこれしか残らないのか」「将来の貯金や結婚は本当に可能なのか」と焦りを抱く声は少なくありません。
給与水準が伸び悩む一方で固定費や食費が上がり続ける構造的リスクを直視し、現状の手取り額や生活実態、そして低収入ループから確実に抜け出すための具体的な選択肢を多角的なデータをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁の統計によると日本の給与所得者の約35%超が年収300万円以下であり、単身者の実質手取りは月額16万〜20万円前後にとどまる。
- 要点2:物価高騰の影響で一人暮らしの家賃や光熱費が圧迫され、平均貯蓄額の形成や結婚に対するハードルが年々高まっている。
- 要点3:現状維持のリスクを回避するには、スキルアップ資格取得や副業、年収アップに特化した転職エージェントの活用による構造的な収入改善が不可欠である。
【2026年最新】年収300万円以下の割合と手取り額のシミュレーション

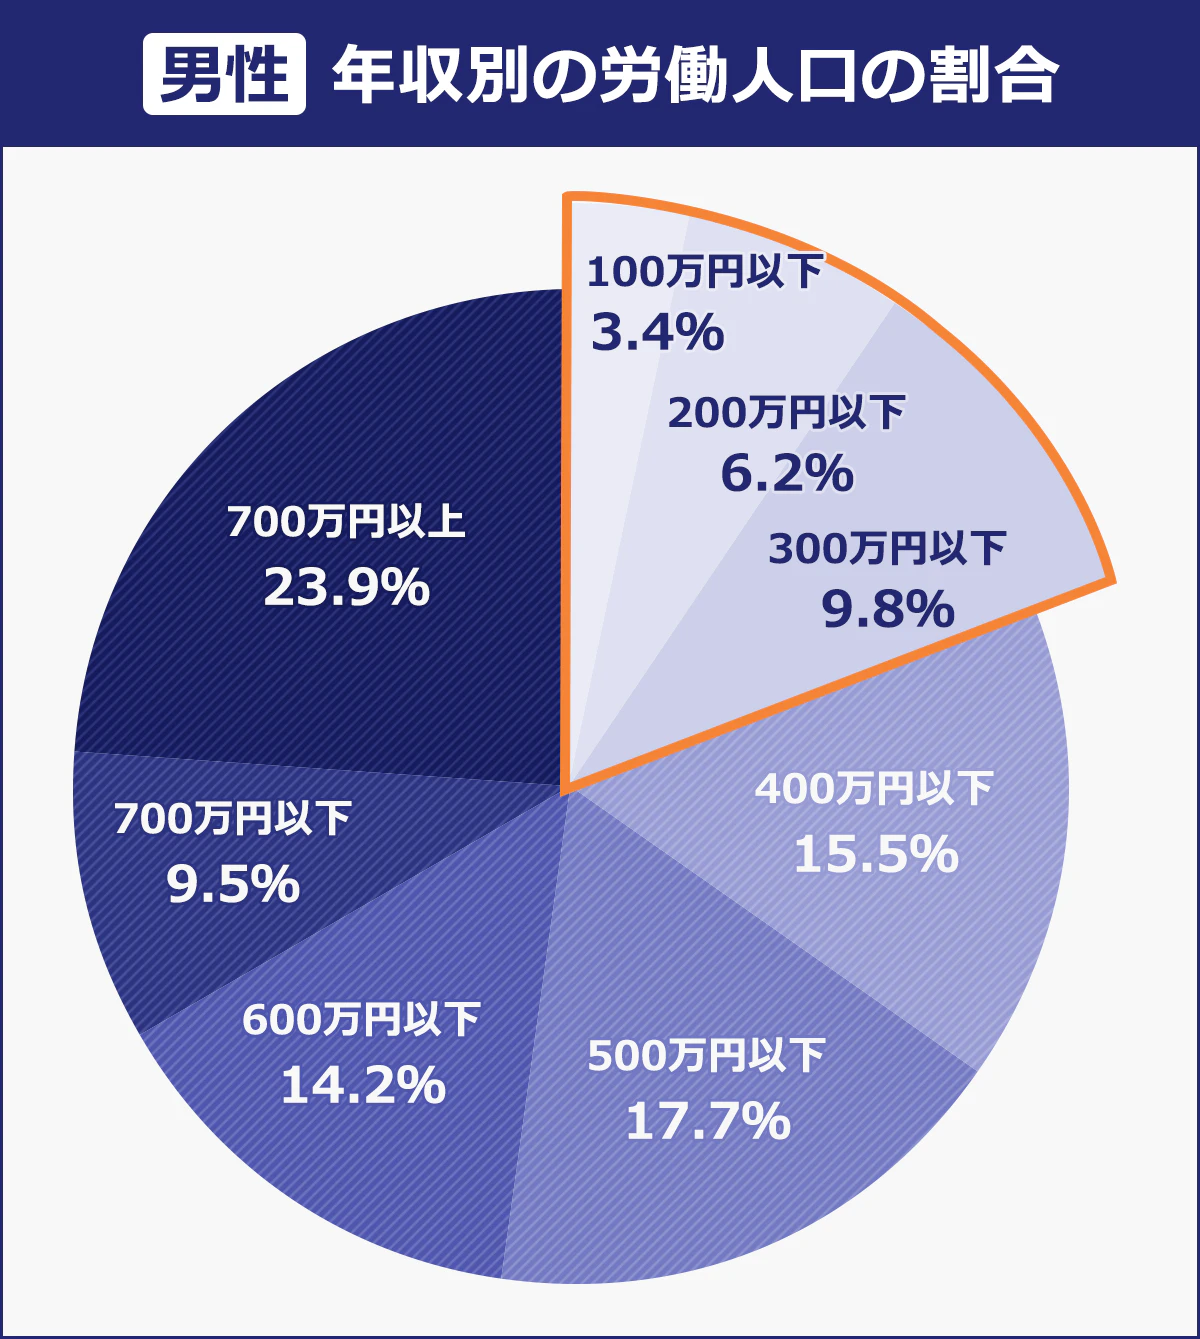
日本の労働市場において、年収300万円以下層は決して一部の例外ではありません。国税庁民間給与実態統計調査の最新動向を分析すると、給与所得者全体の約35%から37%前後が年収300万円以下に該当しています。男女別で見ると、男性の約20%、女性の約50%以上がこの所得層に位置しており、非正規雇用の拡大やサービス産業の賃金構造が色濃く反映されています。
年収と手取りのギャップを理解する上で欠かせないのが手取り額計算です。額面年収が250万〜300万円の場合、健康保険料、厚生年金、雇用保険、所得税、住民税が差し引かれ、実際の手取り年収は約195万〜240万円程度まで減少します。ボーナスがない契約形態の場合、毎月の手取り額は約16万〜20万円となり、日々の生活設計において極めてタイトな管理が求められます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円以下の割合 | 給与所得者の約35.8%(男女計) | 全給与所得者平均:約458万円 | 非正規雇用者や若年層・女性層に偏重しており格差が固定化。 |
| 月の実質手取り額 | 約16.5万円〜19.8万円(独身・扶養なし) | 額面の約78%〜82%が手元に残る | 社会保険料の段階的引き上げにより手取り率は長期低落傾向。 |
| 一人暮らし家賃相場(首都圏) | 6.0万円〜7.5万円(ワンルーム・1K) | 手取りの25%〜30%以内が適正 | 手取り18万円の場合、家賃比率が35%を超え家計圧迫の主因に。 |
| 年間貯蓄ペース | 0円〜30万円未満(中央値ベース) | 手取りの10%〜15%を貯蓄推奨 | 急な医療費や家電故障で即座に家計が赤字転落する脆弱さがある。 |
【実態検証】生活費の内訳シミュレーションと現場目線で見えたリアル

都市部で手取り月額18万円の一人暮らしを送る場合、どのような生活費の内訳シミュレーションになるのか、現場取材に基づく実数値を検証します。
家賃に6万5,000円を支払うと、残りは11万5,000円。ここから水道光熱費(約1万2,000円)、通信費(約6,000円)、食費(自炊中心でも約3万8,000円)、日用品費(約7,000円)を引くと、残余金はわずか約5万2,000円です。交際費や被服費、医療費が発生すれば手元に残る資金は消滅し、毎月の貯金どころか突発的な出費に耐えられない現実が浮き彫りになります。
SNSやネット掲示板の当事者コミュニティを取材すると、「自炊を徹底してもスーパーの値上げで食費が以前より月1万円跳ね上がった」「友人の結婚式が重なると翌月まで生活費を切り詰めざるを得ない」といった切実な声が溢れています。金融広報中央委員会の調査データでも、年収300万円未満世帯における金融資産非保持(貯蓄ゼロ)の割合は3割前後に達しており、平均貯蓄額の数字(約200万〜300万円)は一部の高齢資産保有層が押し上げているに過ぎず、実態の中央値は数十万円程度にとどまるのが実情です。
一般に知られていない盲点|住民税非課税世帯との境界線と制度の壁

年収300万円以下の層が直面する構造的な盲点として、公的支援の恩恵を受けにくい「制度の狭間」に位置している点が挙げられます。
国や自治体による給付金や各種負担軽減措置の多くは、住民税非課税世帯基準(単身者の場合、給与収入でおおむね100万円前後以下)を対象としています。年収200万円〜290万円台の労働者は、税や社会保険料を満額徴収される一方で、低所得者向けのセーフティネット支援策からは対象外となるケースがほとんどです。
「働いて収入を得ているにもかかわらず、手取り実額と可処分所得の伸びが極端に鈍い」という逆転現象に近い閉塞感が生じる背景には、この中間層に対する公的支援の欠落があります。節税や固定費削減のみで状況を打開するには限界があり、制度に頼るのではなく額面収入そのものを底上げするアプローチが必要になります。
結婚できる確率と未婚率の推移|経済的不安がもたらす将来リスク
年収300万円以下の状況が長期化することで最も深刻な影響を受けるのが、ライフプランと人間関係の構築です。内閣府の少子化社会対策白書や各種調査によると、男性の年収と有配偶率には極めて強い相関関係が存在し、年収300万円未満の男性の未婚率と将来不安は年収500万円以上の層と比較して著しく高くなっています。
かつてのように「結婚して二人で節約しながら暮らせばなんとかなる」という楽観論は、現代の家賃相場や教育費の高騰を前に通用しにくくなっています。婚活市場における希望条件でも、男性側の最低ラインとして「年収400万円以上」を設定するケースが依然として多く、結婚できる確率において年収300万円の壁は心理的・現実的な境界線として立ちはだかっています。
【プロの結論】経済的従属と共依存リスクを避けるための心理的境界線
低年収がもたらす問題は単なる金銭的困窮にとどまりません。経済的基盤が不安定な状態が続くと、生活費を補うために実家に過度に依存し続け、親からの過干渉を受け入れざるを得なくなる「共依存関係」に陥るリスクが高まります。また、パートナーとの関係においても経済的な引け目から健全な心理的バウンダリー(境界線)を引けず、対等な意思決定が難しくなる事態を招きかねません。
精神的な自立と尊厳ある生活を確立するためにも、自己の市場価値を高めて経済的自立圏へ移行することは、人間関係の質を守るための不可欠な防衛策といえます。
低収入から抜け出すための脱出ロードマップ|2026年に選ぶべき具体策
年収300万円のループから抜け出し、可処分所得を根本から改善するためには「我慢の節約」から「収入の複線化・底上げ」へと行動の軸足を移行させる必要があります。
第一の柱は、スキルアップ資格取得による本業の評価改善です。ITパスポートや基本情報技術者、簿記2級、宅地建物取引士など、実務直結型かつ求人需要の高い資格は、未経験分野へのキャリアチェンジや昇給交渉において客観的な武器となります。
第二の柱は、在宅環境で完結できる副業おすすめ職種への着手です。Webライティング、動画編集、ノーコード制作、オンラインアシスタントなど、初期費用をかけずに始められる実務型の副業は、月に3万〜5万円の追加収入を生み出す現実的な手段です。手取り18万円に月4万円の副業収入が加わるだけで、可処分所得の余裕度は劇的に向上します。
第三の柱であり、最も即効性が高いのが年収アップ転職エージェントを活用した市場価値の再定義です。同業種・同職種であっても、業界の利益構造や企業規模が異なるだけで年収が100万円以上跳ね上がる事例は珍しくありません。給与水準の高い業界(IT、BtoBサービス、金融、専門商社など)への越境転職を視野に入れることが、年収の壁を突破する最短ルートとなります。
【年収 300 万 以下】に関するよくある質問(FAQ)
Q1:年収300万円以下だと老後の年金生活はどうなりますか?
A1:現役時代の平均年収が300万円の場合、将来受給できる厚生年金と国民年金の合計額は月額およそ11万〜12万円程度となります。単身者であっても年金収入だけで生活費を賄うのは厳しく、現役時代からの資産形成や繰り下げ受給の検討、定年後の就労継続が前提となります。
Q2:未経験から年収を上げるためにおすすめの転職業界はありますか?
A2:慢性的な人材不足が続くIT・Web業界、DX支援関連、または成果がインセンティブとして還元されやすいBtoB法人営業職が有力な候補です。これらの分野ではポテンシャルや自走力が評価されやすく、入社後の実績次第で早期に年収400万〜500万円台への到達が可能です。
Q3:節約だけで生活を立て直すことは可能でしょうか?
A3:固定費(スマホ代を格安SIMに変更、不要なサブスク解約、保険の見直し)の削減は必須ですが、削れる支出には物理的な限界があります。月1万〜2万円の支出削減に注力するよりも、副業や転職によって月5万〜10万円の収入アップを図る方が、長期的には家計の安定と精神的余裕につながります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の経済環境において、年収300万円以下の状態にとどまり続けることは、物価上昇と社会保険料の増加という二重のインフレリスクに無防備で晒されることを意味します。「現状維持」は実質的な生活水準の低下と同義であり、早期の意識改革と具体的な行動が求められます。
大切なのは、現在の収入額を自己の能力不足と結びつけて悲観するのではなく、所属している業界や雇用形態の構造的要因として客観的に捉えることです。自身の強みを棚卸しし、需要が拡大している領域へスキルとキャリアをシフトさせる一歩を踏み出すことが、経済的な不安を解消し、自由な選択肢を取り戻すための決定的な分岐点となります。 (出典: 年収 300 万 以下(Yahoo!ニュース))