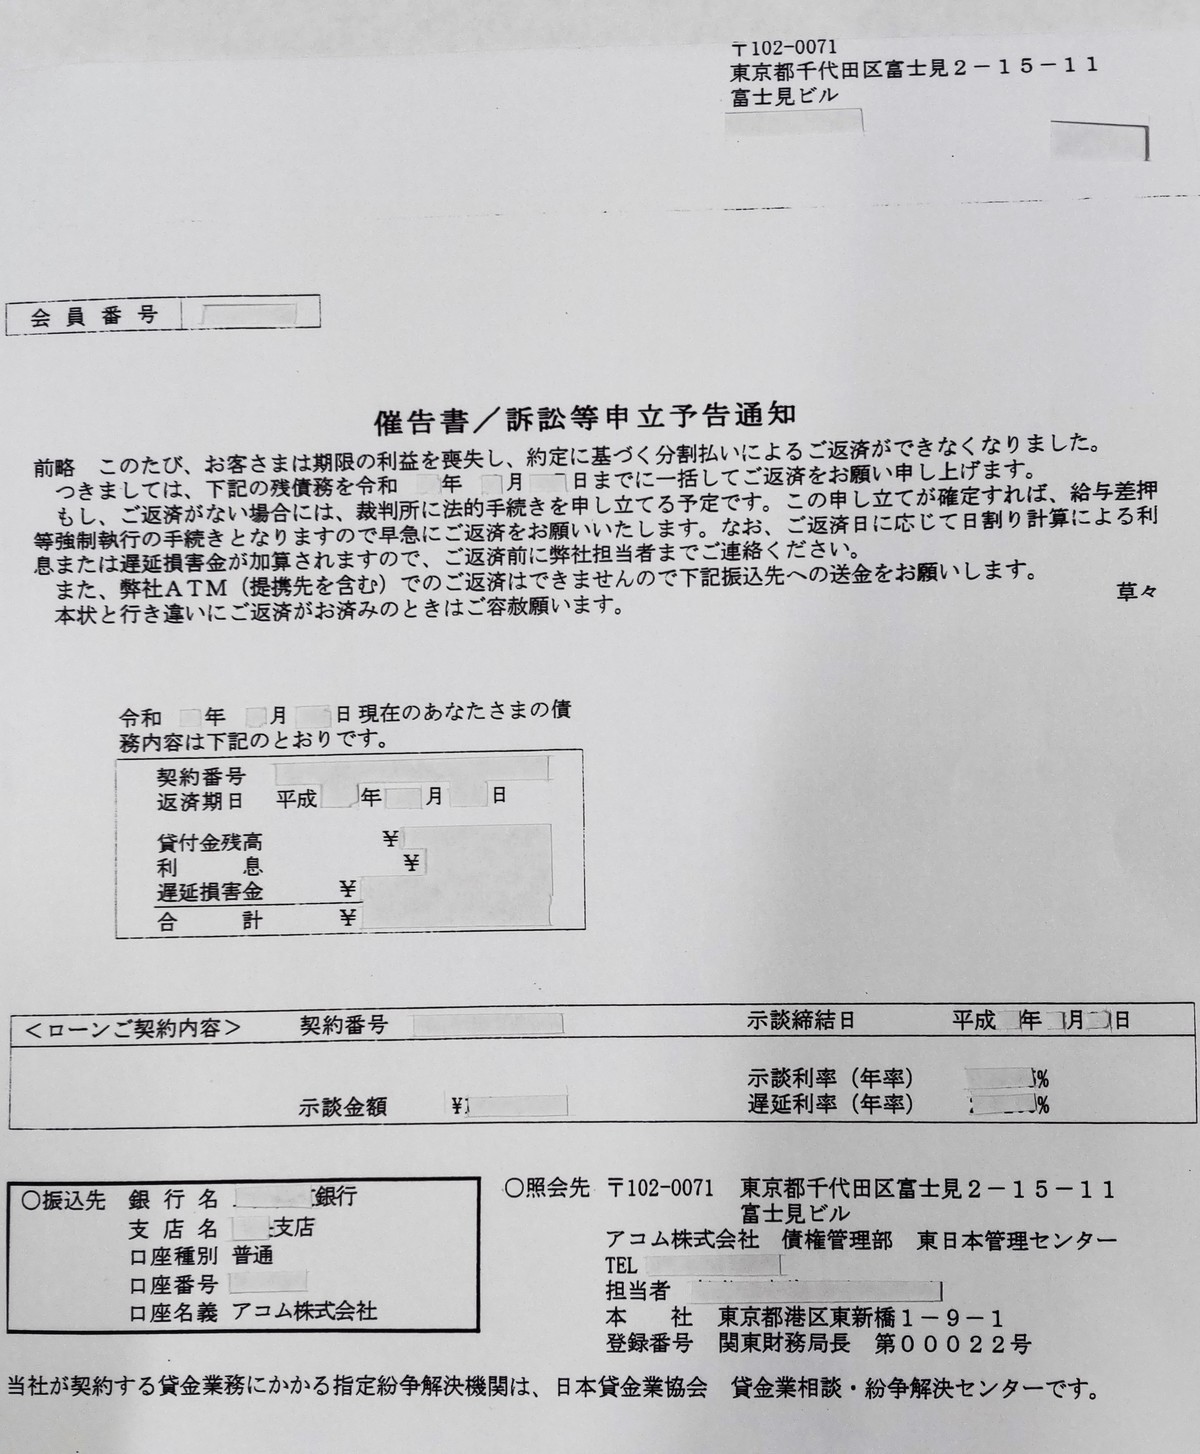
自宅の郵便受けに届いた、見慣れない「ACサービスセンター」名義の圧着ハガキや封書。一見すると企業の事務連絡のように見えますが、これはアコムからの重大な督促状です。返済期日を過ぎたまま放置を続けると、事態は静かに、しかし確実に深刻な法的措置へと移行していきます。
督促状を放置した結果として生じる「一括請求」「裁判所からの支払督促」「給与や預金口座の差し押さえ」という最悪のシナリオは、決して遠い世界の話ではありません。本稿では、アコムから督促状が届いた際の2026年における最新の初動手順、家族にバレるリスクの構造、そして合法的に負担を軽減する解決策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ACサービスセンターからの手紙や圧着ハガキはアコムの督促状であり、初動での連絡対応が法的リスク回避の唯一の分かれ道となる。
- 要点2:滞納が約2〜3カ月を超えると信用情報機関に事故情報が登録(ブラックリスト化)され、催告書による一括請求から裁判所の支払督促へと移行する。
- 要点3:自力返済が困難な状況でも、時効援用の慎重な判断や弁護士・司法書士による債務整理の減額相談によって給与差し押さえを防ぐ道が残されている。
【2026年最新】アコムから督促状が届いた時の決定的な対処法と初動の手順

アコムから督促状が手元に届いた際、最も避けるべき行為は「中身を確認せずに放置すること」です。消費者金融からの通知に対して心理的拒絶感を抱き、現実から目を背けてしまう「ダチョウ効果(Ostrich Effect)」に陥る利用者は少なくありません。しかし、督促状が届いた初期段階であれば、柔軟な分割払いや期日延長の交渉に応じてもらえる余地が十分にあります。
手元に書面が届いた直後に取るべき具体的なアクションは次の3ステップです。
まず、書面に記載されている請求金額・支払期日・指定振込口座を確認します。次に、書面に明記されたアコムの督促電話番号(または会員専用窓口)へ速やかに連絡を入れます。この際、「いつまでに、いくらなら支払えるのか」という具体的な返済計画を自ら提示することが極めて重要です。
アコム側も利用者に返済の意思が確認できれば、一時的な利息のみの支払いや返済日の再設定など、現実的な猶予措置を提案してくれます。最も危険なのは無言のまま期限を過ぎることであり、自ら連絡を入れて誠実に対話姿勢を示すことが、後述する法的措置を回避する決定的な防壁となります。
【封書の正体】ACサービスセンターの手紙と圧着ハガキの隠されたサイン

アコムからの郵便物は、プライバシー保護の観点から「アコム株式会社」という社名ではなく、ACサービスセンター名義の手紙またはアコム督促状圧着ハガキの形態で送付されます。これは家族や同居人に消費者金融の利用を知られないようにするための配慮ですが、その外観に油断してはなりません。
圧着ハガキを開封すると、そこには契約内容、遅延損害金を含む請求残高、支払期日といった厳格な情報が記載されています。最初は軽微な「お支払いのお願い」であっても、回数を重ねるごとに書面の文面は「ご返済のお願い」「催告書」へと段階的にトーンが厳しさを増していきます。
また、同居家族が「ACサービスセンターとは何か」と不審に思い、インターネットで検索してアコムからの督促だと発覚するケースは後を絶ちません。アコムの滞納が家族にバレる最大の要因は、督促電話を無視し続けた結果として自宅へ郵送物が連続して届くことにあります。周囲に知られるリスクを最小限に抑えるためにも、ハガキが届いた瞬間の迅速な対応が不可欠です。
【滞納のタイムライン】無視を続けるとどうなる?催告書から給与差し押さえへの軌跡

アコムの督促状を無視し続けた場合、法的手続きはどのようなスケジュールで進行するのでしょうか。返済期日の翌日から強制執行に至るまでの標準的なタイムラインを整理しました。
| 滞納期間の目安 | 届く書面・発生する事象 | 信用情報・法的リスク | 編集部の推奨アクション |
|---|---|---|---|
| 翌日〜数日 | 携帯電話への連絡、圧着ハガキの送付 | 年率20.0%の遅延損害金が発生 | アコムへ電話し、期日延長の相談を行う |
| 約1〜2カ月 | 自宅固定電話への連絡、督促状の継続送付 | 利用停止措置、職場への安否確認連絡の懸念 | 利息のみ返済など一時的な猶予策を取り付ける |
| 約2〜3カ月 | 内容証明郵便による「催告書」の到着 | 信用情報機関(JICC/CIC)に延滞事故が登録 | 弁護士や司法書士へ速やかに債務整理の相談を開始 |
| 3カ月以上 | 簡易裁判所からの「支払督促」送達 | 残債+遅延損害金の一括請求が確定 | 2週間以内に裁判所へ「異議申立書」を提出する |
| 支払督促確定後 | 執行官による強制執行・財産の差し押さえ | 給与の最大1/4(手取り額基準)や預金が差押対象 | 個人再生や自己破産など法的整理の即時申し立て |
滞納が61日または3カ月を超えると、信用情報機関(JICC・CIC)に異動情報が登録され、いわゆるアコムのブラックリスト状態となります。これにより、クレジットカードの強制解約や新規ローンの審査通過が極めて困難になります。
さらに危険なのは、内容証明郵便で届く「催告書」です。これは「期限の利益の喪失」を意味し、元金と利息、遅延損害金を一括で支払うよう法的に請求されます。これを放置すると、舞台はアコムとの個別交渉から裁判所へと移り、最終的には勤務先へ差押命令通知が届いて職場全体に借金問題が知れ渡る事態に直結します。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の相談掲示板やSNS、法律相談の現場には、督促状を巡る当事者たちの切実な体験談が数多く寄せられています。そこから浮かび上がるのは、恐怖から着信や郵便物を放置し、状況を自ら悪化させてしまった後悔の声です。
「最初はACサービスセンターと書かれたハガキを何通か見過ごしていただけだった。しかしある日、裁判所の特別送達が届き、頭が真っ白になった。会社に給与差し押さえの通知が届いた時は、上司から別室に呼ばれて説明を求められ、居場所を失った」(30代会社員・相談事例より)
「電話に出て『今は全額払えないが、〇日までに2万円なら振り込める』と伝えたところ、オペレーターの方は非常に丁寧に対応してくれ、一時的に督促が止まった。逃げ回っていた時間が一番精神的に辛かった」(20代派遣社員・SNS投稿より)
現場取材から明らかなのは、アコム側も最初から強硬な差し押さえを狙っているわけではないという点です。債権回収の現場では、連絡がつかない債務者に対してのみ法的手段を取らざるを得ないという構造が存在します。利用者の「返信しない」という沈黙が、アコム側に法的措置を選択させる最大の引き金となっています。
一般に知られていない盲点とネットの誤解|時効援用と夜逃げの危険な罠
ネット上には「アコムの借金は5年放置すれば踏み倒せる」「住民票を移さずに逃げれば時効になる」といった無責任な情報が散見されますが、これらには極めて重大な法的落とし穴が存在します。
貸金業者からの借入金は、最終返済期日または最後の返済から5年が経過すると消滅時効の対象となります。しかし、単に5年が過ぎただけでは借金は消滅せず、相手方に対して「時効の利益を享受する」という意思表示を行うアコムの時効援用手続き(消滅時効援用通知書の送付)を完了させる必要があります。
さらに注意すべきは「時効の更新(中断)」です。以下の行為があった場合、時効のカウントはリセットされ、ゼロからやり直しになります。
- アコムへ電話して「少し待ってほしい」「来月払う」などと口頭で返済を約束する(債務の承認)
- 1円でも残債を振り込む(一部弁済)
- アコム側から裁判所を通じて支払督促や訴訟を起こされ、判決が確定する(時効が10年間に延長)
アコムなどの大手消費者金融は厳密な債権管理システムを構築しており、時効が完成する直前に裁判上の請求を行って時効を阻止するのが通常です。自己判断で連絡を絶って時効成立を待つ行為は、高確率で裁判所からの支払督促を招き、遅延損害金が膨れ上がった状態で一括請求を受ける破滅的な結果につながります。
【プロの結論】返済困難に陥った時の判断基準と法的救済ルート
督促状が届いたものの、どうしても返済原資を用意できない場合、どのような選択肢を取るべきでしょうか。債務者の生活再建と心理的負担の解消に向けた客観的な判断基準を提示します。
返済状況に応じた選択基準(向いている人・おすすめできない人)
【アコムと直接交渉すべき人】
向いている人:一時的な減収や出費が原因で、1〜2カ月以内に通常の返済ペースへ復帰できる見込みがある人。
おすすめできない人:他社からの借入も複数あり、毎月の利息返済だけで給与が消えている多重債務者。
【弁護士・司法書士に減額相談すべき人】
向いている人:年収の3分の1近い借金を抱え、元金が一向に減らない人、またはすでに催告書や支払督促が届いている人。
おすすめできない人:家族に秘密にしたまま、誰の助けも借りずに自力返済のみで解決しようと固執している人。
どうしても自力での返済が破綻している場合は、国が認めた法的救済制度である債務整理(任意整理・個人再生・自己破産)を検討するのが最も現実的です。専門家に正式な手続きを依頼すると、受任通知がアコムへ送付された時点で法律に基づきすべての督促電話や手紙が即座に停止します。
任意整理を選択すれば、将来発生する利息や遅延損害金をカットし、元金のみを3〜5年の長期分割で返済する合意を目指すことができます。借金問題を一人で抱え込み、精神的な孤立から思考停止に陥る前に、公的な相談窓口や専門家の無料相談を活用することが根本的な再スタートへの近道です。
【アコム 督促 状】に関するよくある質問(FAQ)
Q1:ACサービスセンターからの手紙は家族にバレますか?
A1:外観に「アコム」の文字はありませんが、差出人名(ACサービスセンター)をネット検索されると同居家族に露見する可能性が極めて高くなります。また、督促状を無視し続けると自宅への電話や訪問、裁判所からの特別送達へと進むため、隠し通すことは困難です。早期に連絡を入れて郵送物を止める手立てを講じる必要があります。
Q2:督促状を無視し続けるとどのくらいで裁判所から手紙が届きますか?
A2:個別の契約状況によりますが、返済遅延からおおむね2〜3カ月が経過し、内容証明郵便による「催告書」が送付された後に、簡易裁判所から「支払督促」が届くケースが一般的です。支払督促が届いた場合、2週間以内に異議申立書を提出しなければ強制執行(差し押さえ)の手続きが可能になってしまいます。
Q3:返済資金が全くない場合、まず何から始めるべきですか?
A3:アコムへ電話を入れ、現状支払いが厳しい旨を伝えて一時的な利息のみ返済などの猶予を相談してください。それでも根本的な解決が難しい場合は、弁護士や司法書士の無料相談窓口、または法テラス(日本司法支援センター)へ連絡し、債務整理による借金の減額・免除手続きを進めるのが最も安全かつ確実です。
まとめ:今後の動向と失敗しないための判断基準
アコムから届く督促状は、単なる支払いのリマインドではなく、法的措置へのカウントダウンを知らせる警告書です。放置を続けても状況が好転することはなく、遅延損害金が加算され、最終的には信用情報の毀損や給与の差し押さえといった社会的リスクに発展します。
重要なのは、書面が届いた直後に「自らアコムに連絡を入れて返済計画を相談する」か、「専門家に相談して債務整理の手続きを開始する」かの2択を速やかに決断することです。早期に行動を起こせば、職場や生活基盤を守りながら借金問題を解決する手段は必ず残されています。決して一人で抱え込まず、現実的な第一歩を踏み出してください。 (出典: アコム 督促 状(Yahoo!ニュース))