運転免許を取得し、晴れてマイカーを手に入れた18歳のドライバーやその保護者を待ち受けているのが、想像を絶する自動車保険料の請求です。新規加入で見積もりを取った際、年間保険料が30万円から40万円を超え、絶句するケースは決して珍しくありません。
若年層の保険料が高騰する背景には、冷徹な事故統計と保険業界のリスク算出構造が存在します。本稿では、2026年最新の保険料相場データを整理するとともに、家計への負担を最小限に抑える「親の等級引き継ぎ」をはじめとした具体的な対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳が新規6等級(本人名義・車両保険あり)で加入した場合の相場は年額30万〜40万円超(月額約2.5万〜3.5万円)に達する。
- 要点2:最大の要因は「全年齢対象」の適用と若年層の統計的事故率の高さにあり、グリーン免許期間は特に料率が厳しく設定されている。
- 要点3:最も効果的な対策は「同居する親の高等級(20等級など)を子どもへ引き継ぎ、親が新規で加入し直す」入れ替えテクニックである。
【2026年最新】18歳自動車保険の相場実態|年30万円超えの衝撃と月額目安

18歳が初めて自動車保険に加入する場合、純新規の「6等級(または6S等級)」からスタートします。さらに運転者の年齢条件設定において「年齢を問わず補償(全年齢対象)」を選ばざるを得ないため、保険料は全世代の中で最も高額な水準に跳ね上がります。
代理店型損保とダイレクト型(通販型)損保、そして車両保険の有無によって支払額は大きく変動します。大手損保各社の公開プランおよび業界団体の統計をベースに作成した最新の保険料相場は以下の通りです。
| 契約区分・保険タイプ | 詳細・数値データ(年額/月額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ダイレクト型(車両保険あり) | 年額:約25万〜35万円 月額:約21,000〜29,000円 | ネット完結型の標準相場 | ソニー損保などの通販型でも車両保険を付帯すると年間25万円超は避けられない。 |
| ダイレクト型(車両保険なし) | 年額:約12万〜18万円 月額:約10,000〜15,000円 | 対人・対物無制限の基本設計 | 中古車や乗り潰し前提の軽自動車であれば、最もコストパフォーマンスが高い。 |
| 代理店型(車両保険あり) | 年額:約35万〜48万円 月額:約30,000〜40,000円 | ディーラー・代理店窓口経由 | 手厚い対面対応の一方で、18歳単独の新規加入では家計への圧迫が極めて大きい。 |
| 親の等級引継ぎ(20等級適用) | 年額:約8万〜14万円 月額:約7,000〜12,000円 | 同居家族間での等級入替後 | 63%割引が適用されるため、車両保険を付けても負担額を劇的に削減可能。 |
普通車か軽自動車か、また型式別料率クラスによっても上下しますが、18歳が自分名義でイチから契約すると、アルバイト代の相当部分が保険代に消えてしまうのが現実です。
18歳の任意保険料が高すぎる理由とは?事故率データと統計的背景

損害保険各社が18歳の保険料を極端に高く設定しているのは、決して若者へのペナルティではありません。純粋に「損害保険料率算出機構」が公表する事故統計データに基づいた数理的な計算結果です。
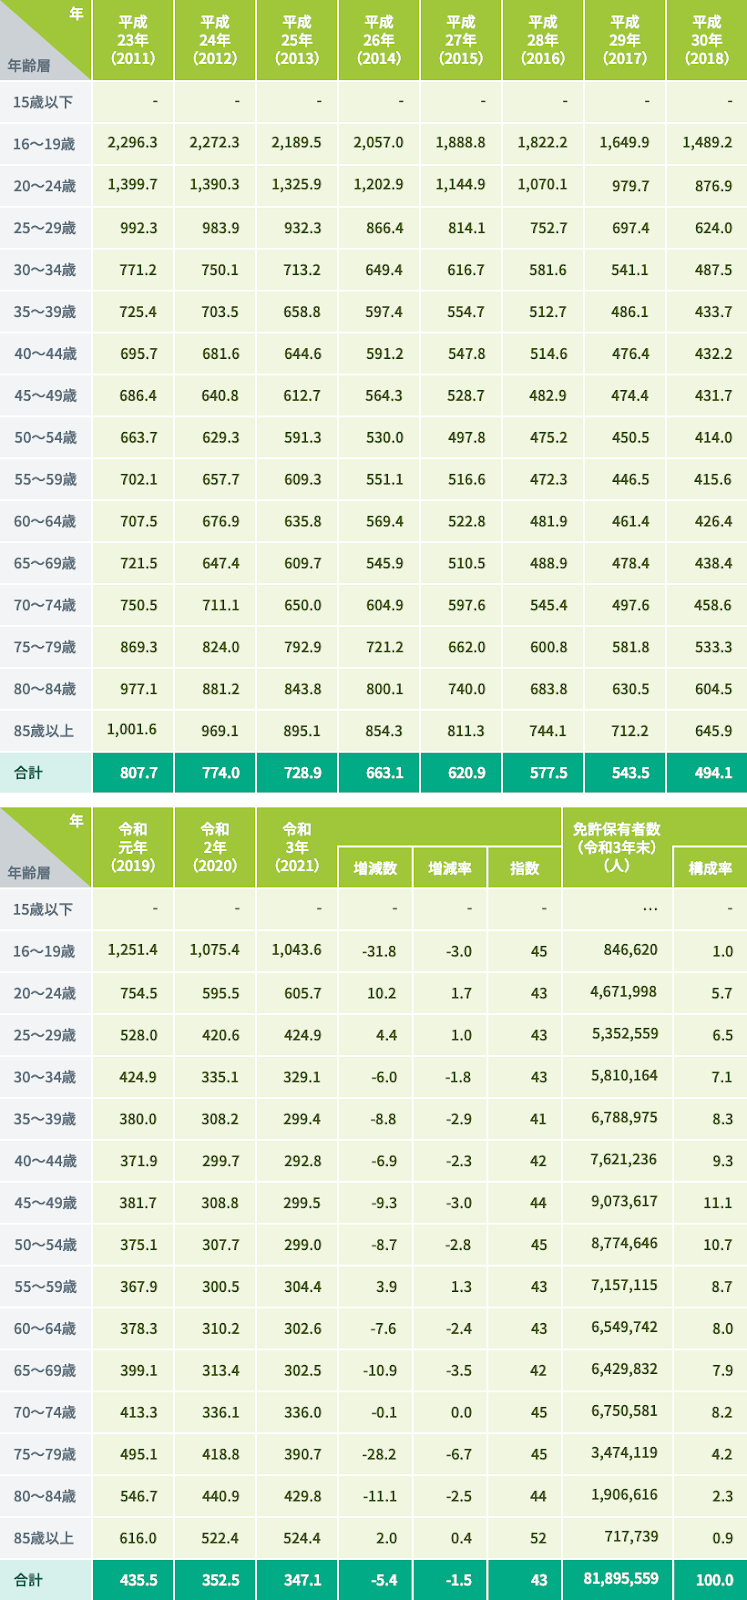
警察庁交通局の統計資料によると、原付以上運転者の年齢層別免許保有者10万人当たり交通事故件数は、16〜19歳が全年代の中で最も高い数値を記録し続けています。免許取得直後で道路状況の判断力や危険回避スキルが未熟な点に加え、夜間運転や同乗者との会話による注意散漫などが複合的に重なるためです。
さらに、18歳のドライバーは例外なく「グリーン免許(新規取得者)」です。ゴールド免許に付帯する優良運転者割引(約10〜15%割引)の対象外となるばかりか、補償範囲を「年齢問わず補償」に設定しなければならないため、ベースとなる基本保険料自体が最高ランクに跳ね上がります。
保険料を劇的に抑える決定打|「親の等級引き継ぎ」の仕組みと手順

18歳の子どもの自動車保険料を合法的に最も大きく引き下げる手段が、家族間での「等級引き継ぎ(車両入替・名義変更)」です。
自動車保険のノンフリート等級制度では、同居の親族間であれば等級を無償で譲渡できるルールが存在します。この仕組みを利用して、長年無事故で20等級(最大約63%割引)に達している親の契約を18歳の子どもに譲り、親が新規で「6等級」または「7等級(セカンドカー割引)」で加入し直します。
一見すると「親の保険料が高くなるだけではないか」と思われがちですが、世代間の割引率とベース金額の掛け算を計算すると、世帯全体の総支払額は劇的に下がります。
- パターンA(親が20等級継続・子が新規6等級で加入):親の保険料 年間約4万円 + 子の保険料 年間約32万円 = 世帯合計:約36万円
- パターンB(等級引継ぎ:子が親の20等級・親がセカンドカー割引7等級で新規加入):親の保険料(35歳以上補償) 年間約7万円 + 子の保険料(20等級全年齢) 年間約12万円 = 世帯合計:約19万円
親の年齢であれば「35歳以上補償」や「ゴールド免許割引」が適用されるため、新規加入であっても保険料の上昇は限定的です。結果として、世帯全体で年間15万〜20万円近くの節約が実現します。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイトに寄せられる当事者の声を分析すると、納車直前に保険料の見積もりを見てパニックに陥る若年層や親世代の投稿が後を絶ちません。
大手コミュニティサイトでは「18歳で念願のスポーツカーを購入したが、保険料の見積もりが年額45万円と言われて維持できない」「車両保険を外せば安くなると言われたが、初心者がぶつけた時の修理代を考えると怖くて外せない」といった切実な悩みが散見されます。
損害保険代理店の現場担当者も次のように証言します。「18歳のお子様が車を購入する際、親御様が『自分たちの保険と同程度だろう』と思い込んでいて、提示した見積額に絶句されるケースが毎年のように発生します。購入契約を結ぶ前に、保険の設計まで含めたトータルコストをシミュレーションしておくことが不可欠です」。
車両保険は18歳に本当に必要か?加入有無で変わるコストと現場のリアル
18歳の保険料を押し上げる最大の要因が「車両保険」の存在です。対人賠償・対物賠償・人身傷害補償のみに絞れば保険料は半額近くまで下がりますが、車両保険を付帯すると跳ね上がります。
判断基準となるのは、「購入した車両の市場価値」と「万が一の際の自己資金力」です。
- 車両保険を付帯すべきケース:新車や高年式の残クレ(残価設定ローン)契約車、全損時にローン残債の一括返済が難しい場合。初心者の自損事故リスクに備えたい場合。
- 車両保険を外す(または限定補償にする)べきケース:車両価格30万〜50万円程度の中古車で、全損しても買い替えや廃車で割り切れる場合。あるいは免責金額(自己負担額)を「1回目10万円・2回目10万円」に高く設定して保険料を圧縮する場合。
補償の手厚さと支払う保険料のバランスを冷静に見極め、不要な特約を削ぎ落とす作業が求められます。
一般に知られていない盲点とネットの誤解
自動車保険の契約において、ネット上で誤認されやすいのが「名義」と「告知義務」の取り扱いです。
「親名義で契約して主たる運転者を親にしておけば、18歳の子どもが運転しても安い保険料のままで済む」という噂が散見されますが、これは重大な告知義務違反(保険金不払い事由)に該当するリスクを孕んでいます。
保険会社は「記名被保険者(その車を主に使用する人)」の実態を厳格に審査します。実質的に18歳の子どもが通勤や通学で毎日使っているにもかかわらず、保険料逃れのために親を記名被保険者として申告し、大事故を起こした場合、調査によって保険金の支払いが拒絶される危険があります。名義の変更手続きや年齢条件の変更は、必ず実態に即して正しく行わなければなりません。
【プロの結論】若年層の運転リスク管理と保険選びの判断基準
18歳のカーライフにおける保険設計は、単なる固定費削減にとどまらず、家族全体の経済的安定と安全意識の醸成に直結します。
おすすめできる人・慎重になるべき人の判断基準
- ダイレクト型保険への加入が向いている人:インターネットでの試算や契約手続きに抵抗がなく、補償内容を自己責任で選択できる家庭。ソニー損保やセゾン自動車火災など、走行距離に応じた割引プランを活用できる人。
- 代理店型保険(ディーラー契約等)を検討すべき人:万が一の事故発生時に担当者へ丸ごと相談したい人や、家族間での複雑な等級引き継ぎ手続きをプロに対面で任せたい人。
- 単独加入を見送るべき人:同居の親に空いている高等級があるにもかかわらず、安易に18歳単独名義で新規契約しようとしている人(家計に大きな損失が生じるため等級入替を最優先すべき)。
複数の保険会社を横断して比較できる「自動車保険一括見積もりサービス」を活用すれば、同一年齢条件でも会社ごとに数万円単位で保険料が異なる実態が可視化されます。まずは現在の契約内容と照らし合わせ、最適な組み合わせを導き出すことが賢明です。
【18 歳 車 保険】に関するよくある質問(FAQ)
Q1:18歳でダイレクト型(通販型)自動車保険を契約することは可能ですか?
A1:契約自体は可能です。ただし、契約者が未成年の場合は親権者の同意が必要となる損害保険会社が一般的です。ウェブサイト上で見積もりを作成し、最終手続きを親権者名義で行うなど各社の規定を確認してください。
Q2:親の等級を引き継いだ後、親自身の保険はどうすればいいですか?
A2:親御様は新たに「新規6等級」または2台目以降の割引が適用される「7等級(セカンドカー割引)」で保険に入り直します。親の年齢であれば「35歳以上補償」や「ゴールド免許割引」が適用されるため、新規加入であっても18歳が加入するよりはるかに安く抑えられます。
Q3:保険料はいつ安くなりますか?
A3:自動車保険は「21歳」「26歳」「30歳(または35歳)」の年齢到達時に年齢条件を変更できるようになり、段階的に保険料が大幅に下がります。また、無事故で毎年1等級ずつ上がっていくため、18歳からの3年間を無事故で過ごすことが最大の節約になります。
まとめ:今後の動向と失敗しないための判断基準
18歳の自動車保険料が高額である現実は、事故リスク統計に基づいている以上、今後も劇的に下がることは考えにくい状況です。しかし、「親の等級引き継ぎの活用」「不要な車両保険の見直し」「ダイレクト型損保の比較検討」という3つのステップを踏むことで、支払額を数十万円単位で抑制できます。
車を所有することは自由を手に入れると同時に、重大な社会的責任を負うことを意味します。適切な補償内容を確保した上で、最も無駄のない契約プランを選択し、安全なカーライフの第一歩を踏み出してください。 (出典: 18 歳 車 保険(Yahoo!ニュース))