長年コツコツと積み立ててきた個人年金保険が満期を迎え、いざ受取のタイミングを迎えたときに多くの人を悩ませるのが「受取時に発生する税金」の存在です。「年金として毎年受け取るか、それとも満期時に一括で受け取るか」という受取方法の選択ひとつで、課税区分が根本から変わり、最終的な手取り額に数十万円単位の差が生じるケースも珍しくありません。
手取り額を減らさないためには、一時所得と雑所得の計算ルールの違いや、確定申告が必要になる基準、さらには社会保険料への波及効果までを正確に把握しておく必要があります。2026年現在の最新税制動向を踏まえ、後悔しないための受取戦略と税金シミュレーションを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一括受取は「一時所得」(特別控除50万円+1/2課税)、年金形式(分割)は「雑所得」となり、課税所得の算出方法が大きく異なる。
- 要点2:年金形式は毎年の課税所得に上乗せされるため、所得税だけでなく翌年度の住民税や国民健康保険料の増額を招くリスクがある。
- 要点3:契約者(保険料負担者)と受取人が異なる場合は贈与税の対象となり、最高55%の高税率が課される危険があるため事前の契約確認が必須。
【一括vs年金形式】一時所得と雑所得で変わる税金と手取りの決定的違い

個人年金保険の受取時にかかる税金は、受け取り方によって適用される所得区分が真っ二つに分かれます。この仕組みを理解することが、手取り最大化への第一歩です。
保険金を一括で受け取る場合、税法上は「一時所得」として扱われます。一時所得の最大の強みは、利益に対して50万円の特別控除が差し引かれ、さらにその残額の「2分の1」のみが課税対象となる点です。長年の運用益がまとまって入ってきても、税負担が劇的に圧縮される設計になっています。
一方で、毎年一定額を受け取る年金形式(分割受取)を選択した場合は「雑所得」に分類されます。雑所得の計算では、その年に受け取った年金額から「対応する払込保険料(必要経費)」を差し引いた差益がそのまま課税所得となります。一時所得のような50万円の控除や2分の1ルールの適用はありません。
現役時代の所得控除(個人年金保険料控除)で毎年の節税メリットを享受してきた満期金であっても、受取時の課税関係を誤れば、過去に浮かせた税金以上の支払いを強いられる事態に陥りかねません。
【税金シミュレーション】受取方法で手取り額はいくら変わるのか

総払込保険料500万円、受取総額600万円(利益100万円)の契約をモデルケースとして、受取方法ごとの課税対象額と手取りのメカニズムを比較検証します。
| 受取方式 | 課税区分と計算式 | 課税対象となる所得額 | 特徴・手取りへの影響 |
|---|---|---|---|
| 一括受取(満期時一括) | 一時所得 (総受取額 − 払込保険料 − 50万円)× 1/2 | 25万円(単年のみ) | 50万円控除と1/2課税により税負担が極小化。一時的な手取り最大化に有利。 |
| 年金受取(10年確定年金) | 雑所得 年受取額(60万円) − 必要経費(50万円) | 毎年10万円(10年間計100万円) | 毎年の所得に10万円が加算。公的年金等と合算され累進課税や社会保険料に波及。 |
上記のように、一括受取なら課税対象はわずか25万円で完結しますが、分割受取では10年間にわたり合計100万円が雑所得として課税網にかかります。この差は手取り計算方法において決定的な違いを生み出します。
確定申告はいくらから必要?源泉徴収税率と「20万円ルール」の盲点

個人年金を年金形式で受け取る際、保険会社からの支払額から所得税があらかじめ差し引かれる場合があります。この源泉徴収税率は一律10.21%(復興特別所得税を含む)です。ただし、すべての年金受給で源泉徴収されるわけではなく、「年間の年金受取額 − 必要経費」が25万円以上となる場合にのみ源泉徴収が実施されます。
給与所得者や公的年金受給者が直面するのが「確定申告はいくらから必要なのか」という判断基準です。
会社員の場合、給与所得以外の所得(個人年金の雑所得や一時所得の1/2など)の合計が年間20万円以下であれば、所得税の確定申告は原則不要とされています。しかし、ここに大きな落とし穴が存在します。
たとえ所得税の申告が不要であっても、住民税の申告義務は別です。税務署へ確定申告を行わなかった場合でも、お住まいの市区町村役場へ住民税の申告書を提出しなければならず、これを怠ると申告漏れとして追徴を受けるリスクがあります。また、源泉徴収で税金が引かれすぎているケースでは、確定申告を行うことで還付金を受け取れる場合もあります。
契約形態トラップに要注意|贈与税が課される危険パターンと対策
個人年金保険で最も深刻な税務トラブルに発展しやすいのが、契約関係の不一致による「贈与税」の発生です。
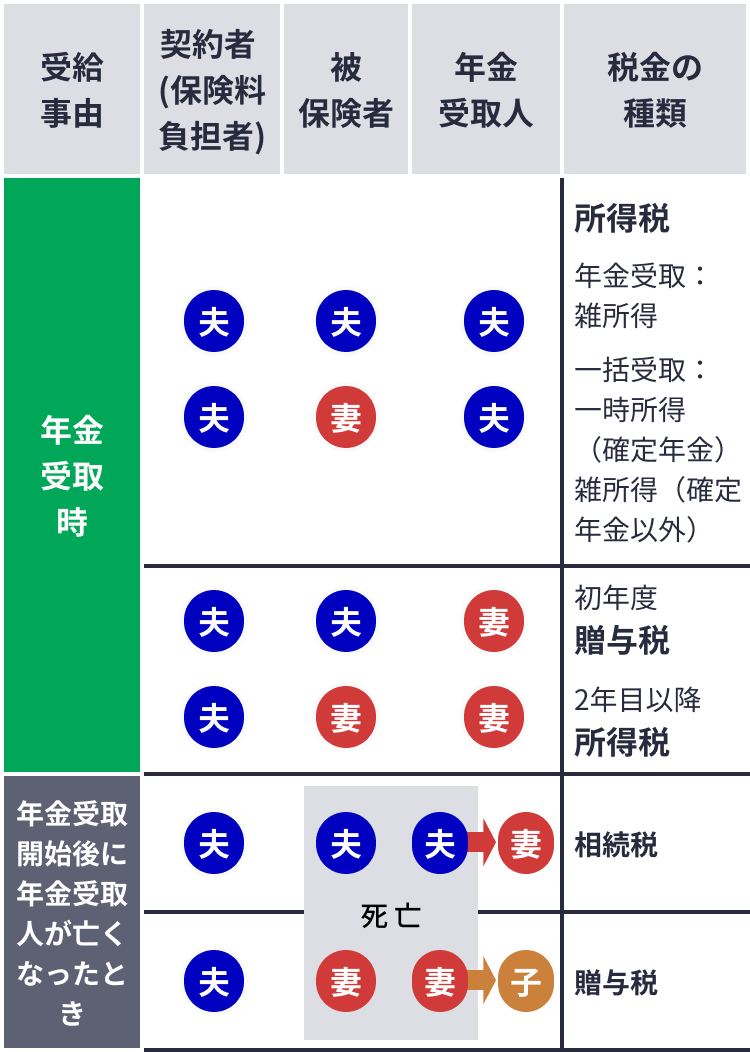
契約者(保険料を支払う人)と年金受取人が同一人物である場合、課税関係は「所得税+住民税」で処理されます。しかし、例えば「夫が保険料を支払い、年金の受取人を妻に設定している」という契約形態になっている場合、年金の受取開始時に年金受給権の評価額全額に対して贈与税が課されます。
贈与税は基礎控除(年110万円)を超えた部分に対し、累進税率で最高55%という極めて重い負担が課される税目です。知らずに受取を開始し、税務署からの指摘で数百万円規模の追徴課税を受けるケースが後を絶ちません。受取開始前であれば受取人の名義変更等の対策が可能な場合もあるため、受取開始手続きの案内が届いた段階で契約関係を再点検することが極めて重要です。
【実態検証】「住民税や社会保険料が跳ね上がった」シニア層の後悔と生の声
ファイナンシャルプランナーへの相談現場やシニアコミュニティにおいて、近年特に増えているのが「年金受取を選んだ結果、社会保険料が高騰して手取りが激減した」という悲鳴に似た相談です。
公的年金(国民年金・厚生年金)を受給しながら個人年金を雑所得として分割受取すると、合算された所得金額を基準に国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料が算定されます。さらに、75歳以上の後期高齢者医療制度における窓口負担割合(1割から2割・3割への引き上げ判定)の判定基準所得にも個人年金の雑所得が合算されます。
SNSや相談窓口では、「年間数十万円の個人年金を受け取ったばかりに、医療費の窓口負担が2割に跳ね上がり、健康保険料も年間数万円増えた。実質的な手取りがほとんど残らない」というリアルな後悔の声が寄せられています。税金単体だけでなく、社会保障費への連動影響を考慮した受取設計が不可欠です。
一般に知られていない盲点とネットの誤解
ネット上の情報では「一括受取の方が税金が安いため絶対に得」といった単純化された主張が散見されますが、これは半分正しく、半分は誤りです。
一括受取を選択した場合、保険会社が提示する受取総額自体が分割受取よりも目減りする仕組みになっています。保険会社は年金形式で長期間預かる資金を運用し続けるため、分割受取の総額には運用益が上乗せされているからです。
「税負担の軽さ(一時所得の優位性)」と「保険会社が上乗せする運用原資の総額」のどちらが大きいかは、契約している予定利率や契約時期によって全く異なります。バブル期前後に加入した「お宝保険(高予定利率契約)」の場合、分割で受け取った方が税金を差し引いても手取り総額で勝るケースが存在します。表面的な税率比較だけに惑わされず、保険会社から「一括受取額」と「分割受取総額」の提示書面を取り寄せて比較検討しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
個人年金の受取方法で後悔しないための明確な判断基準は以下の通りです。
【一括受取(一時所得)が向いている人】
・予定利率が低く、分割受取にしても受取総額がほとんど増えない低金利時代の契約者
・公的年金受給中で、雑所得を増やして社会保険料や医療費窓口負担を引き上げたくない人
・退職金や住宅ローンの完済資金など、まとまった使途が既に明確に決まっている人
【年金受取(分割・雑所得)が向いている人】
・高予定利率のいわゆる「お宝保険」で、据え置きによる運用益の増加額が大きい契約者
・現役引退後の基礎生活費として、定額の定期収入を確実に確保したい人
・他に大きな所得がなく、年金受給後も基礎控除の範囲内に収まる人
【個人 年金 受取 税金】に関するよくある質問(FAQ)
Q1:個人年金を一括受取した場合、会社の年末調整で精算できますか?
A1:年末調整では一時所得の精算はできません。一括受取によって利益(総受取額 − 払込保険料)から特別控除50万円を引いた後の金額が20万円を超える場合、自身で所轄の税務署へ確定申告を行う必要があります。
Q2:個人年金の必要経費はどうやって計算するのですか?
A2:雑所得の計算における必要経費は、「その年に受け取る年金額 ×(総払込保険料 ÷ 年金受取見込総額)」で算出します。保険会社から毎年送付される「支払調書」や「年金支払案内」に必要な数値が記載されています。
Q3:途中で受取方法を変更することは可能ですか?
A3:年金受取を開始する前であれば、一括受取(据え置きを含む)への変更が可能な商品が一般的です。ただし、一度年金形式で受取を開始した後は、残額を一括で引き出す「年金現価の一括受取」に制限がかかる場合や手数料が発生することがあるため、初回の受取手続き前に保険会社へ約款内容を確認してください。
まとめ:2026年の税制環境を踏まえた賢い受取設計を
個人年金保険の出口戦略は、受取方法の選択によって手取り額や生活コストが激変する極めて重要な分岐点です。一括受取の一時所得控除を活用するか、分割受取による確実なインカムゲインを重視するかは、自身の契約内容と引退後の所得環境によって最適解が異なります。
満期を迎える前に必ず保険会社へ試算を依頼し、税務と社会保険の両面からトータルの手取り額をシミュレーションした上で、最も有利な受取方法を選択してください。 (出典: 個人 年金 受取 税金(Yahoo!ニュース))