給与日前後の出費の重なりや口座振替の失念により、「エポスカードの引き落とし日に口座の残高が足りなかった」というトラブルは決して珍しくありません。しかし、クレジットカードの引き落とし遅延は、放置する時間が長引くほどカードの利用停止や遅延損害金の発生、さらには個人の信用情報への登録リスクへと直結します。
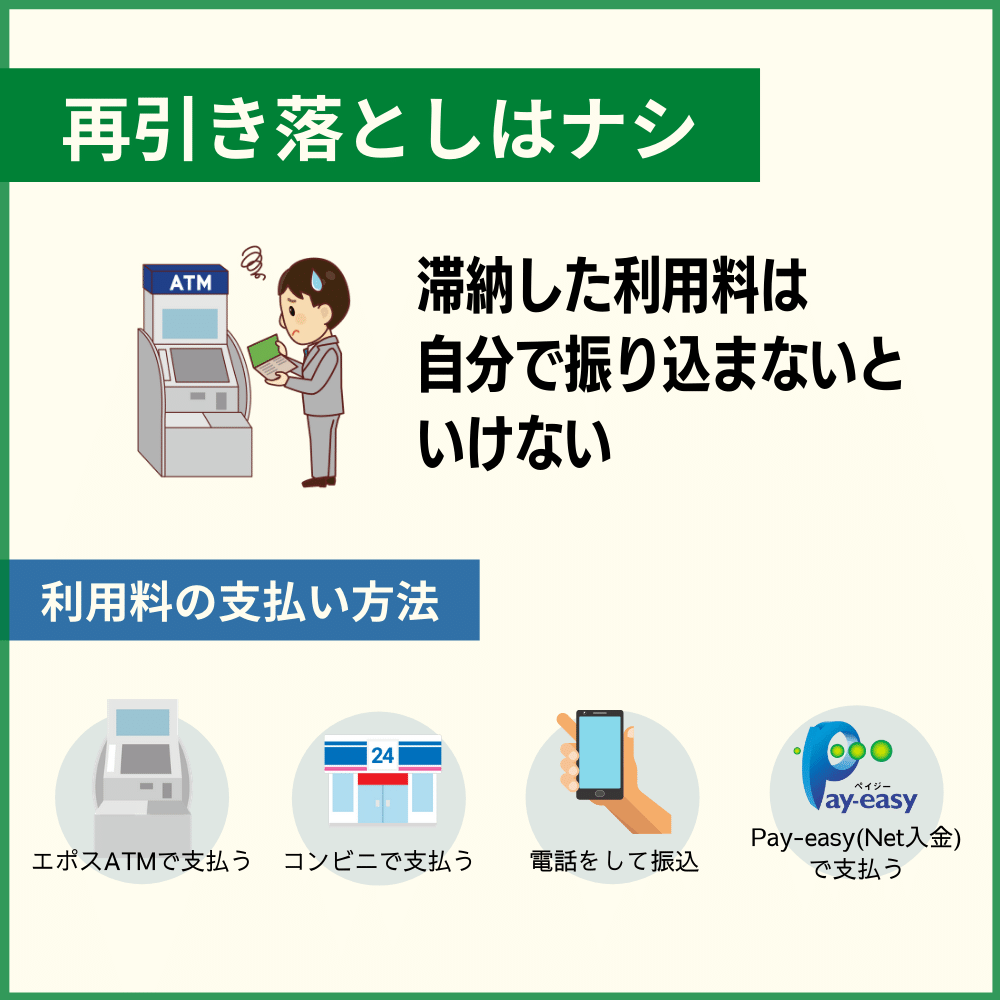
エポスカードの大きな特徴は、他社カードのように口座からの「再引き落とし」が原則として行われない点にあります。引き落としができなかった場合、利用者が自らアクションを起こして速やかに入金手続きを済ませる必要があります。本稿では、2026年現在の公式運用実態に基づき、即日で支払いを完了させる具体的手順、利用停止・再開のタイムライン、信用情報機関(CIC)への影響、そして遅延損害金の仕組みまでを詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:エポスカードは原則として再引き落としを行わないため、残高不足が判明した時点で自ら「エポスNet(ペイジー)」や「エポスATM」から即日入金する必要がある。
- 要点2:引き落とし不能が確定すると翌日以降順次カード利用停止となるが、ネット振込やATMで即時入金すれば最短数分〜数時間で利用再開が可能。
- 要点3:数日の遅延で即座にブラックリスト(異動情報)入りすることはないが、61日以上または3ヶ月以上の滞納でCICに事故情報が登録され、将来の住宅ローンや他社審査に深刻な影響を及ぼす。
【結論】エポスカードは再引き落としなし!残高不足時に真っ先に行うべき初動

多くの大手クレジットカード会社では、引き落としができなかった際に数日後や月末に自動で「再引き落とし」を実施するケースが見られます。しかし、エポスカードでは口座振替日(毎月27日または4日)に引き落としが完了しなかった場合、自動的な再引き落としは行われません。
金融機関の引き落とし処理は金融機関ごとに異なり、エポスカードの残高不足で当日入金を行ったとしても、朝一番のバッチ処理に間に合わなければ引き落とし不能として処理されます。「当日中に口座にお金を入れたから大丈夫」と過信していると、未納状態が数週間にわたって放置されてしまう危険があります。
引き落としができなかったと気づいた時点、あるいはアプリや会員サイト「エポスNet」で未払いの通知を確認した時点で、利用者が自ら振込やATM入金を行うことが唯一の解決策です。初動が早ければ早いほど、後述する利用停止期間を最短に抑え、遅延損害金も最小限に食い止めることができます。
即日で支払いを完了させる3つの方法|ネット振込・ATM・振込用紙の比較

引き落としに間に合わなかった場合の支払い方法は主に3つ存在します。手数料の有無や反映速度、自宅にいながら完結できるかどうかなど、各手段の特徴を把握して最適な方法を選択してください。
| 支払い手段 | 反映スピード・利便性 | 手数料 | 編集部の見解・推奨度 |
|---|---|---|---|
| エポスNet「ネット振込(ペイジー払い)」 | 即時〜数十分 (24時間スマホ・PCで完結) | 無料 | 最推奨(★5):外出不要かつ手数料ゼロ。最も手軽で信用回復が早い。 |
| エポスATM / 提携コンビニATM | 即時反映 (マルイ店舗内や提携ATM) | エポスATM:無料 提携ATM:110円〜220円 | 推奨(★4):現金で手元にある場合に有効。マルイ併設のエポスATMなら手数料もかからない。 |
| 振込用紙(コンビニ払い) | 引き落とし不能から約1週間〜10日後に自宅へ郵送 | 発行手数料や収納手数料が発生する場合あり | 非推奨(★1):用紙到着を待つと遅延損害金が増加し、利用停止期間も長期化するため避けるべき。 |
最も推奨されるのはエポスNetのネット振込(ペイジー払い)です。主要メガバンクやネット銀行(ゆうちょ銀行、三菱UFJ銀行、三井住友銀行、みずほ銀行、楽天銀行、住信SBIネット銀行など)のインターネットバンキング口座を持っていれば、夜間や土日祝日であっても自宅から即座に入金が完了します。
現金で支払いたい場合は、マルイやモディ各店に設置されているエポスATMでの支払い方法を利用するか、セブン銀行ATMなどの提携ATMからカードを挿入して「ご返済」を選択することで入金が可能です。
【時系列】利用停止はいつから?利用再開までの日数と遅延損害金の計算

引き落としができなかった場合、どのようなスケジュールでカード機能が制限され、支払いを終えた後にいつ復活するのか、時系列で把握しておくことが重要です。
エポスカードの利用停止は「いつから」始まるのか
金融機関からエポスカードへ「引き落とし不能」のデータが連携されると、引き落とし日の翌日〜数日以内にカードのショッピング枠・キャッシング枠が一時的に利用停止となります。公共料金やサブスクリプションの決済カードに指定している場合、決済エラーが発生してサービスの供給停止や再請求の手間が生じるため注意が必要です。
支払いを済ませたら「いつ利用再開」されるのか
支払いが完了した後、エポスカードの利用再開はいつになるのかという点については、入金手段によって異なります。
- エポスNetのペイジー払い・エポスATM:入金完了から数十分〜数時間程度(原則当日中)でカードの利用枠が復旧します。
- 提携コンビニATM・銀行振込:翌営業日の午前中〜正午前後に入金確認が行われ、順次制限が解除されます。
- 郵送された振込用紙での支払い:コンビニ窓口での納付からシステム反映までに2〜4営業日程度を要する場合があります。
遅延損害金の計算式と実額の目安
支払期日を過ぎると、完済するまでの日数に応じて日割りで「遅延損害金」が加算されます。法令および会員規約に基づく料率は以下の通りです。
- ショッピング枠の遅延損害金:年14.6%(日割り計算)
- キャッシング枠の遅延損害金:年20.0%(日割り計算)
具体的なエポス遅延損害金の計算式は「支払元金 × 遅延損害金年率 ÷ 365日 × 遅延日数」となります。例えばショッピング枠で10万円を10日間延滞した場合、100,000円 × 0.146 ÷ 365日 × 10日 = 40円となり、金額自体は少額ですが、翌月以降の請求書に利息として合算請求されます。
信用情報機関(CIC)への影響と「ブラックリスト」入りの境界線
クレジットカードの遅延で最も恐れられるのが、個人信用情報機関(CIC)に延滞記録が残り、俗に言う「ブラックリスト」状態になることです。実際の信用情報登録の実態とリスクの境界線を整理します。
株式会社シー・アイ・シー(CIC)をはじめとする指定信用情報機関には、毎月のカード利用状況が記号で記録されます。正常に引き落とされた場合は「$」、未払いの場合は「A」、一部入金は「P」などのマークが付与されます。
エポスカードの信用情報(CIC)への影響における決定的なボーダーラインは以下の2段階です。
- 数日〜数週間の短期延滞:引き落とし日直後の数日の遅れで直ちに「異動情報(金融事故)」が登録されることは原則ありません。ただし、入金が確認されるまでCICの月次報告で未入金マークが付く可能性があり、他社のカード更新やローン審査で警戒材料となります。
- 61日以上または3ヶ月以上の長期延滞:返済期日より61日以上または3ヶ月以上未払いが継続した場合、信用情報に「異動」と登録されます。これが事実上のブラックリスト入りであり、完済後も最長5年間にわたり記録が保持されます。その間、新規クレジットカードの発行、自動車ローン、住宅ローンの審査通過は極めて困難になります。
【実態検証】利用者の生の声に見るリアルな失敗談と現場の教訓
SNSやコミュニティサイト、知恵袋などに寄せられる利用者の生の声を集約・検証すると、引き落とし不能に陥った際の典型的な失敗パターンが浮かび上がってきます。
「引き落とし日の夕方に給与口座からエポスカードの引き落とし口座へ資金移動したが、金融機関の振替バッチ処理が午前中に終わっていたため引き落とされていなかった」「振込用紙が届くのを待っていたら、2週間近くカードが止まり、家賃のカード決済が落ちずに保証会社から督促の連絡が入った」といった手記や投稿が多数見受けられます。
こうした実態から導き出される教訓は、「督促や用紙の到着を待つ受動的な姿勢が最もリスクを高める」という点です。エポスカードのアプリは未確定明細や支払い状況がリアルタイムで更新されるため、異変に気づいた段階で速やかにエポスNetへアクセスすることが最善の自己防衛となります。事情により即日入金が難しい場合は、放置せずにエポスカスタマーセンターへ問い合わせを行い、支払い期日の猶予や相談を申し出ることが信用低下を防ぐ鍵となります。
【プロの結論】延滞を繰り返さないための仕組み化と推奨される行動指針
クレジットカードの支払遅延は、個人の金銭管理だけでなく生活基盤そのものを揺るがす構造的リスクを孕んでいます。行動経済学やパーソナルファイナンスの知見から、引き落としトラブルを二度と発生させないための実践的な判断基準を提示します。
引き落とし日と給与支給日のミスマッチを解消する
エポスカードは引き落とし日を「27日」または「4日」から選択可能です。給与支給日が毎月25日前後の場合は「27日払い」、月末支給の場合は「4日払い」に設定を変更することで、口座資金が最も潤沢なタイミングで確実に引き落としを実行できます。この変更はエポスNetから数分で手続きが可能です。
向いている行動・絶対に避けるべきNG行動の判断基準
- 向いている行動(推奨):引き落とし口座を日常決済口座と一本化する/エポス公式アプリのプッシュ通知をオンにして引き落とし前日と当日に残高確認を行う/残高不足に気づいたら迷わずエポスNetのペイジーで即時決済する。
- 絶対に避けるべきNG行動(非推奨):「次の給料日まで待とう」と督促を放置する/振込用紙が郵送されてくるまで何もしない/カードデスクからの着信やメールを無視する。
【エポス 引き落とし 間に合わ なかっ た】に関するよくある質問(FAQ)
Q1:エポスカードの引き落としに間に合わなかった場合、コンビニで支払う用紙はいつ届きますか?
A1:引き落とし不能が確定してから、通常約1週間から10日程度で自宅に「お振込用紙」が普通郵便で届きます。ただし、用紙の到着を待つとカード利用停止期間が長引き、遅延損害金も加算されるため、用紙を待たずにエポスNet(ペイジー)またはエポスATMから即日入金することをおすすめします。
Q2:エポスNetのペイジーで支払った場合、カードはいつから使えるようになりますか?
A2:ペイジー(ネット振込)での入金はシステムへ即時連携されるため、入金完了から数十分〜数時間程度(原則として当日中)でカードの利用停止が解除され、普段通り決済が可能になります。
Q3:1日だけ引き落とし日に遅れた場合でも信用情報に傷がつきますか?
A3:引き落とし日翌日など数日以内の短期遅延で直ちにCICへ「異動(ブラックリスト)」が登録されることはありません。ただし、未納期間が長引くと信用情報に未入金マークが残り、他社のローン審査等で不利になる可能性があるため、気づいた当日の入金が鉄則です。
Q4:支払い口座の残高が足りなかったのですが、当日中に入金すれば引き落とされますか?
A4:金融機関によって引き落とし処理のタイミングは異なりますが、多くの銀行では当日朝一番に処理を完了します。当日入金では引き落とし処理に間に合わないケースが多いため、銀行口座に入金するのではなく、エポスNetのペイジー払いやエポスATMから直接カード会社へ入金してください。
まとめ:迅速な初動が信用を守る!今すぐマイページから支払い手続きを
エポスカードの引き落としに間に合わなかった場合、最もやってはならないのは「再引き落としを待つこと」や「振込用紙の到着を待つこと」です。エポスカードには自動の再引き落としが存在しないため、利用者が自発的に支払わなければ未納状態が継続し、カードの利用停止や信用情報の毀損へと直結します。
解決への最短ルートは、スマホやPCから「エポスNet」にログインし、ネット振込(ペイジー)で即座に入金を行うことです。手数料もかからず、最短即日でカード機能が復旧します。万が一、手元の資金不足で支払いが困難な場合は、放置することなく速やかにエポスカスタマーセンターへ連絡し、誠実に対応することがご自身の信用力を守る最善の選択となります。 (出典: エポス 引き落とし 間に合わ なかっ た(Yahoo!ニュース))