給与明細を開いた瞬間、「額面は30万円あるのに、なぜ口座に振り込まれる手取りは23万円台まで削られているのか」と疑問を抱いた経験はないでしょうか。あるいは、税制改正のニュースで飛び交う「所得」という言葉を、なんとなく「収入(年収)」と同じ意味だと受け止めている方も少なくありません。
日本の税制および社会保障制度において、「収入」と「所得」は全く別の概念として厳格に区別されています。この2つの境界線を曖昧にしたままでいると、知らず知らずのうちに控除の恩恵を逃し、納める必要のない税負担を背負い続ける事態に陥りかねません。複雑な所得の仕組みや10の区分、手取り額が決まる計算プロセスの裏側を、最新の実務データをもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総支給額(額面)であり、「所得」はそこから経費や給与所得控除を差し引いた実質的な利益を指す。
- 要点2:税金は所得全体ではなく各種控除を引いた「課税所得」に課されるため、所得控除の活用が手取り最大化の鍵を握る。
- 要点3:年収の壁や公的支援の所得制限は「収入」ではなく「所得基準」で判定されるケースが多く、正しい境界線の把握が不可欠である。
所得と収入の違いとは?税金の負担額を左右する決定的な理由

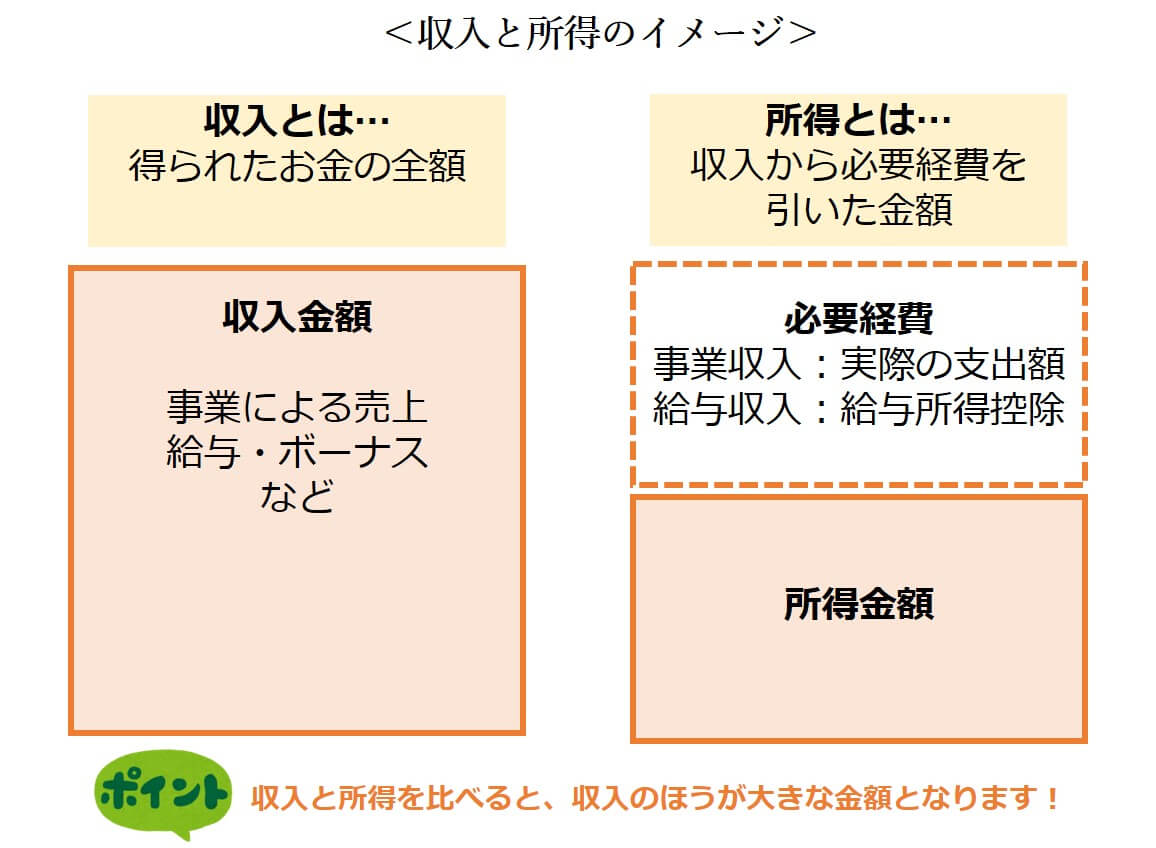
税務やマネーリテラシーにおいて最初につまずきやすいポイントが、所得と収入の違いです。国税庁の基本原則に基づくと、両者の関係は次のシンプルな等式で定義されます。
「収入」-「必要経費」=「所得」
一般的に「年収」と呼ばれるものは、ボーナスや各種手当を含む年間総支給額、いわゆる「収入」にあたります。これに対して「所得」とは、その収入を得るためにかかったコスト(経費)を差し引いた後の純粋な儲けを指します。税務署が課税の物差しとして利用するのは収入そのものではなく、この「所得」の金額です。
会社員には自営業者のような日々の領収書精算が原則として認められていません。その代わりとして法律で定められているのが給与所得控除です。これは「スーツ代や仕事用の備品購入など、会社員にも一定の経費が発生している」とみなして、年収額に応じて一定額を機械的に差し引く仕組みです。例えば年収500万円の場合、約144万円が給与所得控除として差し引かれ、差し引き約356万円が「給与所得」として計算されます。
なぜこの区別が重要かといえば、日本の税制が「担税力(税金を負担する能力)」に応じて課税する応能負担を原則としているためです。売上が1,000万円あっても仕入れに950万円かかった事業者に、1,000万円に対する税金を課してしまえば生活は破綻します。会社員であっても自営業であっても、「手元に残った純利益(所得)を基準に税率を乗じる」というルールが徹底されているのです。
額面と手取りの差額理由|給与から消える「見えないコスト」の正体

毎月の給与明細を見るたびに覚える徒労感の正体は、額面と手取りの差額理由に直結しています。大手金融メディアの意識調査やSNS上の投稿でも、「昇給したはずなのに手取りがほとんど増えていない」「給与明細の控除欄を見るのが苦痛」といった悲痛な声が後を絶ちません。
支給額から天引きされる金銭の内訳は、大きく分けて「社会保険料」と「税金」の2種類が存在します。
1つ目の社会保険料は、健康保険料(約5%・労使折半後)、厚生年金保険料(9.15%・労使折半後)、雇用保険料(0.6%)、40歳以上から徴収される介護保険料で構成されています。これらを合算すると、額面給与の約15〜16%が毎月天引きされる計算です。
2つ目の税金が「所得税」と「住民税」です。ここで多くの人が勘違いしやすいのが、給与所得全体にいきなり税率がかかるわけではない点です。給与所得から社会保険料控除や基礎控除などを差し引いた後の課税所得とは何かを算出し、その課税所得に対して初めて所得税率(5%〜45%の累進課税)と住民税率(原則一律10%)が適用されます。
大まかな手取り計算方法としては、「額面年収×75〜80%」が実効手取りの目安とされています。年収が高くなるほど所得税率が跳ね上がり、社会保険料の上限(標準報酬月額の上限)に達するまでの負担も増えるため、年収800万円を超えたあたりから手取り比率は70%前後まで目減りしていきます。
所得の種類10区分と個人事業主の事業所得|分類による税負担の格差

所得税法では、担税力や発生頻度の違いを考慮し、所得を以下の所得の種類10区分に分類しています。どの枠組みで得た利益かによって、税金の計算ルールや優遇措置は劇的に変化します。
1. 給与所得:会社員やアルバイトの給料・賞与。
2. 事業所得:農業、製造業、サービス業など継続的な事業から生じる利益。
3. 利子所得:預貯金や公社債の利子(一律20.315%の源泉分離課税)。
4. 配当所得:株式の配当金や投資信託の収益分配金。
5. 不動産所得:アパート経営や土地の賃貸による賃料収入。
6. 退職所得:退職金。長年の勤労報奨の観点から非常に手厚い控除が設定されている。
7. 山林所得:山林の伐採や譲渡による所得(5年以上の保有が前提)。
8. 譲渡所得:土地、建物、株式、ゴルフ会員権などの売却益。
9. 一時所得:懸賞の賞金、生命保険の満期保険金、競馬の払戻金など。
10. 雑所得:上記9つのいずれにも属さない所得。公的年金や副業の原稿料、暗号資産の売買益など。
特に近年議論が集中しているのが、個人事業主の事業所得と、会社員の副業による「雑所得」の境界線です。国税庁の通達見直しにより、帳簿書類の保存がない場合は原則として雑所得として扱われる方針が明確化されました。
事業所得として認められれば、最大65万円の青色申告特別控除が受けられるほか、赤字が出た際に他の給与所得などと損益通算して税金を還付させることが可能です。一方で雑所得にはこの損益通算が認められず、赤字になっても他所得と相殺できません。どの所得に区分されるかは、手元に残る可処分所得に直結する重要な分岐点です。
【早見表】所得税住民税シミュレーションと手取り額のリアル
会社員における年収別の手取り額、所得税、住民税の目安を整理した以下のシミュレーションデータをご覧ください。単身者(扶養親族なし、一般的な社会保険料率)をモデルケースとして試算しています。
| 項目(額面年収) | 詳細・数値データ(控除後所得と税額目安) | 一般的な基準・相場(手取り額と比率) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | 給与所得:202万円 所得税:約5.5万円 住民税:約11.5万円 社保合計:約45万円 | 手取り:約238万円 (手取り比率:約79.3%) | 税負担よりも社会保険料の負担感が強く、生活コストに対する手取り防衛が最優先となるゾーン。 |
| 年収500万円 | 給与所得:356万円 所得税:約14万円 住民税:約24万円 社保合計:約74万円 | 手取り:約388万円 (手取り比率:約77.6%) | 住民税の天引き額が跳ね上がる水準。ふるさと納税やiDeCoによる所得控除活用の費用対効果が極めて高い。 |
| 年収800万円 | 給与所得:610万円 所得税:約48万円 住民税:約47万円 社保合計:約115万円 | 手取り:約590万円 (手取り比率:約73.8%) | 所得税率が20%帯に突入。額面の伸びに対して手取りの伸びが鈍化する「累進課税の壁」を痛感しやすい。 |
| 年収1,200万円 | 給与所得:1,005万円 所得税:約155万円 住民税:約85万円 社保合計:約150万円 | 手取り:約810万円 (手取り比率:約67.5%) | 配偶者控除の消失や各種子育て給付金の所得制限に直面。高所得者特有の制度的な逆風が直撃する。 |
| ※国税庁税額表および社会保険料率(協会けんぽ・東京都標準)をベースにした概算試算。生命保険料控除等の私的控除は含みません。 | |||
上記の所得税住民税シミュレーションが浮き彫りにするように、額面が上がるほど税金と社会保険料の合計負担率は増大します。特に年収800万円と1,200万円を比較すると、額面は400万円増えているにもかかわらず、手取りの増加額は約220万円に留まります。この差を生み出す要因こそが、所得の増加に伴って税率が階段状に上がる累進課税構造です。
一般に知られていない盲点とネットの誤解|「年収の壁」と所得制限
SNSやネット掲示板で頻繁に紛糾するのが、パートタイム労働や扶養を巡る年収の壁と所得制限に関する議論です。ネット上には「103万円を1円でも超えたら世帯の手取りが大幅に減って大損する」といった誤解が依然として根強く残っています。
この混乱の引き金となっているのが、税法上の扶養と社会保険上の扶養の混同です。税務上は基礎控除と配偶者控除(あるいは配偶者特別控除)の枠組みが機能しており、配偶者の給与収入が103万円を超えても、150万円、さらには201万円まで段階的に控除額が縮小する緩やかな設計になっています。したがって、税金面だけで世帯手取りの急激な逆転が起こることはまずありません。
本当の崖は税金ではなく、社会保険の壁に潜んでいます。
- 106万円の壁:従業員51人以上の企業等で、週20時間以上勤務などの要件を満たすと厚生年金・健康保険への自己加入が義務付けられる基準。
- 130万円の壁:企業の規模を問わず、すべての被扶養者が扶養を外れ、国民健康保険・国民年金(または勤務先の社保)へ独自加入しなければならない絶対的な基準。
社会保険に加入すると、その瞬間に年収の約15%が保険料として手取りから消滅します。年収130万円直前で扶養に入っていた人が131万円稼いで扶養から外れると、年間で約20万円前後の保険料負担が生じ、「働いた時間は増えたのに手取りが110万円前後に落ち込む」という深刻な逆転現象(働き損)が発生します。
国税庁や厚生労働省が公表する所得控除一覧を確認すると、基礎控除や配偶者控除のほか、社会保険料控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除、地震保険料控除、医療費控除、雑損控除など合計15種類が存在します。給付金や各種支援制度における「所得制限」に引っかかるかどうかも、この控除後の「所得金額」で判断されるケースが多いため、制度の正確な理解が不可欠です。
確定申告のやり方と損をしないための実践ルール
会社員の場合、毎年11〜12月に行われる「年末調整」によって大半の税務処理が完結します。しかし、すべての控除が年末調整だけで完結するわけではありません。確定申告のやり方を把握し、自らアクションを起こさなければ取り戻せない還付金が多数存在します。
具体的に確定申告が必要、または強く推奨されるのは以下のようなケースです。
- 年間で支払った医療費の自己負担額が10万円(または総所得金額の5%)を超えた(医療費控除)。
- ふるさと納税の寄付先が6自治体以上になった、あるいはワンストップ特例申請書を期限内に提出し忘れた(寄附金控除)。
- 住宅ローンを利用して新築・中古住宅を購入した初年度(住宅ローン控除)。
- 副業や投資による所得が年間20万円を超えている。
- 年の途中で会社を退職し、その後再就職せずに年末調整を受けていない。
現在はマイナンバーカードとスマートフォン、そしてマイナポータルを連携させたe-Taxの利便性が向上しており、税務署窓口へ足を運ばずとも数十分で申告書を作成・送信できます。特に医療費控除やふるさと納税は、課税所得を直接引き下げる効果を持つため、翌年度の住民税額の軽減にも直結します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
給料から引かれる税金や所得の仕組みについて、「会社任せ」で済ませる人と「主体的にマネジメント」する人とでは、生涯で数百万単位の手取り格差が生じます。どのようなスタンスで税制に向き合うべきか、明確な基準を提示します。
控除の徹底活用と申告を積極的に進めるべき人:
住宅ローンを抱えている世帯、家族で年間10万円以上の医療費・医薬品代を支払っている家庭、ふるさと納税を限度額いっぱいまで活用したい人、そして副業や個人事業を展開している人です。これらの層は、確定申告やiDeCoの拠出によって「課税所得」を圧縮し、手取りを最大化できる余地が豊富に残されています。
手取りの減少リスクに極めて慎重になるべき人:
パートタイム勤務で扶養枠ぎりぎりのシフト調整をしている人、高校無償化や就学支援金、児童手当の所得制限ライン近傍に世帯所得がある層です。これらの制度は「所得」が数十円、数百円オーバーしただけでも給付が全額打ち切られる急激な崖を抱えています。労働時間を増やす際には、事前に社保加入の条件や世帯合算の所得判定基準をシミュレーションし、手取りの逆転が起きない綿密なスケジュール管理が求められます。
【所得 と は】に関するよくある質問(FAQ)
Q1:住民税の課税決定通知書にある「総所得金額」と源泉徴収票の「支払金額」の数値が大きく違うのはなぜですか?
A1:源泉徴収票の「支払金額」はボーナスや手当を含む年間総支給額(収入・額面)です。一方、住民税の通知書にある「総所得金額」は、そこから給与所得控除を差し引いた後の金額(所得)を指しています。別々の数値が記載されているのはミスではなく、正常な税額計算のプロセスを経た結果です。
Q2:副業の収入が年間20万円以下であれば、税金は一切払わなくて良いのですか?
A2:よくある重大な誤解です。「副業所得が20万円以下なら申告不要」とされているのは所得税の確定申告に限った特例です。住民税にはこの20万円以下の除外規定が存在しないため、所得金額にかかわらず、お住まいの市区町村役場へ住民税の申告書を個別に提出する法定義務があります。
Q3:個人事業主として独立した場合、「売上」と「所得」はどう計算すればよいですか?
A3:売上(総収入金額)から、仕入れ代金・家賃・通信費・交通費などの必要経費を差し引いたものが「事業所得」になります。さらに青色申告承認申請を行って複式簿記での記帳と電子申告を満たせば、最大65万円の「青色申告特別控除」を差し引くことができ、課税対象となる所得を合法的に圧縮できます。
まとめ:所得の仕組みを味方につけて手取りを最大化する知恵
「所得」という概念を正しく紐解いていくと、国がどのような基準で税負担を求め、どこに手取りを守るための防壁が用意されているのかが見えてきます。額面年収の多寡だけに一喜一憂するのではなく、「給与所得控除」や「所得控除」を正しく把握し、自分の課税所得を適切にコントロールすることこそが、現代社会において可処分所得を守り抜く最大の防衛策です。
制度の仕組みを知っている人だけが損を回避し、知らない人は払い過ぎにすら気づかないまま手取りを削られ続けます。毎年の給与明細や源泉徴収票を単なる紙切れとして片付けるのではなく、自身の「所得」がどう算定されているかを点検し、賢明な資産防衛の第一歩を踏み出してください。 (出典: 所得 と は(Yahoo!ニュース))