大学生活が本格化し、学費や生活費、サークル活動や留学資金のためにアルバイトへ精を出す学生は少なくありません。しかし、現場で働く多くの学生やその保護者を悩ませているのが「年収の壁」を巡る税制と社会保険の複雑なルールです。「少しシフトを増やしただけなのに、親から『税金が高くなるからバイトを減らして』と怒られた」という声は、SNSや相談窓口でも後を絶ちません。
学生本人が汗を流して得た収入であっても、一定の基準を超えると親の税金負担が跳ね上がり、世帯全体の手取り収入が実質的に減少する「逆転現象」すら引き起こしかねません。2026年現在の最新制度を踏まえ、大学生の扶養控除に関する仕組み、見落としがちな落とし穴、そして最も損をしない働き方の選択基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生(19〜22歳)は「特定扶養控除(63万円)」の対象であり、年収103万円を超えて扶養から外れると親の税負担が年間約5万〜15万円以上急増する。
- 要点2:本人の税金を減らす「勤労学生控除」を使っても親の扶養控除は復活せず、住民税100万円・社会保険130万円の壁など複合的な境目が存在する。
- 要点3:バイト先からの給与支払報告書により自治体・勤務先経由で超過は確実に把握されるため、事前の年間シフト管理と確定申告の適切な処理が不可欠である。
大学生のバイト代が103万円を超えると何が起きる?「特定扶養控除」消失の衝撃

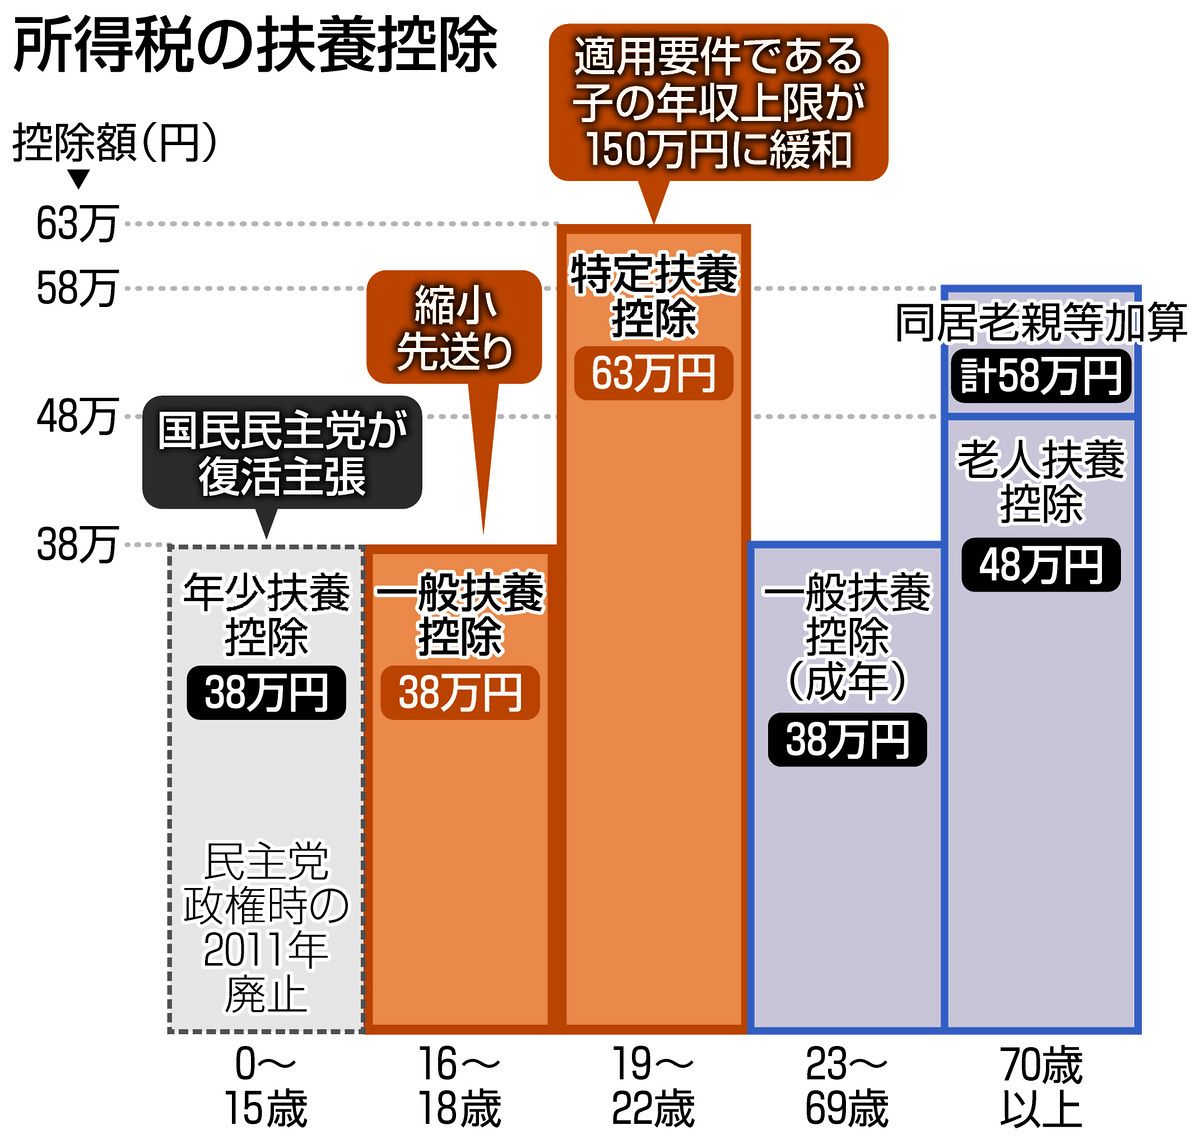
所得税法上、扶養親族を持つ納税者は所得税の扶養控除の適用を受け、課税所得から一定額を差し引くことができます。なかでも大学生の多くが該当する19歳以上23歳未満(その年の12月31日時点)の子どもは、学費や生活費の負担が大きい時期であることを考慮し、一般の控除対象扶養親族(控除額38万円)よりも手厚い「特定扶養控除(控除額63万円)」が適用される条件になっています。
この特例を受けるための上限が、いわゆる大学生の扶養控除における103万円の壁です。アルバイト収入から給与所得控除(55万円)と基礎控除(48万円)を差し引いた合計所得金額が48万円以下(=年収103万円以下)であれば、親は特定扶養控除(所得税63万円・住民税45万円)を全額享受できます。
ところが、バイト代が年間103万1円になった瞬間、この特定扶養控除は段階的に減額されるのではなくゼロ(全額消失)になります。配偶者控除のように緩やかに控除額が減る「配偶者特別控除」のような制度が子どもの扶養には用意されていないため、たった数千円の超過で親の課税所得が一気に63万円(住民税と合わせれば108万円)分膨らみ、所得税率に応じた重い増税が親の給与明細に直撃します。
【データ徹底比較】年収別の税金・社会保険料と世帯手取りシミュレーション

学生が稼ぐ金額に応じて、本人と親にそれぞれどのような金銭的影響が生じるのか、客観的なデータで比較します。
| 学生の年間バイト収入 | 学生本人の税・社保負担 | 親の特定扶養控除・税負担変化 | 世帯全体の手取り評価 |
|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに非課税 | 特定扶養控除を満額適用(影響なし) | 最も安全。世帯全体の税負担は最小。 |
| 100万超〜103万円 | 住民税が年間数千円発生(所得税は非課税) | 特定扶養控除を満額適用(影響なし) | 学生本人の住民税100万円の壁を超えるが軽微。 |
| 103万超〜129万円 | 所得税・住民税が発生(勤労学生控除で所得税免除可) | 特定扶養控除が完全消失(親の税金が約5万〜15万円超増額) | 最も損なゾーン。バイト代の稼ぎすぎで世帯手取りが逆転する。 |
| 130万円以上 | 本人が国民健康保険・年金または勤務先社保へ加入(年約15万〜25万円) | 特定扶養控除なし・親の健保扶養からも除外 | 130万円の壁。年収160万〜180万円以上稼がないと実質手取りが激減。 |
親の年収が500万円(所得税率10%+住民税率10%)の場合、特定扶養控除が外れることで年間約10万8,000円の増税となります。もし親の年収が800万円〜1,000万円前後の高所得層であれば、適用される所得税率が20%〜33%に達するため、年間17万〜25万円前後の税負担増に達します。学生が105万円稼いで得た超過分の2万円に対し、親の税金が十数万円増えるという構造が、典型的な手取り逆転のメカニズムです。
噂の真偽を徹底検証|バイト代の超過はなぜ親の職場にバレるのか

ネット上の掲示板やSNSでは「手渡しのバイトなら103万円を超えてもバレない」「申告しなければ親の会社には分からない」といった危険な言説が散見されます。しかし、現代の税務行政システムにおいて未申告のまま逃げ切ることは不可能です。
日本全国すべての雇用主(アルバイト先)は、従業員に対して給与を支払った際、従業員が居住する市区町村役場へ「給与支払報告書」を提出する法的義務を負っています。バイト先が日雇いであっても、給与が手渡しであっても、店舗側が人件費を経費計上する以上、市区町村には正確な支払記録が送られます。
役所側では、マイナンバーや氏名・住所・生年月日を基に学生の収入データを名寄せし、世帯ごとの課税額を算出します。学生の年収が103万円を超えていることが判明すると、翌年の春から初夏にかけて親の勤務先に対して特別徴収税額の変更通知(税額増額の通達)が届きます。
勤務先の経理・人事部門は「扶養対象から外れた親族がいる」ことを確認し、親に対して過去に遡った扶養控除の是正申告と追徴課税の手続きを求めます。結果として、親に隠れて稼いでいたバイト代の超過は100%の確率で発覚し、家庭内トラブルへと発展します。
一般に知られていない盲点|「勤労学生控除」の罠と家族間トラブル
学生自身が税金について調べた際によく目にするのが「勤労学生控除」という制度です。これは、本人が高校生や大学生であり、給与年収が130万円以下(給与所得控除55万円+基礎控除48万円+勤労学生控除27万円=130万円)であれば、学生本人の所得税が非課税になる仕組みです。
しかし、ここに極めて深刻な制度上の罠が存在します。勤労学生控除は「学生本人の所得税を免除する制度」に過ぎず、「親の扶養控除」を維持する効力は一切ありません。
学生が「130万円までは勤労学生控除を使えば税金がかからない」と誤解して120万円を稼いだ場合、本人の所得税は0円で済みますが、親の側では「合計所得金額48万円(年収103万円)」の基準を突破しているため、親の特定扶養控除(63万円)は容赦なく打ち切られます。
この認識の食い違いにより、「親の税金が15万円も増えたのに、本人は税金がかからなかったと喜んでいた」という最悪のすれ違いが発生します。勤労学生控除の利用を検討する際は、必ず親の扶養状況とセットで確認しなければなりません。
2026年最新動向|「年収の壁」見直し論議と確定申告の実務
政府および関係各省庁では、人手不足の解消と若年層の就労制限是正を目的として「年収の壁」の抜本的な見直しに関する議論が活発に進められています。基礎控除の引き上げや特定扶養控除の段階的適用など、学生が過度に就労調整を行わずに済む環境整備が模索されていますが、現行の法体系においては103万円・130万円の枠組みが依然として重要な境界線です。
複数のアルバイトを掛け持ちしている場合、各バイト先での源泉徴収状況にも注意が必要です。2カ所以上から給与を受け取っている学生は、主たるバイト先以外では「乙欄」という高めの税率で所得税が天引きされているケースが多く見られます。
年間の合計収入が103万円以下であれば、翌年2月16日から3月15日の期間中に大学生自身が確定申告を行うことで、引き引かれていた源泉徴収税額の全額還付を受けることができます。現在はスマートフォンとマイナンバーカードを用いた「e-Tax(国税電子申告・納税システム)」により、自宅から数分で還付申告が完了します。
【実態検証】家族で損をしないためのベストな働き方と判断基準
大学生がアルバイトで稼ぐ金額は、「世帯全体の手取り」を基準に戦略的にコントロールする必要があります。中途半端な金額を稼ぐことが最も損失を生むため、以下の基準をもとに進路を決定することが推奨されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【年収103万円以内に抑えるべき人】
・親の扶養に入っており、学費や生活費の大部分を親から支援してもらっている学生
・親の年収が比較的高く(年収600万円以上)、扶養から外れた際の増税インパクトが大きい家庭
・学業や資格試験、就職活動に多くの時間を割く必要があり、バイトに使える時間が限定的な学生
【年収103万円を超えて振り切って稼ぐべき人】
・学費や一人暮らしの家賃を学生本人のバイト代で全額自給自足している自立型の学生
・年間160万〜200万円以上を確実に稼ぎ、親の増税分や自身の社会保険料を差し引いても十分な手取りを残せる学生
・最初から親の扶養に入っていない、または世帯分離等で独立して生計を営んでいる学生
最も避けるべきは、「105万〜125万円前後で着地してしまう働き方」です。このレンジでは親の税負担増と本人の税負担が発生し、労働時間が増えたにもかかわらず世帯全体の手取りが目減りします。年間シフトを組む際は、毎月の給与明細を累積管理し、10月〜12月の勤務日数を計画的に調整することが家族の家計を守る防衛策となります。
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:103万円を1円でも超えたら、即座に親の扶養控除は使えなくなりますか?
A1:その通りです。特定扶養控除には配偶者控除のような段階的な減額制度(特別控除)が存在しないため、年収が103万1円になった時点で63万円の控除枠が全額失われ、親の税金が急増します。
Q2:交通費は「103万円の壁」の計算に含まれますか?
A2:原則として、公共交通機関の通勤定期代や実費支給される交通費は、月額15万円まで非課税所得となるため、103万円の計算枠には含まれません。ただし、給与明細で「基本給に交通費込み」とされている契約の場合は課税対象に含まれる場合があるため、明細書の「非課税通勤費」の項目を確認してください。
Q3:バイト代からすでに所得税が引かれているのですが、親の扶養から外れたことになりますか?
A3:毎月の給与が8万8,000円を超えると、年間103万円を超える可能性を想定して一時的に源泉徴収税が引かれます。しかし、1月〜12月の年間合計バイト代が103万円以下であれば、年末調整または確定申告によって引かれた税金は全額戻り、親の扶養控除もそのまま適用されます。
まとめ:正しい知識で世帯手取りの最大化と健全な自立を目指す
大学生のアルバイトは、社会経験を積み自立心を養う貴重な機会です。しかし、税制と社会保険の境界線を知らないまま闇雲にシフトを入れてしまうと、予期せぬ増税によって家族関係の摩擦や家計の圧迫を招いてしまいます。
103万円の壁を意識して計画的に稼ぐのか、それとも160万円以上を稼ぎ出して本格的な経済的自立を目指すのか。年間の就労計画を立てる段階で保護者と率直に話し合い、世帯全体にとって最適な働き方を選択することが肝要です。 (出典: 大学生 扶養 控除(Yahoo!ニュース))