高校生になってアルバイトを始めたり、部活動の遠征費管理やオンラインショッピングでのキャッシュレス決済が必要になったりと、自分専用の銀行口座を開設したい場面は急速に増えています。一方で、「親の同席や同意書なしで一人で作れるのか」「バイト先の給料振込口座にネット銀行は指定できるのか」「デビットカードは10代でも安全に持てるのか」といった手続きや実用面での疑問を抱える人は少なくありません。
2026年現在、15歳以上であればスマートフォンのアプリと本人確認書類だけで、親の同意なしに即日申し込みができる銀行が一般化しています。メガバンクから使い勝手の良いネット銀行、全国どこでも使えるゆうちょ銀行まで、高校生が選ぶべきおすすめの口座を用途別に徹底比較します。
📌 【この記事の重要ポイントまとめ】
- 要点1:15歳以上の高校生であれば、三井住友銀行のOliveや楽天銀行など親の同意なし(単独手続き)でアプリから開設できる銀行が多数存在。
- 要点2:アルバイトの給料振込口座は勤務先の指定条件を確認しつつ、ATM手数料やデビットカードのポイント還元率に優れた口座を選ぶのが鉄則。
- 要点3:マイナンバーカードを保有していれば郵送不要・最短即日で審査が完了し、高校生のうちから健全なキャッシュレス習慣と金融リテラシーが身につく。
【2026年最新】高校生の銀行口座選び|決定的な違いと押さえるべき3つの軸

高校生が銀行口座を選ぶ際、大人が選ぶ基準とは異なる3つの明確なチェックポイントが存在します。これらを事前に把握しておかないと、「バイト代を引き出すたびに手数料を取られる」「買い物の支払いに使えない」といった不便に直面することになります。
第1の軸は、アルバイトの給与振込に対応しているかです。多くのアルバイト先ではメガバンクや地方銀行、ゆうちょ銀行への振込を推奨しており、一部のネット銀行は店舗側システムの関係で振込先に指定できない事例が報告されています。バイト代受取を目的に口座を開く場合は、バイト先が指定する金融機関の条件を事前に確認しておくことが欠かせません。
第2の軸は、デビットカードの利便性とポイント還元率です。高校生は原則としてクレジットカードを作成できませんが、口座残高から即座に引き落とされる「ブランドデビットカード(VisaやMastercard、JCBブランド)」であれば15歳以上(中学生除く)から審査なしで発行できます。ネット通販やコンビニでのタッチ決済に使え、利用額の0.5%〜1.0%程度がポイント還元されるサービスを選ぶと日々の支出を節約できます。
第3の軸は、コンビニATMの手数料無料回数とアプリの操作性です。放課後や休日にセブン-イレブンやローソン、ファミリーマートのATMを利用する際、1回あたり110円〜220円の手数料を支払うのは大きな痛手となります。「月数回までATM利用手数料・他行宛て振込手数料が無料になるネット銀行」を選ぶことで、無駄な出費を徹底的に防げます。
親の同意なしで作れる?高校生の口座開設における必要書類と年齢制限の実態

高校生が銀行口座を作る際、最も気になるのが「保護者の同意が必要かどうか」という点です。金融機関各社の最新規約および金融庁のガイドラインに基づくと、満15歳以上であれば本人の意思のみで単独開設できる銀行と、未成年(18歳未満)に対して親権者の同意や同伴を義務付ける銀行に明確に分かれています。
例えば、三井住友銀行(Olive)、楽天銀行、住信SBIネット銀行、PayPay銀行などは、15歳以上であれば親の同意書なしで本人が直接スマートフォンから申し込み可能です。一方、一部の地方銀行や対面窓口を重視する信用金庫などでは、18歳未満の口座開設に親権者の身分証明書や同意書を求める運用が残っています。
申し込みに必要な本人確認書類として、最もスムーズなのはマイナンバーカードです。スマートフォンのNFCリーダーでICチップを読み取る、または顔写真と厚みを撮影する「eKYC(オンライン本人確認)」を利用すれば、書類郵送の手間がなく数日〜1週間程度で利用可能になります。マイナンバーカードを持っていない場合は、健康保険証+学生証(または住民票の写し)の組み合わせで対応できるケースが一般的です。
【徹底比較】高校生におすすめの人気銀行口座5選|特徴・手数料・還元率

高校生の日常利用において圧倒的な支持を集める5大金融機関について、親の同意の要否、デビットカード機能、ATM手数料の優遇条件を比較しました。
| 金融機関名 | 親の同意(15〜17歳) | デビットカード・還元率 | ATM手数料・特徴 | 編集部の総合評価 |
|---|---|---|---|---|
| 三井住友銀行(Olive) | 不要(アプリ完結) | Visaデビット一体型 0.5%〜最大20%還元(対象店舗) | SMBC ATM無料 コンビニATMは月1回〜無料優遇あり | 総合力No.1。対象コンビニ・飲食店でのポイント還元が圧倒的で、メガバンクの信頼性も兼備。 |
| 楽天銀行 | 不要(16歳以上は単独可) | Visa/Master/JCB 常時1.0%楽天ポイント還元 | ハッピープログラムで月最大7回無料 3万円以上の入金は常時無料 | 普段の買い物還元重視。楽天市場や楽天ペイとの連携が強力で、どこで使っても1%還元が高水準。 |
| 住信SBIネット銀行 | 不要(15歳以上アプリ完結) | Mastercardデビット 0.8%ポイント還元(現金化可) | 「スマート認証NEO」登録で ATM・他行振込 各月5回無料 | 手数料の節約派に最適。全国のセブン・ローソンATMでスマホATM取引(カード不要)が可能。 |
| ゆうちょ銀行 | 不要(店頭またはアプリ) | ゆうちょデビット(Visa) 0.5%キャッシュバック | 全国のゆうちょATM利用無料 ファミリーマート設置ゆうちょATMも無料 | 圧倒的な全国網。バイト先や学校の指定口座になりやすく、地方や郊外でも現金引き出しに困らない。 |
| 三菱UFJ銀行 | 不要(15歳以上アプリ完結) | 三菱UFJデビット(Visa/JCB) 0.2%〜最大0.5%自動還元 | 自行ATM利用無料 三菱UFJダイレクト利用で優遇あり | 将来を見据えた安心感。社会人になってもメインバンクとして継続しやすく、給与受取の実績作りに有用。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、高校生のコミュニティに寄せられた実際の声を分析すると、口座を開設した後に直面するリアルな体験談や落とし穴が見えてきます。
最も多く見られるポジティブな意見は、「デビットカードのおかげで親にお願いすることなく、オンラインで参考書や推し活のグッズが買えるようになった」「アプリで残高がリアルタイムに確認できるため、お金の減り方を意識するようになった」という自立に関する声です。チャージ不要で即座に銀行口座から引き落とされる仕組みは、使いすぎを物理的に防ぐセーフティネットとしても機能しています。
一方で、リアルな失敗談として目立つのが「バイト先から『ネット銀行は非対応なので、ゆうちょ銀行か地銀の口座を用意して』と言われ、作り直す羽目になった」という事例です。個人経営の飲食店や昔ながらのシフト管理を行う現場では、メガバンクやゆうちょ銀行に限定されるケースが依然として存在します。
また、「ATM手数料が無料だと思い込んで深夜にコンビニでお金を引き出したら、220円引かれていて驚いた」という声も少なくありません。銀行ごとに定められた無料条件(アプリ認証の設定や引き出し時間帯)を把握しておく重要性が浮き彫りになっています。
一般に知られていない盲点とネットの誤解
高校生が銀行口座を持つにあたり、インターネット上の誤った情報や、知っておくべき重大なリスクが存在します。
誤解されがちな点の筆頭が、「デビットカードはクレジットカードと同じで借金を抱えるリスクがある」という思い込みです。デビットカードは口座にある預金残高の範囲内でしか決済できず、翌月一括請求やリボ払いのような借金機能は構造上存在しません。残高が0円になれば自動的に決済が停止するため、高校生にとって最も安全なキャッシュレス決済手段といえます。
さらに警戒すべきは、SNS等を通じた「口座売買・闇バイト勧誘」の犯罪被害です。「使っていない口座を数万円で買い取る」「口座に振り込まれたお金を引き出して渡すだけで謝礼がもらえる」といった誘いは、すべて犯罪(詐欺罪や犯罪収益移転防止法違反)に直結します。一度でも自分の口座を他人に譲渡・売却すると、警察に摘発されるだけでなく、将来にわたってすべての金融機関で口座開設や就職時の給与受取ができなくなる極めて重い社会的ペナルティが科されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
高校生が銀行口座を開設する際は、本人の金銭管理能力や利用目的に応じて最適な選択肢が分かれます。以下の基準を参考に、自身の状況に合致した金融機関を選択してください。
こんな高校生には「三井住友銀行(Olive)」や「ネット銀行」がおすすめ
- コンビニやファミレス、ネットショッピングを日常的に利用する人:Oliveや楽天銀行なら、高いポイント還元率を受けながらアプリで支出を自動集計できます。
- 親に頼らず自分のスマートフォンだけで手続きを完結させたい人:15歳以上であればマイナンバーカードを使って数分で申し込みが完了します。
- こまめにATMで現金を引き出したい人:住信SBIネット銀行など、提携コンビニATMの手数料無料回数が充実している銀行が適しています。
こんな高校生は「ゆうちょ銀行」や「メガバンク窓口」を検討すべき
- アルバイト先から指定金融機関を明確に指定されている人:全国どこでも通用するゆうちょ銀行や三菱UFJ銀行を開設しておくのが無難です。
- スマホでの暗証番号管理やセキュリティ設定に不安がある人:実店舗の窓口があり、通帳発行に対応している金融機関の方が安心感を得られます。
- 現金の受け渡しや仕送りが主な目的である人:親と同じ銀行口座にしておくことで、家族間送金手数料を完全無料に抑えることができます。
【銀行 口座 おすすめ 高校生】に関するよくある質問(FAQ)
Q1:親に内緒で高校生が一人で口座を作ることはできますか?
A1:15歳以上であれば、三井住友銀行(Olive)や楽天銀行、住信SBIネット銀行などで親の同意書なしに開設できます。ただし、キャッシュカードやデビットカード本体が自宅へ簡易書留(転送不要郵便)で郵送されるため、同居している家族に郵便物の到着自体を知られる可能性は高くなります。トラブルを防ぐためにも、事前に口座を作る目的を保護者に共有しておくことを推奨します。
Q2:アルバイトの給料振込先に指定できない銀行はありますか?
A2:法律上の制限はありませんが、バイト先の企業・店舗が採用している給与振込システムによっては「ゆうちょ銀行・メガバンク・指定の地方銀行のみ可」と定められている場合があります。ネット銀行を開設する前に、勤務先の店長や採用担当者へ確認を取ると確実です。
Q3:デビットカードの審査に落ちることはありますか?
A3:原則として審査はありません。クレジットカードのような信用情報の照会や年収の審査を行わず、15歳以上(中学生を除く)であれば誰でも発行可能です。ただし、過去に重大な金融トラブルに関与した履歴がある場合などは開設を拒否されることがあります。
Q4:マイナンバーカードを持っていません。保険証や学生証だけで作れますか?
A4:開設可能です。ただし、健康保険証に加えて住民票の写しや公共料金の領収書など、補助書類の提出を求められるケースが一般的です。顔写真付きの本人確認書類がない場合は、アプリによる即時認証ではなく郵送での確認手続きとなり、カード到着まで2〜3週間程度かかることがあります。
まとめ:今後の動向と失敗しないための判断基準
2026年の高校生活において、自分名義の銀行口座を持つことは単なる「お金の保管場所」にとどまらず、キャッシュレス決済を通じた支出管理や自立への第一歩となります。
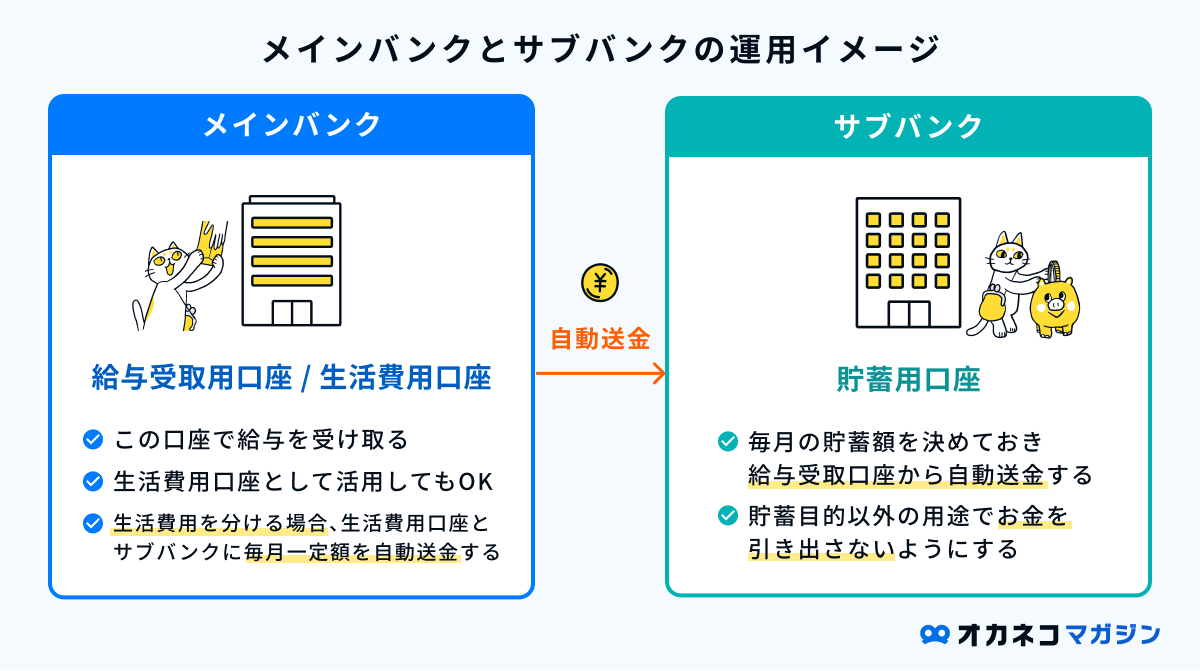
選び方に迷った場合は、「日常のポイント還元と利便性を最大化するなら三井住友銀行(Olive)」「バイト代の受取や全国的な安心感を優先するならゆうちょ銀行やメガバンク」という組み合わせで2つの口座を用途別に使い分けるのも賢い手法です。手数料や利用規約を正しく理解し、高校生活をより快適かつ安全にサポートしてくれる最適な銀行口座を見つけてください。 (出典: 銀行 口座 おすすめ 高校生(Yahoo!ニュース))