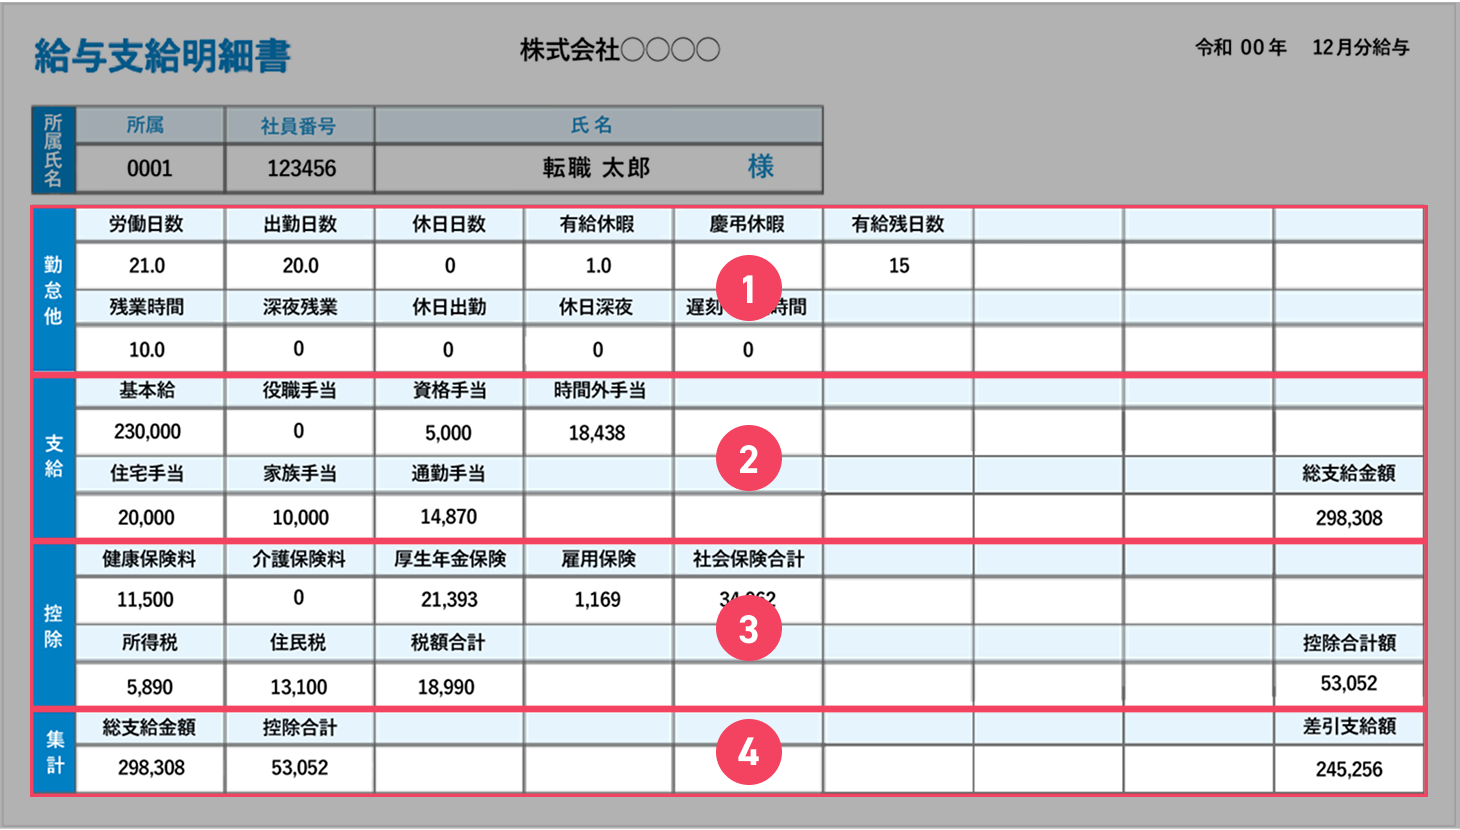
毎月の給料日に明細を開き、「総支給額は思っていたより多いのに、銀行口座に振り込まれた手取り額が少なすぎる」とショックを受けた経験を持つ人は少なくありません。物価高が続く2026年現在、可処分所得への関心は一段と高まっており、給与から毎月差し引かれる数万円から十数万円に及ぶお金の行方を正確に把握することは、生活防衛における必須スキルとなっています。
給与明細は単なる「振込額の通知書」ではなく、会社が適切に給与や残業代を計算しているか、国や自治体に納めるべき公的負担が適正かを証明する極めて重要な公的ドキュメントです。本稿では、給与明細の基本的な構造から控除のメカニズム、損をしないための確認ポイントまで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与明細は「勤怠」「支給」「控除」の3ブロックで構成され、額面から約15〜25%が公的負担として差し引かれる。
- 要点2:社会保険料や税金の計算基準を知ることで、「引かれすぎ」の疑念を解消し、会社側の計算ミスや未払い残業代を発見できる。
- 要点3:2026年の社会保険適用拡大の進展に伴い、手取り額の変化を予測した賢い働き方と最低3年間の明細保管が不可欠となる。
【基礎知識】支給項目と控除項目の仕組み|額面と手取りの違いを解剖

給与明細を正しく読み解く第一歩は、明細書全体を構成する大枠の構造を掴むことです。一般的な給与明細は、出勤日数や残業時間を記した「勤怠項目」、会社から支払われるお金を示す「支給項目」、そして差し引かれるお金を示す「控除項目」の3つに大別されます。
まず押さえておきたいのが、基本給と諸手当の内訳です。「総支給額(いわゆる額面給与)」は、毎月固定で支払われる基本給に、役職手当、住宅手当、家族手当、通勤手当、そして時間外労働に対する残業手当などを合算した金額を指します。基本給は賞与(ボーナス)や退職金の算定基準となるケースが多く、総支給額が同じでも「基本給が高く手当が少ない」のか、逆に「基本給が抑えられて手当で上乗せされている」のかによって、将来的な受取額が大きく変動します。
一方、私たちが実際に自由に使えるお金は、総支給額から法定控除などを差し引いた「差引支給額(手取り額)」です。総支給額手取り計算の目安として、一般的な会社員の手取り額は額面の約75%〜85%程度に落ち着きます。年収400万円(月収約33万円)の場合、毎月の手取りは約25万〜27万円前後となり、差額の約6万〜8万円が自動的に控除されている計算になります。
【カラクリ解明】なぜこんなに引かれる?毎月引かれる税金・社会保険料の真実

給与明細を見て「こんなに引かれるのはおかしい」「住民税や所得税が引かれすぎではないか」と感じる背景には、複雑な控除の仕組みがあります。控除項目は大きく「社会保険料」と「税金(所得税・住民税)」の2種類に分かれます。
社会保険料控除の内訳を見ると、主に4つの項目が並びます。病気やケガの治療費を自己負担3割に抑える「健康保険料」、40歳以上から課される「介護保険料」、将来の公的年金受給につながる「厚生年金保険料」、そして失業時や育児休業時の給付の財源となる「雇用保険料」です。特に健康保険厚生年金違いを理解することは重要で、両者とも労使折半(会社と本人が半分ずつ負担)ですが、厚生年金保険料は標準報酬月額の18.3%(自己負担分は9.15%)と、控除額の中で最も大きな割合を占めます。
一方、雇用保険料計算方法は総支給額(通勤手当等を含む)に所定の保険料率を乗じて算出されます。2026年時点の料率に沿って毎月数十円〜数千円単位で正確に計算されています。
税金面では、当月の見込み年収に基づいて仮計算された「所得税」と、前年の所得に応じて課税される「住民税」が引かれます。特に新社会人が2年目の6月を迎えた際、「給料が変わらないのに手取りが急に減った」と驚くのは、前年の収入がゼロだった1年目と異なり、2年目から前年課税の住民税が天引きされ始めるためです。
【2026年最新】主要な控除項目と手取り影響の比較一覧

給与明細に記載されている代表的な控除項目について、その算出基準や手取りへの影響度、チェックすべき重要度を整理しました。
| 控除項目 | 計算基準・目安負担率 | 手取りへの影響規模 | 主なチェックポイント |
|---|---|---|---|
| 健康保険料 / 介護保険料 | 標準報酬月額 × 約5%(折半後) ※40歳以上は介護分約0.8%加算 | 大(月1.5万〜3万円前後) | 4〜6月の残業過多で9月以降の等級が跳ね上がっていないか |
| 厚生年金保険料 | 標準報酬月額 × 9.15%(折半後固定) | 特大(月2.5万〜5万円前後) | 標準報酬月額の改定(定時決定・随時改定)が正確に反映されているか |
| 雇用保険料 | 総支給額 × 労働者負担率(一般事業) | 小(月1,500〜3,000円前後) | 非課税の通勤手当も含めた「総支給額」で計算されているか |
| 所得税(源泉徴収税) | 課税対象額と扶養親族等の数に応じた税額表 | 中(月5,000〜2万円前後) | 扶養親族の異動申告が漏れていないか(年末調整で精算) |
| 住民税(特別徴収) | 前年の課税所得 × 約10% ÷ 12ヶ月 | 大(月1万〜3万円前後) | 毎年6月に自治体から届く決定通知書と明細の天引き額が一致しているか |
2026年最新社会保険改正の流れの中では、短時間労働者(パート・アルバイト)に対する厚生年金・健康保険の適用要件見直しが段階的に進んでおり、企業規模要件の撤廃に向けた議論や週所定労働時間の見直しなど、より多くの働き手が社会保険に加入する転換期を迎えています。将来の年金受給額や傷病手当金といった保障が手厚くなる反面、手取り額が直接変動するため、給与明細の控除欄の確認はこれまで以上に欠かせません。
【実態検証】SNSにあふれる「引かれすぎ」の声と現場のリアル
インターネット上の掲示板やSNSでは、「今月の給与明細を見て絶望した」「頑張って残業したのに半分近く税金と社会保険で持っていかれた」といった投稿が後を絶ちません。こうした不満の背景には、制度上の仕組みに対する誤認と、会社側の処理ミスという2つの異なる側面が存在します。
実態を調査すると、特に春先(4月〜6月)に繁忙期を迎えて集中的に残業を行った人が、秋口(9月・10月支給分)から急激に社会保険料が上がったことに対して「引かれすぎ」と訴えるケースが目立ちます。これは、4〜6月に支払われた給料の平均額(標準報酬月額)をもとに、その年9月から翌年8月までの1年間の社会保険料が決定される「定時決定」という公的ルールによるものです。決して会社が不当に天引きを増やしたわけではありません。
一方で、労務現場のリアルとして見逃せないのが「会社側の人的ミスによる過小・過大控除」です。人事給与ソフトの設定不備や手入力ミスにより、扶養人数の変更が反映されていなかったり、非課税枠内であるはずの通勤手当に誤って課税されていたりする事例が実際に報告されています。「会社が計算しているから絶対に合っている」という思い込みを捨て、自身の目で確認する姿勢が求められます。
【見落とし厳禁】損をしない給与明細チェック項目と保管ルール
給与明細を受け取った際、金額の合計だけを見て破棄してしまうのはリスクの高い行動です。毎月確実にチェックすべき給与明細チェック項目を把握しておきましょう。
最優先で確認すべきは、残業時間と割増賃金の整合性です。タイムカードや入退館ログの記録と、明細に記載された「時間外労働時間」「深夜労働時間」「休日労働時間」が完全に一致しているかを確認します。労働基準法上、時間外労働は25%以上、深夜労働は25%以上(重複すれば50%以上)、法定休日労働は35%以上の割増率が義務付けられていますが、基本給を低く設定して手当で補う企業の中には、割増賃金の基礎単価から除外できない手当を除外して残業代を不当に低く計算しているケースが存在します。
また、有給休暇の取得日数と残日数が正しく更新されているかもトラブルを防ぐ要点です。
さらに見過ごされがちなのが、給与明細保管期間の重要性です。労働基準法の改正に伴い、未払い賃金(残業代等)を過去に遡って請求できる消滅時効期間は原則3年(当面の間、将来的には5年)と定められています。万が一、将来的に未払い残業代の請求や退職金の再計算、年金の受給記録の照合(年金定期便との突合)が必要になった際、過去の給与明細は最も強力な証拠となります。紙の明細書はもちろん、WEB明細の場合もPDFデータをクラウドやローカルドライブに最低3年間、可能であれば5年間は確実にバックアップ保管しておくことが推奨されます。
【プロの結論】給与明細を「生活防衛の武器」に変える判断基準
給与明細を漫然と眺めるだけの人と、構造を理解して戦略的に向き合う人とでは、長期的な生涯手取り額と資産防衛力に決定的な差が生まれます。ファイナンシャルリテラシーの観点から、明細との向き合い方には明確な基準があります。
【今すぐ行動を起こすべき人の条件】
- 実労働時間と明細の残業時間が一致していない人:未払い賃金が発生している可能性が極めて高く、ログと明細を即時保全する必要があります。
- 扶養親族が増減したのに所得税額が変わっていない人:年末調整を待たずに給与担当部署へ確認を入れるべきです。
- WEB明細の閲覧期限が退職時に切れる設定の企業に勤めている人:退職後に過去の記録が消滅するリスクがあるため、毎月のPDF保存をルーティン化しなければなりません。
給与明細の数字を正確に把握することは、会社への無条件な依存から脱却し、自らの労働対価と権利を主体的に守るための第一歩です。
【給与明細の見方】に関するよくある質問(FAQ)
Q1:同じ月給なのに、同僚と手取り額が違うのはなぜですか?
A1:扶養家族の有無、前年の所得差による住民税額の違い、加入している健康保険組合の保険料率の違い、あるいは生命保険料や確定拠出年金(iDeCo等)の給与天引きの有無によって、控除額が一人ひとり異なるためです。
Q2:給与明細に「課税対象額」と「非課税対象額」があるのは何故ですか?
A2:所得税や住民税はすべての支給項目にかかるわけではありません。例えば、一定限度額(月15万円等)までの通勤手当は「非課税」として扱われ、税金の計算対象外となります。これにより、実質的な税負担が軽減されています。
Q3:給与明細に記載ミスを見つけた場合、いつまでに会社へ言えば修正されますか?
A3:発見次第、速やかに人事労務担当者へ申し出る必要があります。当月内の手続きであれば翌月給与で差額調整されるのが一般的ですが、未払い賃金の請求権自体は法的に3年間有効ですので、過去のミスであっても諦めずに修正を申し立てることが可能です。
まとめ:毎月の給与明細確認がキャリアと生活防衛の第一歩
給与明細は、自分の時間と労働を提供した対価がどのように計算され、どれだけの公的保障と納税に配分されているかを雄弁に物語る「月次決算書」です。
支給項目の内訳や控除項目のルールを正しく把握し、毎月数分のチェックとデータ保存を習慣化するだけで、計算ミスによる不利益を防ぎ、将来に向けた賢い家計管理とキャリア選択が可能になります。ぜひ今月の給料日から、明細の隅々にまで目を光らせてみてください。 (出典: 給与 明細 味方(Yahoo!ニュース))