終活や万が一の備えを進める中で、SNSやWeb広告を中心に「月々ワンコイン(500円)から入れる葬儀保険」というフレーズを目にする機会が増えています。残された家族に金銭的な負担をかけたくないシニア世代やその子ども世代にとって、月額500円という手軽さは非常に魅力的な選択肢に映ります。
しかし、ネット上では「安すぎて怪しい」「実際には500円で収まらない」「いざという時に保険金が足りないのではないか」といった疑問や不安の声も少なくありません。本稿では、少額短期保険を中心とした葬儀費用の実態、500円という価格設定のカラクリ、契約前に知っておくべき決定的なデメリットまで、現場取材と制度データをもとに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「月額500円」は最若年層(40代前半など)や最低保障額(10万〜20万円程度)に限定されたケースが多く、高齢期には保険料が段階的に上昇する。
- 要点2:少額短期保険は掛け捨て型が基本であり、80歳以上の更新制限や待機期間(免責期間)といった特有の規約が存在する。
- 要点3:家族葬や直葬など想定する葬儀規模と自己負担額を逆算し、終身保険や共済との保障内容を正確に比較することが失敗を防ぐ鉄則である。
【真相解明】月額500円の葬儀保険はなぜ存在するのか?カラクリと保障額のリアル

「月額500円から」と謳う商品の多くは、金融庁の登録を受けた「少額短期保険業者」が提供する死亡保険です。一般的な生命保険会社が扱う大型の終身保険とは異なり、保障額を葬儀費用や遺品整理費用に必要な数十万円〜数百万円規模に絞り込むことで、低廉な保険料を実現しています。
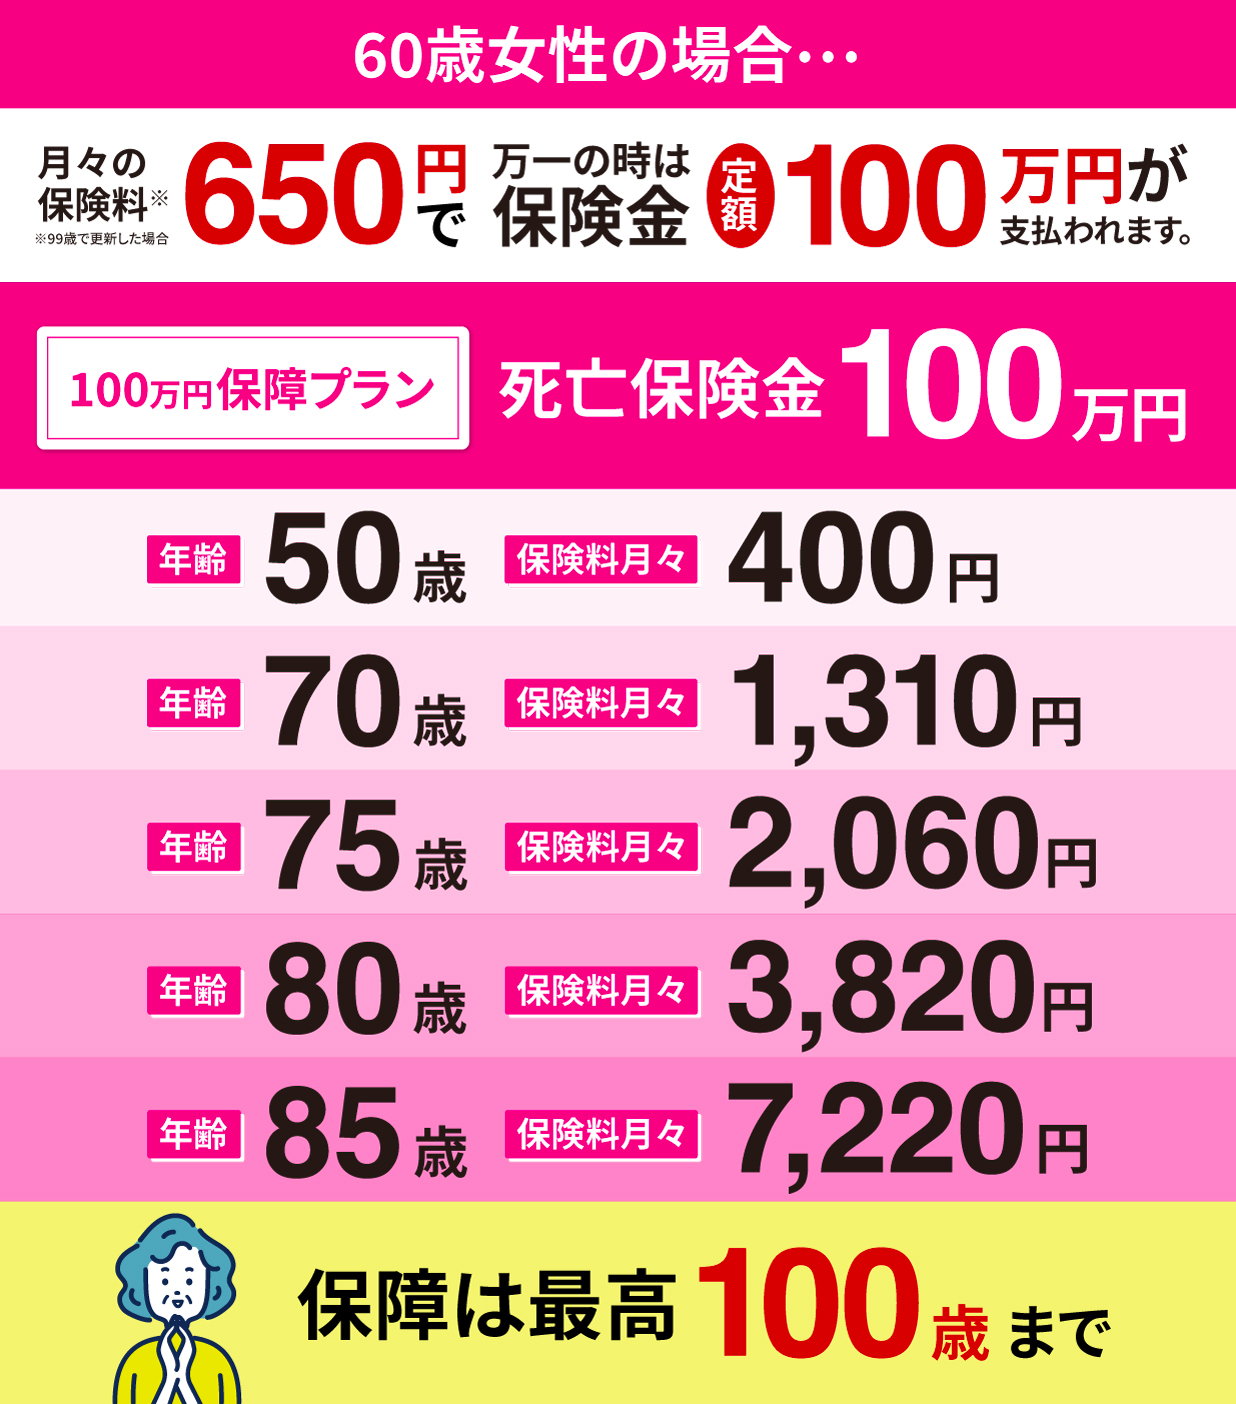
ここで注意しなければならないのは、「誰でもずっと月々500円で十分な保障が買えるわけではない」という点です。保険料は加入時の年齢と設定する保険金額によって細かく区分されており、月額500円前後で加入できるのは「40代〜50代前半が、10万〜30万円程度の最低限の給付金を設定した場合」が主流となっています。
実際に給付金がいくら支払われるのかという設計を見ると、100万円〜150万円の本格的な葬儀費用をカバーする場合、60代・70代の保険料は月額2,000円〜6,000円程度まで上がることが一般的です。広告に表示される「500円〜」という表記は、あくまで加入可能プランの最安値ラインを示したマーケティング表現である事実を認識しておく必要があります。
【実態検証】利用者の生の声とネット上の評判・口コミから見えた現実

実際に加入を検討した層や利用者の遺族によるコミュニティの声、知恵袋やSNSに投稿された実態を検証すると、満足している層と後悔を口にする層で明確な分断が見られます。
肯定的な評価:「持病があっても簡易な告知で加入できた」「親が70代後半になり、預貯金だけでは不安だったため、月々手頃な掛け金で安心を買えた」「請求から受取までのスピードが早く、葬儀社への当面の支払いに助かった」という声が多く、手続きの迅速さや告知の緩やかさが高く評価されています。
否定的な評価・落とし穴への不満:「毎年または数年ごとの更新で保険料が跳ね上がり、80歳を超えたら支払いが厳しくなって解約した」「500円だと思って資料請求したら、親の年齢(75歳)では月額4,000円以上かかると分かって落胆した」「掛け捨てなので、長生きした結果、支払総額が受け取り保険金を上回ってしまった」といった指摘が目立ちます。
主要な葬儀費用補償プランと他制度の徹底比較

葬儀費用の準備手段は、少額短期保険だけではありません。全互協などの互助会積立、コープ共済をはじめとする各種共済、大手生保の終身保険など、それぞれの特性を理解して比較検討することが不可欠です。
| 保険・制度の種別 | 月額保険料の目安 | 保障内容・給付金 | メリットと決定的な落とし穴 |
|---|---|---|---|
| 少額短期保険(葬儀保険) | 500円〜6,000円 (年齢により大きく変動) | 30万〜300万円 (原則1年更新) | メリット:高齢でも入りやすく現金給付が早い 落とし穴:更新時に保険料が上昇、掛け捨て |
| 終身保険(引受基準緩和型含む) | 3,000円〜15,000円 (加入時固定) | 100万〜500万円以上 (一生涯保障) | メリット:保険料が生涯上がらない、解約返戻金あり 落とし穴:高齢加入時は月々の負担が非常に重い |
| 共済(コープ共済・都民共済等) | 1,000円〜3,000円 (一律・割戻金あり) | 病気・事故により変動 (100万〜300万円) | メリット:掛金が手頃で割戻金による実質負担軽減 落とし穴:65〜70歳以降は保障額が大幅に減少する |
| 冠婚葬祭互助会 | 月2,000円〜3,000円 (満期完納型) | 葬祭サービスの現物給付 (30万〜50万円相当) | メリット:斎場確保や葬儀手配がスムーズ 落とし穴:現金給付ではなく追加費用が別途発生する |
知っておくべき「500円葬儀保険」のデメリットと見落としがちな盲点
少額短期保険の利用にあたっては、契約条項に明記されている以下の構造的制約を必ず確認しなければなりません。
1. 更新ごとの保険料アップと年齢上限
少額短期保険は原則として1年更新の掛け捨て型です。多くの商品では、5歳刻みなどで年齢ステージが上がるごとに月額保険料が再計算されます。また、新規加入は「80歳まで」「84歳まで」、継続更新も「最大99歳まで」といった年齢制限が設けられており、超高齢期に保障を維持できなくなるリスクがあります。
2. 待機期間(免責期間)と削減払戻の存在
加入後すぐに病気で亡くなった場合、契約後3か月〜1年間は保険金が全額支払われない、もしくは既払込保険料相当額のみが返還される「待機期間」が設定されているケースが一般的です。無審査や告知なしに近い簡易な条件で入れるプランほど、この免責規定が厳格に適用されます。
3. 葬儀費用総額と自己負担額のギャップ
経済産業省の特定サービス産業動態統計や各種業界調査によると、一般的な葬儀費用の全国平均は100万円〜150万円規模で推移しています。直葬や火葬式、小規模な家族葬であれば50万〜80万円程度に抑えられるケースもありますが、30万円程度の少額プランでは不足分を遺族が自己負担しなければなりません。
一般に知られていない審査の実態とネットの誤解
ネット上では「葬儀保険は無審査で誰でも入れる」という誤解が散見されますが、法的に保険商品である以上、完全な無告知・無審査の商品は極めて稀です。
一般的に普及しているのは「引受基準緩和型」であり、3〜4項目程度の簡易な健康告知(過去の入院歴、がん等の重大疾病の診断歴、要介護認定の有無など)をクリアする必要があります。これらを偽って告知した場合、告知義務違反として保険金が一切支払われない重大なトラブルに発展するため、事実を正確に申告しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
葬儀保険(少額短期保険)は、特性を理解した上で活用すれば非常に心強いセーフティネットとなります。自身の資産状況や健康状態に応じた適正な判断基準は以下の通りです。
葬儀保険の加入が適している人
- 手元の現預金が少なく、急な葬儀費用の捻出に不安があるシニア層
- 持病や高齢のため、一般の大手生命保険に加入できない70代〜80代前半の方
- 子どもや親族に葬儀費用の立替負担を一切かけたくないと考えている方
- 預貯金口座の凍結リスクを考慮し、死亡後数日で降りる現金を確保したい方
慎重に検討すべき(おすすめできない)人
- 葬儀代相当(100万〜200万円以上)の金融資産をすでに保有している方
- 長期間の加入を想定しており、生涯保険料を安く固定したい50代以下の方
- 掛け捨てを好まず、将来的な解約返戻金や貯蓄性を重視したい方
【葬儀 保険 500 円】に関するよくある質問(FAQ)
Q1:80歳以上でも月額500円で加入できる葬儀保険はありますか?
A1:80歳以上で月額500円のまま加入できる保険は実質的に存在しません。80代で加入する場合、最低保障額(20万〜30万円程度)であっても月額保険料は3,000円〜5,000円以上になるのが一般的です。
Q2:コープ共済や県民共済と少額短期の葬儀保険はどちらがお得ですか?
A2:65歳未満で健康状態に問題がない場合は、掛金が手頃で割戻金のある共済が有利です。ただし、共済は高齢になると保障額が減額される設計が多いため、70歳以降も一定の葬儀費用を確保したい場合は少額短期保険の検討価値が高まります。
Q3:保険金は亡くなってから何日くらいで振り込まれますか?
A3:多くの少額短期保険では、必要書類(死亡診断書の写し等)が保険会社に到着した翌営業日〜原則3営業日以内に指定口座へ振り込まれる体制を整えており、一般的な生命保険よりも迅速な支払いが特徴です。
まとめ:今後の動向と失敗しないための判断基準
「月額500円」という魅力的なキャッチコピーの背景には、年齢に応じた保険料の変動や設定保障額の限定といった明確な仕組みが存在します。安さの数字だけに惑わされず、自分自身や親の現在の年齢、健康状態、そして想定する葬儀規模に応じた「実質的な費用対効果」を見極めることが肝要です。
万が一の際に遺族が経済的・精神的に困窮しないよう、複数のパンフレットや見積もりを比較し、契約条件や待機期間の条項を家族間で共有した上で、納得のいくプランを選択してください。 (出典: 葬儀 保険 500 円(Yahoo!ニュース))