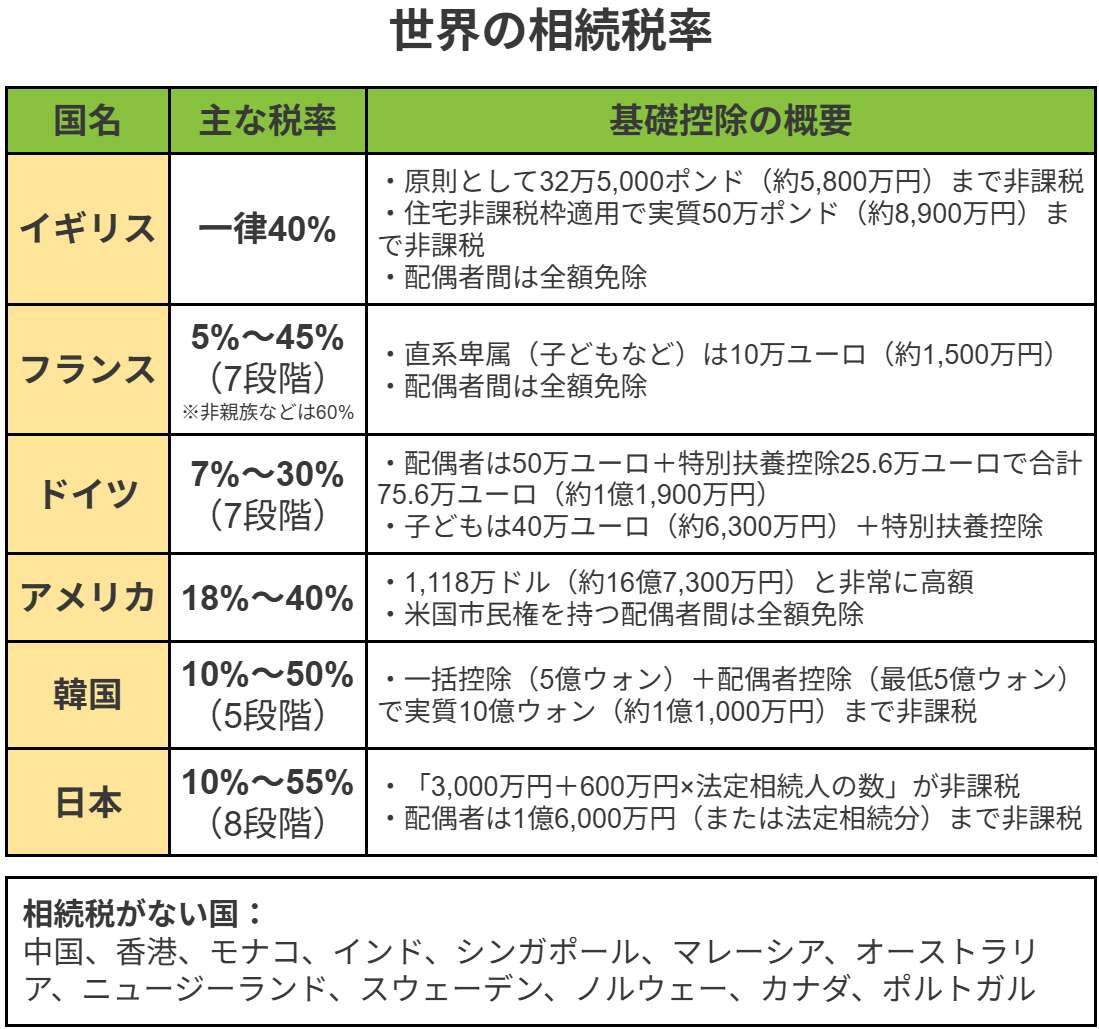
米国株投資の定着やハワイなどの不動産所有、さらには駐在や留学を機に開設した米国銀行口座の保有など、日本に暮らしながら米国資産を持つ個人は大幅に増えました。しかし、名義人に万が一の事態が発生した瞬間、日本の相続税制とはまったく異なる米国の法体系と税制の重い壁が立ちはだかります。
特に注視すべきは、米国の非居住者に対して適用される極めて厳しい基礎控除の制限と、現地の裁判所が関与する煩雑な資産凍結手続きです。日米双方の税務リスクを把握しないまま放置すると、資産の多くが税金や司法費用で目減りしかねません。現地の実務慣行と2026年最新の税務動向を踏まえ、押さえておくべき核心と具体的な防衛策を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米国非居住者が米国内資産を相続する場合、米国の基礎控除はわずか6万ドル(約900万円前後)であり、それを超える部分に最大40%の米国遺産税が課されます。
- 要点2:日米租税条約(日米相続税条約)の按分特例を活用すれば控除額を実質的に拡大できますが、現地の裁判手続きであるプロベート(検認裁判)による口座凍結は税務申告とは別に回避策を講じる必要があります。
- 要点3:不動産や直接保有の米国株式はリビングトラスト(生前信託)や受取人指定(TOD/POD)を整え、日米双方の申告に対応できるクロスボーダー専門家への早期相談が不可欠です。
【2026年最新】アメリカ相続税の基礎控除が激変?非居住者「6万ドルの壁」の真相

米国の税法上、相続時に課される税金は正確には「遺産税(Estate Tax)」と呼ばれ、遺産を遺した被相続人の財産そのものに対して課税されます。米国の市民権保持者や永住権(グリーンカード)を持つ居住者の場合、2026年の税制改正論議を経ても極めて高額な基礎控除枠が設定されており、一般的な世帯で遺産税の納税が生じるケースは限定的です。
一方で、日本に居住する一般的な日本人(税法上の非居住・非ドミサイル外国人)が米国内に所在する財産を遺して亡くなった場合、適用されるアメリカ相続税の非居住者向け基礎控除はわずか6万ドルにとどまります。為替レートが1ドル=150円であれば約900万円に過ぎず、ハワイや西海岸の不動産はもちろん、米国の証券会社を通じて直接保有している米国株式であっても、容易に課税ラインを突破してしまいます。
基礎控除を超過した部分に対しては、18%から最大40%という高水準の累進税率が適用されます。「米国に住んでいないから米国の税金は関係ない」という認識は完全な誤りであり、被相続人が亡くなった時点で米国内に存在する財産(U.S.-situs assets)は、原則として米国内国歳入庁(IRS)への課税対象となります。
日米租税条約の特例で二重課税を防ぐ|日本での申告控除と実務の要点

非居住者にとって極小に見える6万ドルの控除枠ですが、日本居住者には日米租税条約(日米相続税条約)に基づく特例という強力な対抗措置が存在します。
条約第4条の規定を適用することで、米国市民に認められている高額な統一移転税額控除(Unified Credit)を、「全世界財産のうち米国内財産が占める割合」に応じて按分して利用することが認められています。これにより、全世界財産に対する米国財産の比率が極端に高くない限り、実質的な控除枠が引き上げられ、米国遺産税の実際の納税額を大幅に圧縮、あるいはゼロに抑え込むことが可能です。
ただし、この特例は自動的に適用されるわけではありません。減免を受けるためには、被相続人の全世界財産を正確に開示した上で、米国遺産税申告書(IRSフォーム706-NA)を期限内に作成・提出しなければなりません。申告を怠ると、特例の適用が否認され、6万ドル超過分に対して多額の課税と無申告加算税が課される重大なリスクが生じます。
米国側で実際に遺産税を納税した場合は、日本での相続税申告において外国税額控除を適用し、日米間での二重課税を調整します。ただし、双方の税法で「何が課税財産にあたるか」「債務控除の計算方法はどうなるか」の解釈が異なるため、実務上の税額計算は緻密なすり合わせが求められます。
口座凍結とプロベートの悪夢|米国不動産や米国株式が直面する司法手続き

税金の計算以上に日本人遺族を疲弊させるのが、米国特有の司法手続きであるプロベート(Probate:検認裁判手続き)です。
米国の名義人単独名義になっている不動産や銀行口座、証券口座は、名義人の死亡が確認された時点で即座にアメリカの銀行口座や証券口座が凍結されます。日本の遺産分割協議書や戸籍謄本を現地の金融機関に持ち込んでも、原則として名義変更や資金移動には応じてもらえません。現地の遺産裁判所(Surrogate's Court / Probate Court)に申し立てを行い、正式な遺産管理人を選任した上で、清算と分配の許可を得る手続きを経る必要があります。
このプロベート手続きには、通常1年から2年以上の歳月を要し、現地の弁護士費用や裁判費用として遺産総額の3%〜7%程度が失われるケースも珍しくありません。裁判記録は一般公開されるため、資産状況や親族関係のプライバシーも保てなくなります。米国資産の相続において最も警戒すべきは、税金そのものよりも、この手続き負担と資産流動性の完全な停止です。
【徹底比較】米国資産の保有形態と相続対策の違い
米国資産をどのような名義・形態で保有するかによって、課税関係およびプロベート発生の有無は劇的に変化します。各形態の特徴と実務上の評価を比較します。
| 保有形態・名義 | 米国遺産税の課税関係 | プロベート(裁判)の要否 | 編集部の実務評価 |
|---|---|---|---|
| 個人単独名義 (不動産・米国直保有株式) | 基礎控除6万ドル超過で課税対象(条約特例で緩和可) | 必須(資産凍結リスク大) | 対策なしの放置は極めて危険。遺族への手続き負担が最も重い。 |
| 受取人指定口座 (TOD / POD設定) | 課税対象(資産自体は遺産税の計算に含まれる) | 回避可能(指定受取人へ直ちに移転) | 金融機関が対応していれば手軽で効果的。設定不備に注意。 |
| 生前信託 (リビングトラスト) | 取り消し可能信託の場合、課税対象 | 完全回避可能(後継受託者が管理移転) | 不動産所有者の王道対策。日本の信託税制との整合性確認が必須。 |
| 日本の証券会社経由 (米国株・ETF) | 米国遺産税の対象外(日本国内財産扱い) | 不要(日本の相続手続きで完結) | 一般的な資産形成なら最も安全。海外直接投資との区別が重要。 |
生前信託(リビングトラスト)と移転対策|失敗を防ぐ法的スキーム
米国内にコンドミニアムや戸建て不動産を所有している場合、プロベートを回避するための最も確実な手法が取り消し可能生前信託(Revocable Living Trust)の組成です。
生前信託を組成し、不動産の名義を信託財産に移転(Fund)しておくことで、所有権は受託者に帰属します。名義人が亡くなった場合でも裁判所を通すことなく、あらかじめ指定された後継受託者(Successor Trustee)が速やかに資産を売却または相続人に分配できます。米国口座の預金や証券口座については、死亡時移転登録(TOD: Transfer on Death / POD: Payable on Death)の設定が可能な金融機関であれば、契約手続きのみでプロベートを回避する手法も有効です。
注意を要するのは、元駐在員や長年米国に滞在していた人物が保持しがちなグリーンカード(永住権)の税務ステータスです。日本に本帰国していても、法的に永住権を正式放棄(I-407提出)していない場合、IRSからは「米国税務上の居住者」とみなされ、全世界財産に対する米国遺産税の申告義務や、出国税(Exit Tax)の対象となる可能性があります。自身のステータスが「居住者」か「非居住者」か、ドミサイル(永住意図の地)はどこにあるのかの法的主張を事前に固めておく必要があります。
【実態検証】専門家費用のリアルと失敗しないための判断基準
クロスボーダー相続の現場では、手続きの複雑さに比例して専門家費用が高額化しやすい現実があります。一般的な相談費用の相場と、着手すべき優先順位を検証します。
日米双方の税理士・会計士への相談では、初回面談で1時間あたり400ドル〜800ドル(約6万〜12万円)前後のタイムチャージが発生するのが一般的です。実際に米国遺産税申告(IRSフォーム706 / 706-NA)を依頼する場合の報酬は150万〜300万円規模、リビングトラストの組成や不動産の登記変更を現地の弁護士に依頼する場合は50万〜150万円程度のコストが見込まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
米国資産の相続対策においては、資産規模と保有形態に応じた明確な割り切りが必要です。
【即座に対策を進めるべき人】
- 米国内に単独名義の不動産を所有している人(リビングトラスト組成が急務)
- 米国の現地証券口座(Firstrade、Interactive Brokers等)で数千万円以上の米国株式を直接保有している人
- かつて米国グリーンカードを保持しており、正式な放棄手続きを完了していない人
【過度な心配が不要な人】
- SBI証券や楽天証券など、日本の証券会社を通じて米国株式・ETFを保有している人(米国遺産税・プロベートの対象外)
- 米国資産が少額の銀行預金のみで、TOD/PODの設定が完了している人
【アメリカ 相続 税】に関するよくある質問(FAQ)
Q1:日本のネット証券で保有している米国株にもアメリカの相続税はかかりますか?
A1:かかりません。日本の証券会社で保有している米国株式は、日本の証券会社が名義人(ストリートネーム)となり顧客口座で管理されているため、米国税法上の「米国内所在財産」とは扱われず、日本の相続税のみが課税されます。プロベートの対象にもなりません。
Q2:米国の銀行口座に数万ドル残したまま親が亡くなりました。どうすれば引き出せますか?
A2:生前にTODや受取人指定がされていない場合、原則としてプロベート手続きが必要になります。ただし、預金残高が州ごとの定める少額遺産基準(Small Estate Affidavit、多くは数万ドル〜十数万ドル未満)を下回っていれば、裁判を省略した簡易宣誓供述書による引き出し手続きが可能な場合があります。
Q3:米国遺産税申告書(Form 706-NA)の提出期限はいつまでですか?
A3:被相続人の死亡日から9か月以内です。ただし、期限前にIRSへ申請(Form 4768)を行うことで、最長6か月の提出期限延長が認められます。日本の相続税申告期限(10か月以内)とスケジュールが重なるため、早期の専門家選定が肝要です。
まとめ:制度の落とし穴を回避し確実な資産承継を
米国資産の相続は、基礎控除の制限やプロベート手続きなど、日本の常識が通用しないトラップが数多く潜んでいます。放置すればするほど口座凍結の解除は難航し、現地弁護士費用や無申告ペナルティによって大切な資産が削り取られていきます。
日米租税条約の特例活用、生前信託やTODの設定、保有口座の整理など、生前に打てる対策は明確です。資産の棚卸しを早急に行い、日米双方の税務・法務に精通したプロフェッショナルとともに、万全の承継体制を構築してください。 (出典: アメリカ 相続 税(Yahoo!ニュース))