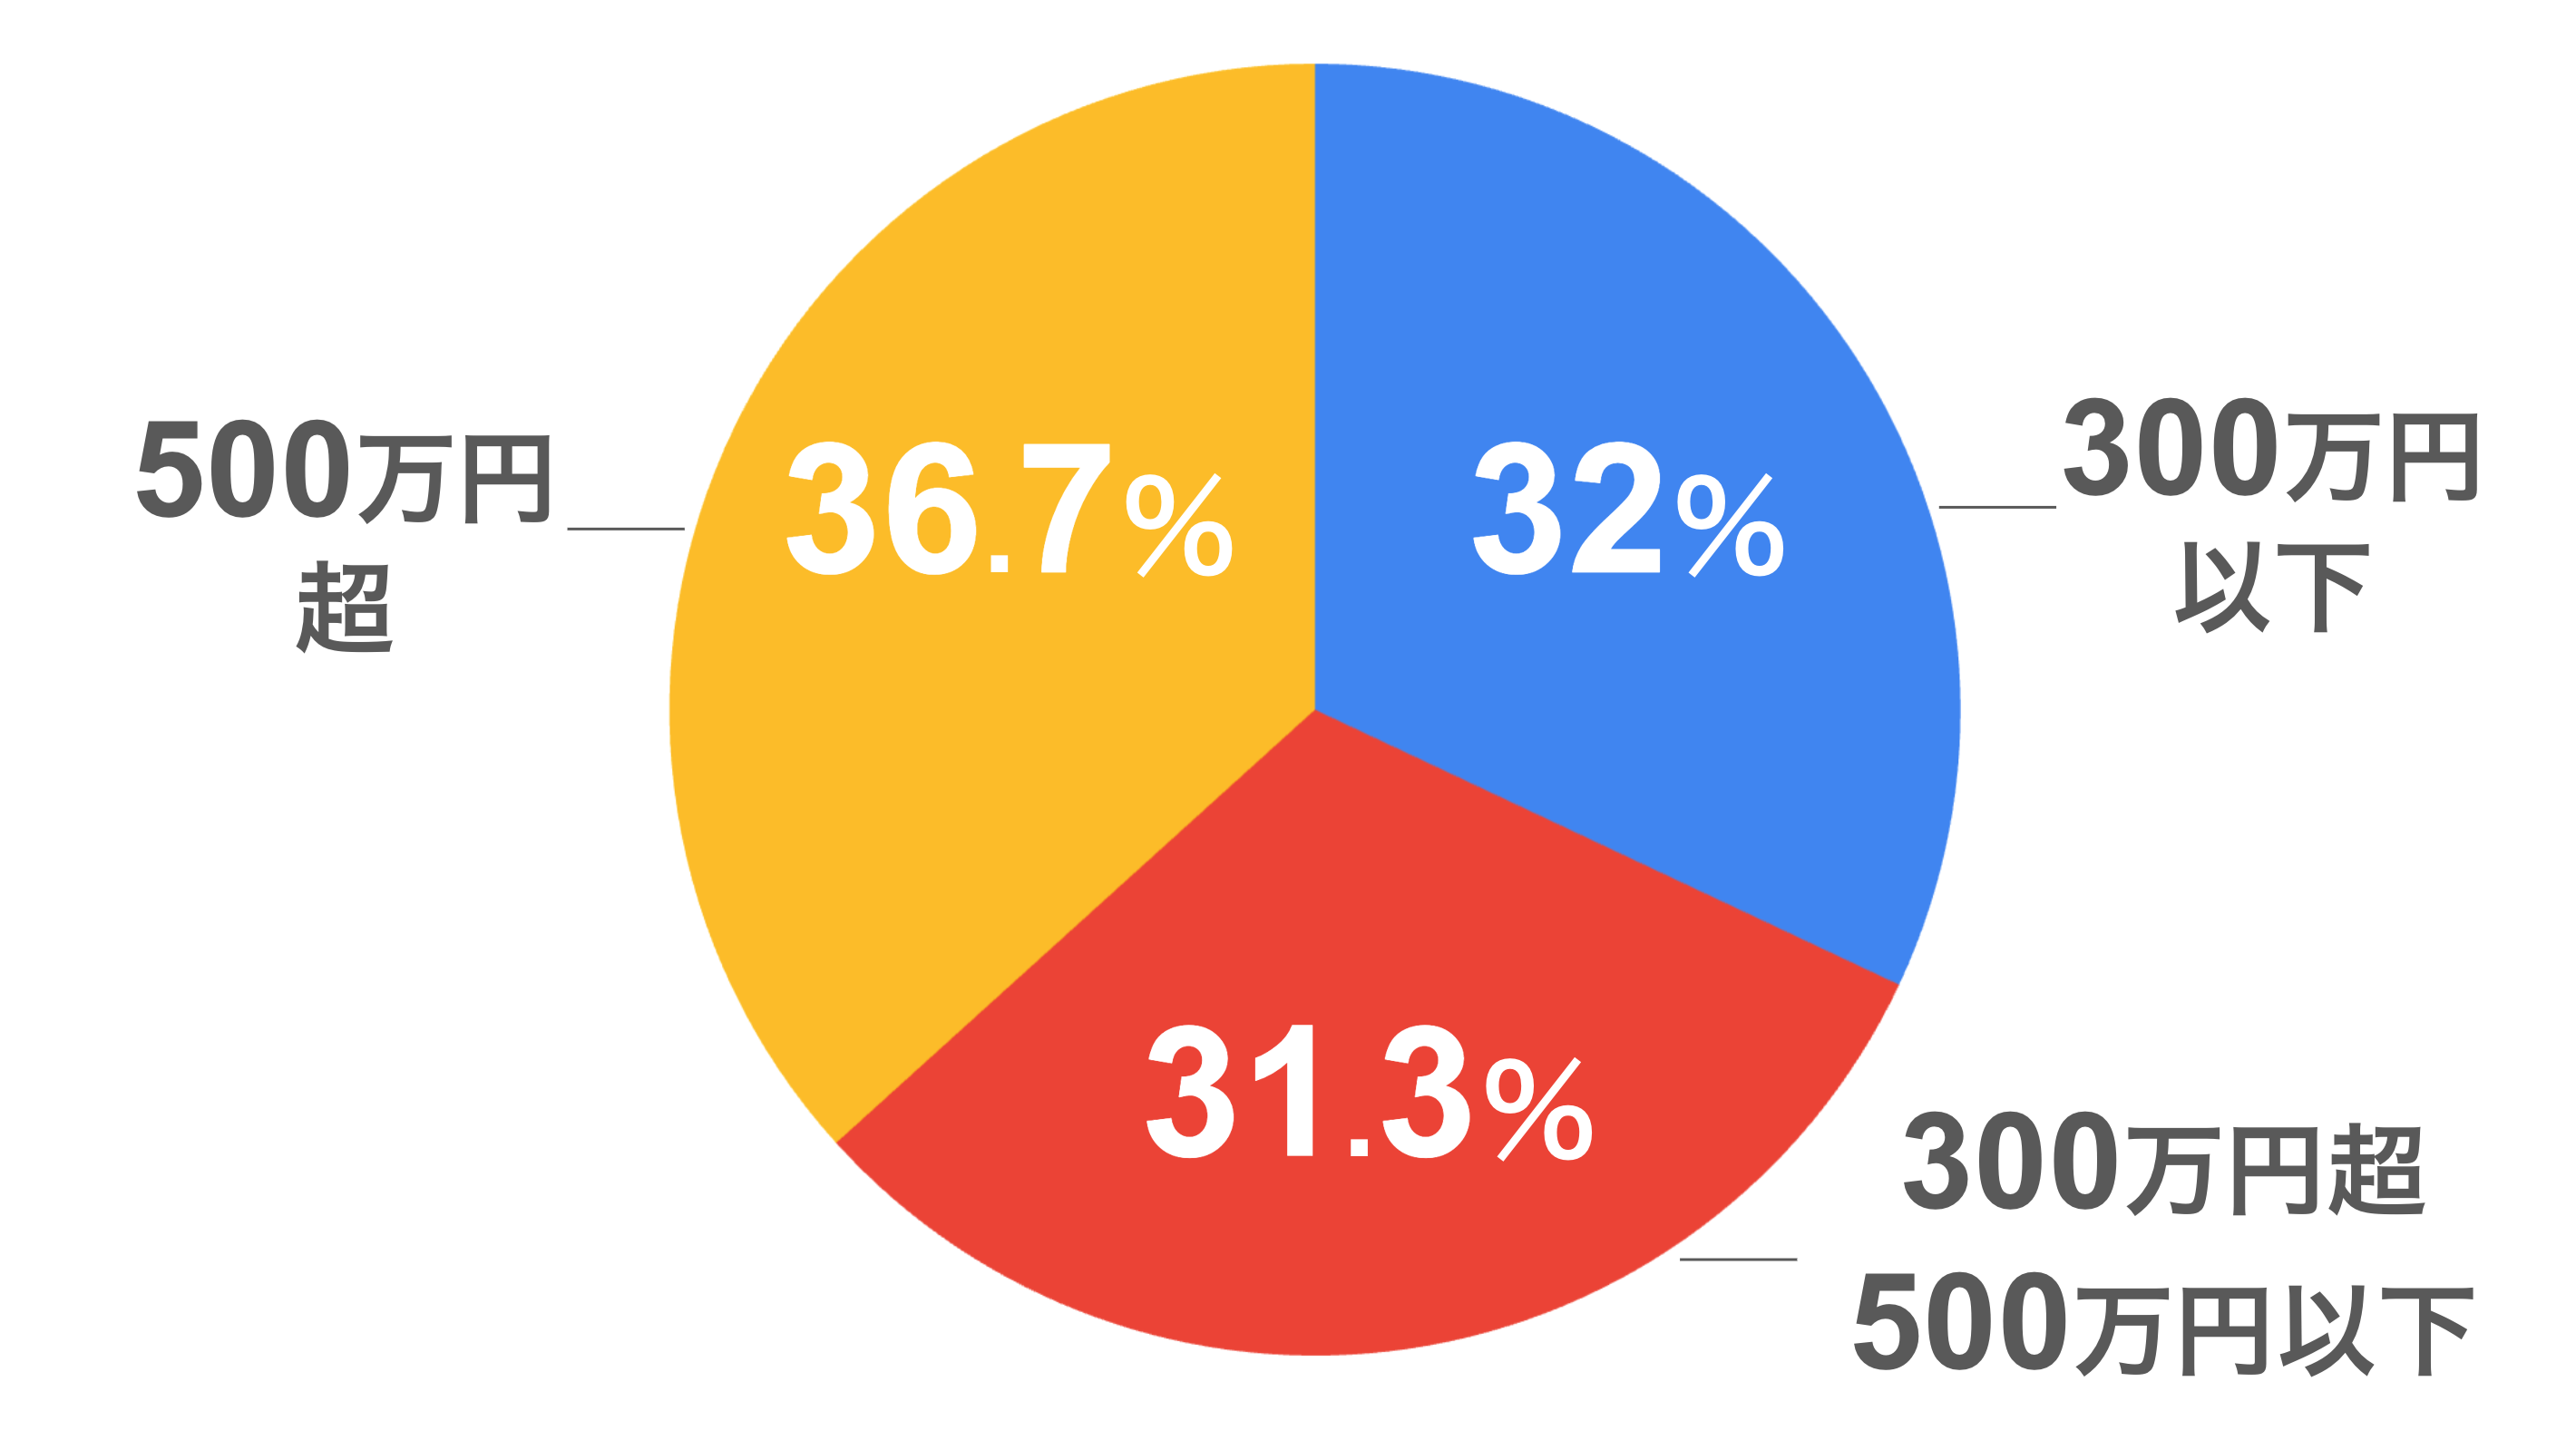
婚活現場やビジネスの場で頻繁に「平均的な基準」や「普通の生活ができるライン」として語られる年収500万円。しかし、公的統計のデータを精査すると、世間一般のイメージと実際の給与所得者の分布には大きな乖離が存在します。
物価高や社会保険料の負担増が続く2026年現在の日本において、年収500万円を稼ぐ男性は社会全体でどの位置にいるのでしょうか。国税庁の最新統計や現場取材をもとに、年代別の詳細な割合、手取り額の実態、そして婚活市場におけるリアルな立ち位置を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:男性全体における年収500万円以上の割合は約44%だが、20代・30代の若年層に限定すると大幅に希少化する。
- 要点2:額面500万円の年間手取りは約390万〜410万円であり、ボーナスの有無によって毎月の生活実感は大きく異なる。
- 要点3:婚活市場で「年収500万円の20〜30代未婚男性」を希望条件に設定した場合、上位1割〜3割前後の激戦ゾーンを狙うことになる。
【2026年最新】年収500万円の男性割合と全体・年代別のデータ実態

国税庁が公表する「民間給与実態統計調査」の最新データを分析すると、日本の給与所得者における年収500万円 男性の割合の実態が明確に見えてきます。
給与所得者全体の平均年収推移を見渡すと、日本の平均給与は450万〜460万円前後で推移しています。ただし、これは男女全体の数値であり、年収500万 割合 全体で抽出すると、年収500万円以上の給与所得者は全体の約3割強にとどまります。これを「男性のみ」に絞り込んだ場合、年収500万円以上の割合は約44〜45%前後まで上昇します。つまり、男性全体で見れば「上位半分弱」に位置する水準です。
しかし、この数値をそのまま鵜呑みにすると、重大な見落としが生じます。給与水準は年齢とともに上昇する年功序列的な構造が依然として残っており、年代ごとの格差が極めて大きいためです。
| 対象・年代 | 詳細・数値データ(年収500万以上) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者(全体) | 約32〜34% | 平均年収 約458万円 | 男女合算では明確な上位3分の1ゾーン。 |
| 男性全体(全年代) | 約44〜46% | 男性平均年収 約560万円 | 40代〜50代の役職者が平均を大きく牽引。 |
| 20代男性(20〜29歳) | 約8〜12% | 20代平均年収 約380万円 | 20代前半では数%、後半でも1割強の精鋭層。 |
| 30代男性(30〜39歳) | 約30〜38% | 30代平均年収 約495万円 | 30代前半で約3割、後半で約4割が到達。 |
年収500万 20代男性 割合に注目すると、20代前半(20〜24歳)で年収500万円を超える男性は全体のわずか3%未満、20代後半(25〜29歳)でも約12%前後にとどまります。大手総合商社や外資系コンサルタント、一部のメガベンチャー、あるいはインセンティブの高い歩合給営業職を除けば、20代で500万円に達するのは極めて稀なケースです。
一方、年収500万 30代男性 割合を見ると、30代前半(30〜34歳)で約30%、30代後半(35〜39歳)で約42%まで上昇します。30代後半になって初めて「同年代の半分近く」が年収500万円台に手が届く計算になります。
「年収500万=普通」は本当か?婚活市場の高望み論争と未婚率の罠

結婚相談所やマッチングアプリの利用者の間で、男性に求める希望条件として「年収500万円以上」が提示される場面は珍しくありません。「普通の生活を送りたいだけ」という意図で設定される条件ですが、ここには統計上の大きな罠が潜んでいます。
「年収500万 婚活 高望み」という議論の本質は、年収500万 既婚率 未婚率の格差にあります。各種調査や厚生労働省の動向分析でも明らかなように、現代の日本では「収入が高い男性ほど既婚率が高く、収入が低い男性ほど未婚率が高い」という強い相関関係が存在します。
つまり、国税庁統計に現れる「30代男性の約35%が年収500万以上」という数字の中には、すでに結婚して家庭を持っている男性が多数含まれているのです。婚活市場に残っている「30代独身男性」に母数を絞り込むと、年収500万円以上の割合はさらに下がり、20%〜25%程度まで減少します。20代独身男性であれば5%未満です。
婚活の現場カウンセラーへの取材でも、「年収500万円の20代後半〜30代前半男性は、申し込みが殺到する人気会員であり、決して『普通』の枠には収まらない」という証言が一貫して聞かれます。世間が抱く「普通の生活像」と、若年未婚層の経済的現実の間には、依然として埋まらない認知のギャップが存在しています。
年収500万円の手取り額と生活レベル|一人暮らし・既婚の実態検証

「額面年収500万円」を稼いだ場合、実際に銀行口座へ振り込まれる金額はどれほどになるのでしょうか。税金や社会保険料の控除を踏まえた年収500万 手取り額の目安は、年間で約390万〜410万円です(独身・扶養家族なしの場合)。額面の約20%〜22%が所得税、住民税、健康保険料、厚生年金保険料、雇用保険料として差し引かれます。
生活実感は、給与体系がボーナスありかボーナスなしかによって劇的に変化します。
たとえば、賞与として年4ヶ月分(約125万円)が支給される企業の場合、月々の基本給は約31万円となり、毎月の手取り額は約24万〜25万円前後です。ボーナス月にはまとまった額が入るものの、毎月の可処分所得は決して贅沢ができる水準ではありません。
一方、年収500万 ボーナスなし 手取り(年俸制など12分割支給)の場合、額面月給は約41.6万円、毎月の手取り額は約32万〜34万円となります。毎月安定したキャッシュフローが得られるため、家計管理や固定費の計算がしやすいメリットがあります。
年収500万 生活レベル 一人暮らしのケースを検証すると、都内(家賃相場9万〜11万円)で暮らす場合でも、自炊と外食のバランスを保ちながら毎月5万〜8万円程度の貯金や新NISAへの投資を行う余裕があります。年に1〜2回の旅行や適度な趣味を楽しむことも十分に可能です。
しかし、これが「既婚で専業主婦家庭+子ども1人」となった場合、事情は一変します。都心部でのファミリー向け賃貸住宅の家賃負担や教育費の積立を考慮すると、余裕資金は大幅に圧縮され、節約意識を強く持たなければ家計が圧迫されるのが現実です。
ネットの噂を徹底検証|年収500万は「勝ち組」かそれとも「底辺」か?
SNSやネット掲示板(5ちゃんねる、知恵袋など)では、「年収500万円は年収500万 勝ち組である」という主張と、「物価高のいま年収500万円は底辺・ワーキングプアに近い」という極端な言説が衝突しています。この評価の分断はなぜ生じるのでしょうか。
最大の要因は、「居住エリアによる固定費の格差」と「年齢に対する相対的ポジション」の違いです。
地方都市において年収500万円は、平均給与を大きく上回る高水準です。車を所有し、広い一戸建てを構えながら家族を養うのに十分な生活基盤となります。地方在住の20代〜30代にとっては、間違いなく勝ち組と評価されるステータスです。
反面、東京都心部やその近郊では、単身者向けのワンルームマンションでさえ家賃相場が10万円を超えるエリアが珍しくありません。さらに外食費や生活物価の高騰が重なるため、東京で一人暮らしをする30代後半〜40代男性にとって、年収500万円は「生活の維持には困らないが、贅沢は一切できない水準」という実感になります。ネット上の議論の食い違いは、各自が前提としている生活環境のコスト構造の違いに起因しています。
【プロの結論】経済格差社会を生き抜くためのキャリア・パートナーシップ判断基準
社会構造の観点から見ると、若年層の年収500万円達成は決して容易な課題ではありません。自らのキャリア形成、あるいは結婚生活の設計において、どのような判断基準を持つべきでしょうか。
▼「年収500万円」の達成・維持に全力を注ぐべき人の条件
- 20代後半から30代前半で、専門職・IT技術職・大手企業の総合職など昇給カーブの高い職種に就いている人
- 将来的に単身での経済的自立や、単独名義での住宅購入・資産形成を強く望んでいる人
- 婚活市場において、女性側の年収条件を問わず幅広い層から選ばれる立場を確保したい男性
▼「世帯年収」へのシフト・慎重な見極めが向いている人の条件
- 地方や中小企業勤務で、個人の年収を短期間で500万円まで引き上げる難易度が高い職種の人
- 結婚後に夫単独の年収に固執せず、共働き(世帯年収700万〜900万円体制)でリスク分散を図りたいカップル
- 過度な残業や転勤を避け、ワークライフバランスや精神的ゆとりを最優先したい人
現代の経済環境において、1人の稼ぎ手に過度なプレッシャーをかけるモデルは持続可能性に欠けます。年収500万円という単一の数字に囚われるのではなく、世帯全体の合算収入や資産形成スピードを重視する視点が不可欠です。
【年収 500 万 男性 割合】に関するよくある質問(FAQ)
Q1:20代男性で年収500万円を達成できる主な業界や職種はどこですか?
A1:総合商社、外資系コンサルティングファーム、金融機関(メガバンク・証券)、大手デベロッパー、キーエンス等の高収益メーカー、製薬会社のMR、インセンティブ割合の高い不動産営業などが代表的です。また、需要の高い先端ITエンジニアやデータサイエンティストのポジションでも、20代後半で年収500万円を超えるケースが目立ちます。
Q2:年収500万円の場合、住宅ローンの借入可能額と安全な借入額の目安は?
A2:金融機関の審査基準上は年収の7〜8倍(約3,500万〜4,000万円)まで借り入れ可能なケースが多いですが、返済の安全圏を考慮すると「年収の5〜6倍程度(約2,500万〜3,000万円前後)」が推奨されます。手取り月収24万〜32万円の中から無理なく返済できる月額(7万〜9万円程度)を設定することが破綻を防ぐ鍵です。
Q3:年収500万円で一人暮らしをする場合、月にいくら貯金・投資へ回せますか?
A3:ボーナスなしで月手取り32万円の場合、家賃10万円、光熱通信費2.5万円、食費5万円、その他雑費・交際費4.5万円と仮定すると、毎月約10万円を貯金やNISA等の投資信託に回すことが可能です。年間で120万円前後の資産形成ペースを維持できます。
まとめ:統計データから読み解く年収500万の現在地
年収500万円という水準は、男性全体で見れば「上位約44%」に位置し、一見すると中堅的な給与帯に見えます。しかし、世代別にブレイクダウンすると、20代では上位約1割、30代前半でも上位約3割の層に限られており、若年層にとっては紛れもない高所得ゾーンです。
婚活やライフプランの設計においては、SNS上の誇張された情報や「年収500万は普通」という思い込みに惑わされず、手取り額(年間約390万〜410万円)と実生活コストを冷静に計算することが求められます。個人の年収追求と共働きによる世帯収入の最大化、双方の選択肢を視野に入れながら、現実に即した賢いライフデザインを構築してください。 (出典: 年収 500 万 男性 割合(Yahoo!ニュース))