株式を保有している家族の逝去、結婚による改姓、あるいは将来を見据えた生前贈与など、人生の転機において避けて通れないのが「株の名義変更」です。しかし、「手続きが煩雑そうだから」「上場株式の口座がある証券会社がよくわからない」と後回しにしているケースは珍しくありません。
実務の現場では、名義変更を放置したことで配当金が時効消滅したり、いざ売却しようとした際に口座が凍結されて売却益を逃したり、意図せぬ贈与税が課されるといった深刻なトラブルが報告されています。2026年現在の最新法令と金融実務に基づき、失敗しない名義変更の全手順と注意点を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株の名義変更を放置すると、配当金の受取権喪失や権利行使不能、思わぬ税務ペナルティを受けるリスクがある。
- 要点2:相続・家族間贈与・改姓・非上場株式など状況ごとに窓口(証券会社・信託銀行・発行会社)や必要書類が大きく異なる。
- 要点3:親の認知症発症後は手続きが著しく制限されるため、家族信託や遺言書を活用した事前の資産整理が極めて重要。
【2026年最新】株の名義変更を放置すると大損?直面する3大リスクと税金の罠

「名義を変更しなくても、配当金は振り込まれているから問題ない」という判断は危険です。株式の名義変更を放置し続けると、主に3つの重大なリスクが発生します。
第1のリスクは、配当金請求権の除斥期間(時効消滅)です。多くの企業の定款では、配当金の受取期限を「支払開始日から3年間(または5年間)」と定めています。口座名義人が亡くなった後に名義変更を行わないままこの期限を過ぎると、受取権利そのものが完全に失われます。
第2のリスクは、権利行使の停止と売却機会の逸失です。名義人と実際の保有者が異なる「名義株」の状態では、株主総会での議決権行使ができないばかりか、株価が高騰した局面で即座に売却して現金化することが不可能です。特に相続発生後、証券口座が凍結されると、遺産分割協議が整うまで一切の取引ができなくなります。
第3のリスクは、予期せぬ「みなし贈与」や追徴課税です。親の口座から子の口座へ事前の合意書なしに株式を移管したり、対価を支払わずに名義だけを書き換えたりした場合、税務署から「株式の贈与」と認定され、高額な贈与税と無申告加算税が課される恐れがあります。
【シーン別比較】相続・贈与・改姓における手続きの流れと必要書類データ

株式の名義変更は、どのような理由で名義を移転するかによって、申請窓口、必要書類、税務上の扱いが大きく変化します。以下の比較表で全体像を確認してください。
| 名義変更の理由 | 主な窓口と手数料の目安 | 代表的な必要書類 | 編集部の見解・税務上の注意点 |
|---|---|---|---|
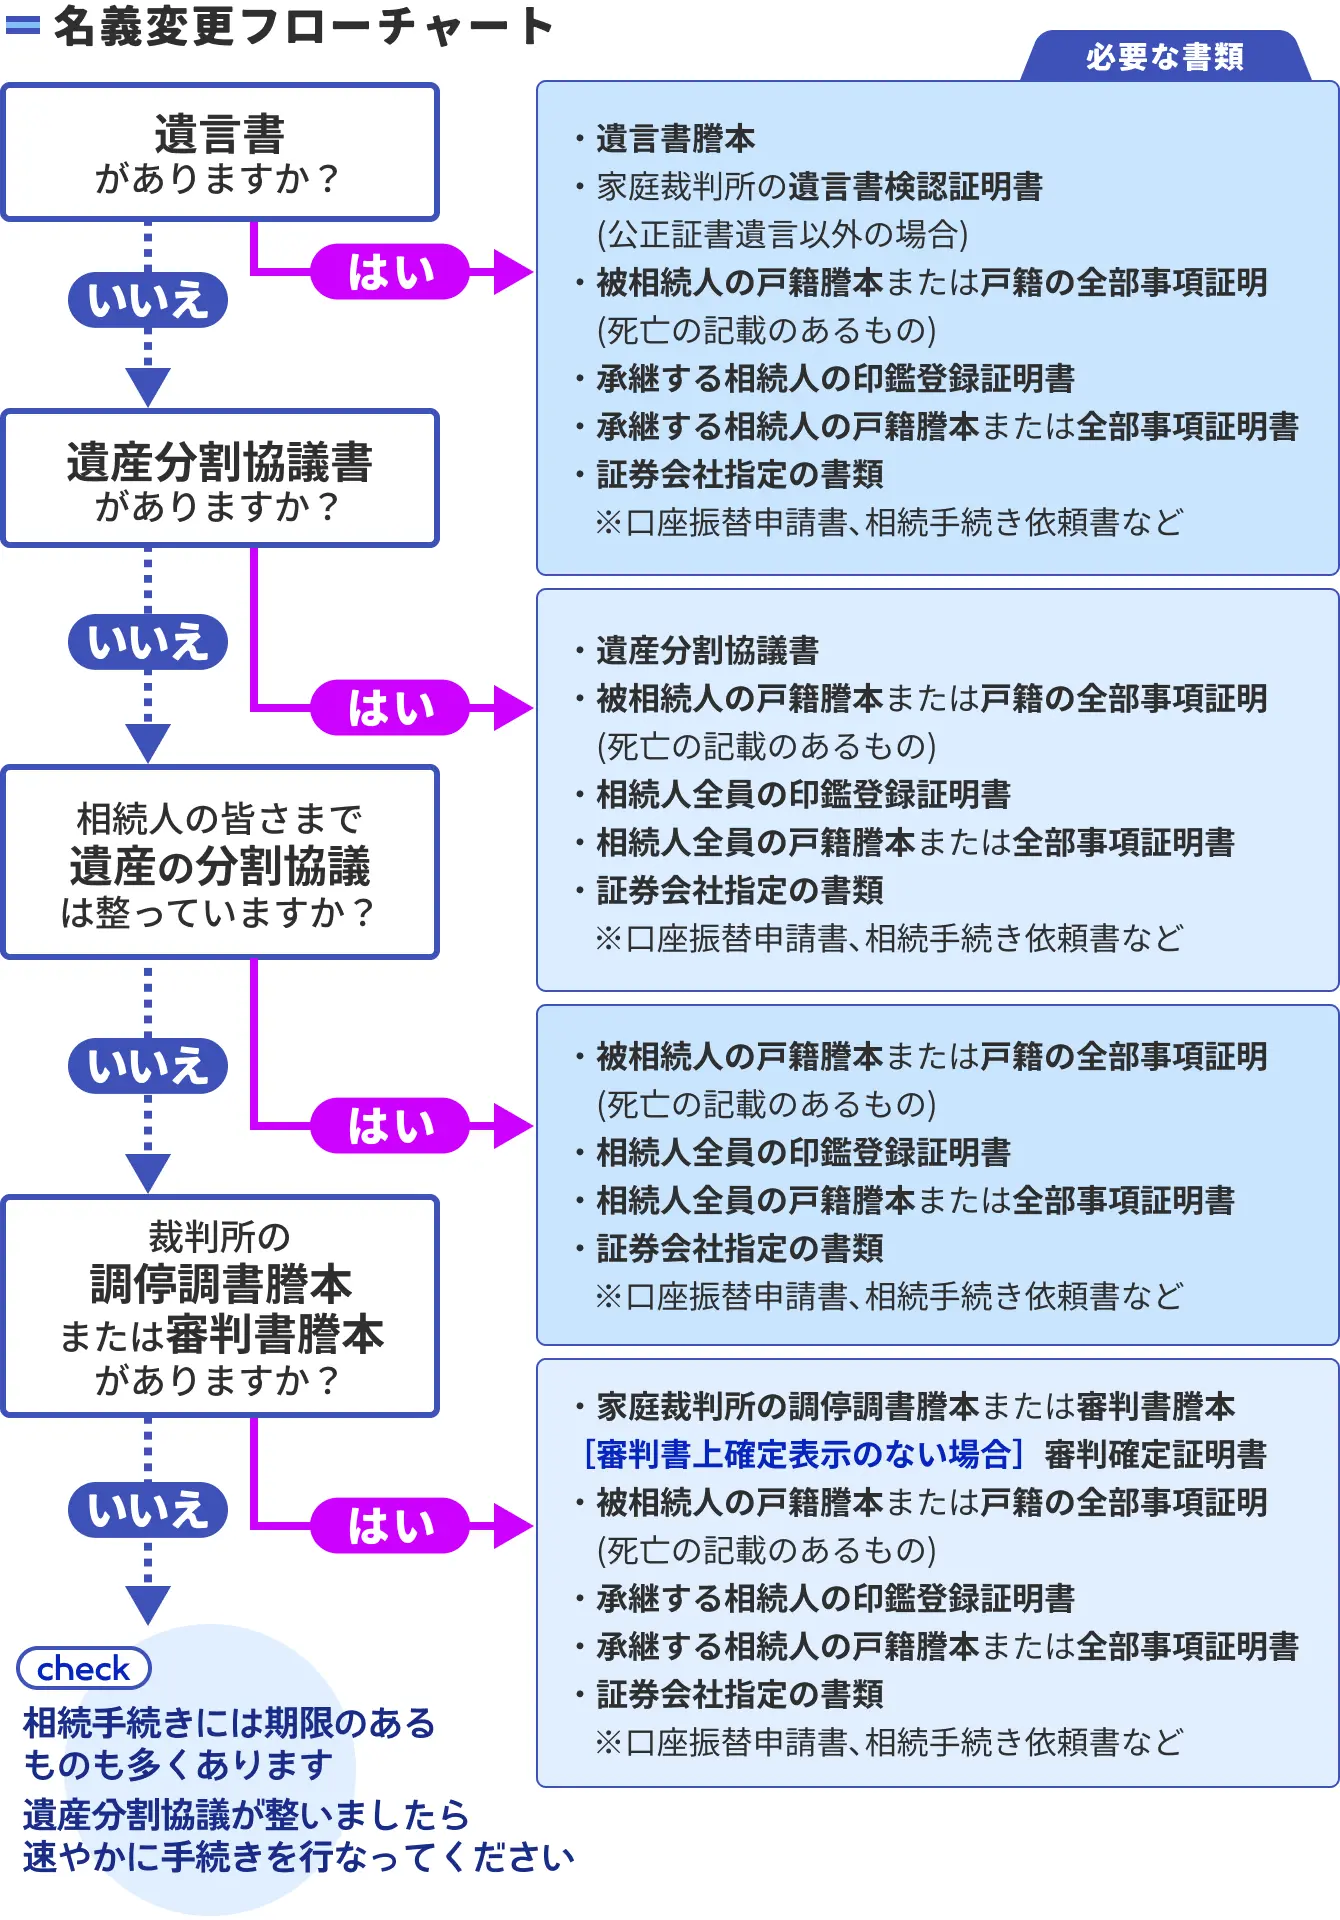
| 相続による取得 | 被相続人・相続人の取引証券会社(移管手数料:無料〜1銘柄1,100円程度) | 遺産分割協議書、被相続人の出生〜死亡までの戸籍謄本、相続人全員の印鑑証明書 | 被相続人の口座から直接売却・換金は不可。必ず相続人自身の証券口座へ移管が必要。 |
| 生前贈与(家族間) | 贈与者・受贈者の取引証券会社(同一証券会社間での移管が基本) | 株式贈与契約書、贈与者および受贈者の本人確認書類、証券会社所定の届出書 | 受贈額が年間110万円を超える場合は株式名義変更に伴う確定申告(贈与税申告)が必須。 |
| 結婚・離婚(改姓) | 本人が口座開設している証券会社(手数料:無料) | 新旧氏名が確認できる戸籍抄本または住民票、マイナンバー確認書類 | 出金先銀行口座の名義変更とセットで行わないと、売却益の出金が停止するため注意。 |
| 非上場株式の譲渡 | 対象の発行会社(総務部・法務部など) | 株式譲渡承認請求書、株式名義書換請求書、株主名簿記載事項証明書 | 会社の取締役会または株主総会による譲渡承認決議が不可欠。低額譲渡は課税リスク大。 |
【実態検証】自分でやる方法は可能か?証券会社と信託銀行の窓口実務と現場のリアル

株式の名義変更は、専門家に依頼せず「株式名義変更を自分でやる方法」を選択する方が増えています。上場株式の場合、手続きの難易度は「どの口座に預託されているか」で二分されます。
大手ネット証券(SBI証券、楽天証券など)や対面証券に株式がある場合、Webサイトから相続・贈与手続きの専用キットを取り寄せ、郵送で完結させることが可能です。手続きの流れとしては、①証券会社へ相続・贈与の申出、②必要書類の収集・送付、③受取人口座への株式振替、という3ステップで進みます。
一方、現場で多くの方が戸惑うのが「特別口座」に預けられている株式です。株券電子化(2009年施行)の際に証券会社へ預託しなかった株式は、信託銀行(株主名簿管理人)が開設した特別口座で管理されています。特別口座にある株式はそのままでは売却できないため、信託銀行を通じて名義変更を行ったうえで、相続人名義の一般証券口座へ移管(振替)申請を行わなければなりません。
ネット上のコミュニティや相談窓口では、「信託銀行と証券会社の間で書類の往復が何度も発生し、完了まで3カ月以上かかった」という声が多く見られます。自分で手続きを進める際は、まず「株主総会の招集通知」や「配当金計算書」を確認し、信託銀行の株主名簿管理人が誰になっているかを特定することが最初の一歩となります。
家族間の株名義変更に潜む落とし穴|贈与税の発生条件と認知症対策の盲点
家族間における株式の名義変更では、税務上の設計と親の判断能力に関するトラブルが後を絶ちません。
まず押さえるべきは、株の名義変更における贈与税の発生条件です。株式を無償または著しく低い価額で他者に移転した場合、その時価評価額に対して贈与税が課されます。年間110万円の基礎控除枠を活用した「暦年贈与」を利用する場合でも、確固たる証拠を残すために「株式贈与契約書」を作成し、受贈者本人の口座へ正式に移管手続きを行う必要があります。名義だけを子どもや孫に変え、実質的な管理・配当金受取を親が続けている「名義株」とみなされた場合、相続発生時に親の本来の遺産として計上され、追徴課税の対象となります。
さらに近年、深刻な社会問題となっているのが「親の株の名義変更と認知症リスク」です。株主である親が重度の認知症になり、意思能力を喪失したと判断されると、株式の売却や名義変更、贈与契約は法律上すべて無効となります。証券会社が認知症の事実を把握した時点で口座は凍結され、資産が長期間ロックされる事態に陥ります。
口座凍結を解除するには家庭裁判所へ「成年後見制度」の申し立てを行う必要がありますが、成年後見人は本人の財産保全が最優先任務となるため、積極的な株式売却や生前贈与による節税策は原則として認められません。親が健康で十分な判断能力を有しているうちに、任意後見契約や家族信託契約を締結し、名義管理の権限を次世代へ移譲しておくことが不可欠です。
非上場株式の名義書換と確定申告|一般に知られていない期限と法的義務
中小企業などの非上場株式(譲渡制限株式)を親族内承継や譲渡で取得した場合、上場株式とはまったく異なる法的ルールが適用されます。
非上場株式の名義変更は、会社法に基づき以下の流れで厳格に進められます。
- 株式譲渡承認請求:譲受人(または譲渡人)が会社に対し、株式取得の承認を請求。
- 機関決定:取締役会または株主総会を開催し、譲渡を承認する決議を実施。
- 株式名義書換請求:譲渡人と譲受人が共同で会社に対し、株主名簿の書換を請求。
- 株主名簿記載事項証明書の交付:会社側が名義書換を完了し、新たな株主に証明書を発行。
ここで注意すべきは、株式譲渡に伴う名義書換の対抗要件です。当事者間で譲渡契約が有効に成立していても、会社の株主名簿に記載・記録されなければ、会社に対して株主としての権利(配当受取や議決権)を主張できません。法令上の厳密な申請期限は定められていないものの、放置している間に他の相続が発生したり関係が悪化すると、会社側から名義書換を拒否される紛争へ発展します。
また、有償で株式を売却した場合は、譲渡益に対して20.315%(所得税15.315%+住民税5%)が課税されるため、翌年の2月16日から3月15日までに確定申告を行う法的義務が生じます。
【プロの結論】名義変更をスムーズに完了できる人とトラブルを抱える人の境界線
資産実務と家族関係の力学を分析すると、名義変更でつまずく家庭には明確な共通点が存在します。それは「家族間の暗黙の了解」に依存し、法的な書面作成を怠る点です。
【スムーズに完了できる人の条件】
- 取引証券会社や信託銀行の口座番号・銘柄・株数を一覧化した「財産目録」を事前に共有している。
- 株式の生前贈与時に、都度「贈与契約書」を作成し、通帳や取引履歴で証拠を保全している。
- 親の判断能力が健在なうちに、専門家を交えて資産承継のルール(遺言書や家族信託)を確定させている。
【トラブルに陥りやすい人の条件】
- 「親の株は長男が継ぐのが当たり前」と思い込み、遺産分割協議書を作成しないまま放置している。
- 特別口座や複数の証券会社に分散した株式の存在を把握しておらず、郵便物が届いて初めて気づく。
- 税理士に相談せず自己流で名義を書き換え、税務署からの「お尋ね」で高額な贈与税に直面する。
株式は預貯金と異なり、日々価格が変動するリスク資産です。関係者間での心理的バウンダリー(境界線)を明確にし、客観的な証拠に基づく適法な手続きを踏むことこそが、家族の絆と資産を守る唯一の道です。
【株の名義変更】に関するよくある質問(FAQ)
Q1:亡くなった親の証券口座から、自分の口座へ直接ログインして株式を売却してもいいですか?
A1:絶対に行ってはいけません。名義人死亡後の不正ログインおよび売却は、証券会社の規約違反となるだけでなく、他の相続人との間で私文書偽造や不当利得を巡る深刻な法的トラブル(民事訴訟・刑事告訴)に発展します。必ず証券会社へ死亡の届出を行い、正規の相続移管手続きを経てから売却してください。
Q2:結婚して姓が変わりましたが、旧姓のまま証券口座を使い続けても問題ありませんか?
A2:放置すると不利益を被ります。出金先の銀行口座名義と証券口座名義が不一致になると、資金の引き出しが完全に停止されます。また、マイナンバーの更新情報と一致しなくなると口座機能の一部が制限されるため、改姓後は速やかに戸籍謄本等を取り寄せて名義変更届出を完了させてください。
Q3:親が認知症になってしまった後でも、家族が代理で株の名義変更を行う方法はありますか?
A3:親ご本人の判断能力が失われている場合、通常の委任状による手続きはできません。家庭裁判所に「成年後見人」の選任を申し立てる必要があります。ただし、成年後見制度を利用しても、株式の生前贈与や積極的な売買は本人の財産保護の観点から原則として許可されない点に留意が必要です。
まとめ:手遅れになる前の早期手続きが資産を守る最大の防衛策
株式の名義変更は、単なる事務的な書類提出にとどまらず、相続税・贈与税の適正化や権利保全に直結する極めて重要な法的行為です。放置すればするほど、配当金の失効や親の認知症リスク、関係者の増加による遺産分割協議の難航など、デメリットが雪だるま式に膨らみます。
まずは手元の「取引残高報告書」や「配当金計算書」を確認し、どの証券会社や信託銀行に口座があるかを特定することから始めてください。少しでも不安がある場合は、自己判断で放置せず、税理士や司法書士、証券会社のサポート窓口へ早期に相談することをおすすめします。 (出典: 株 名義 変更(Yahoo!ニュース))