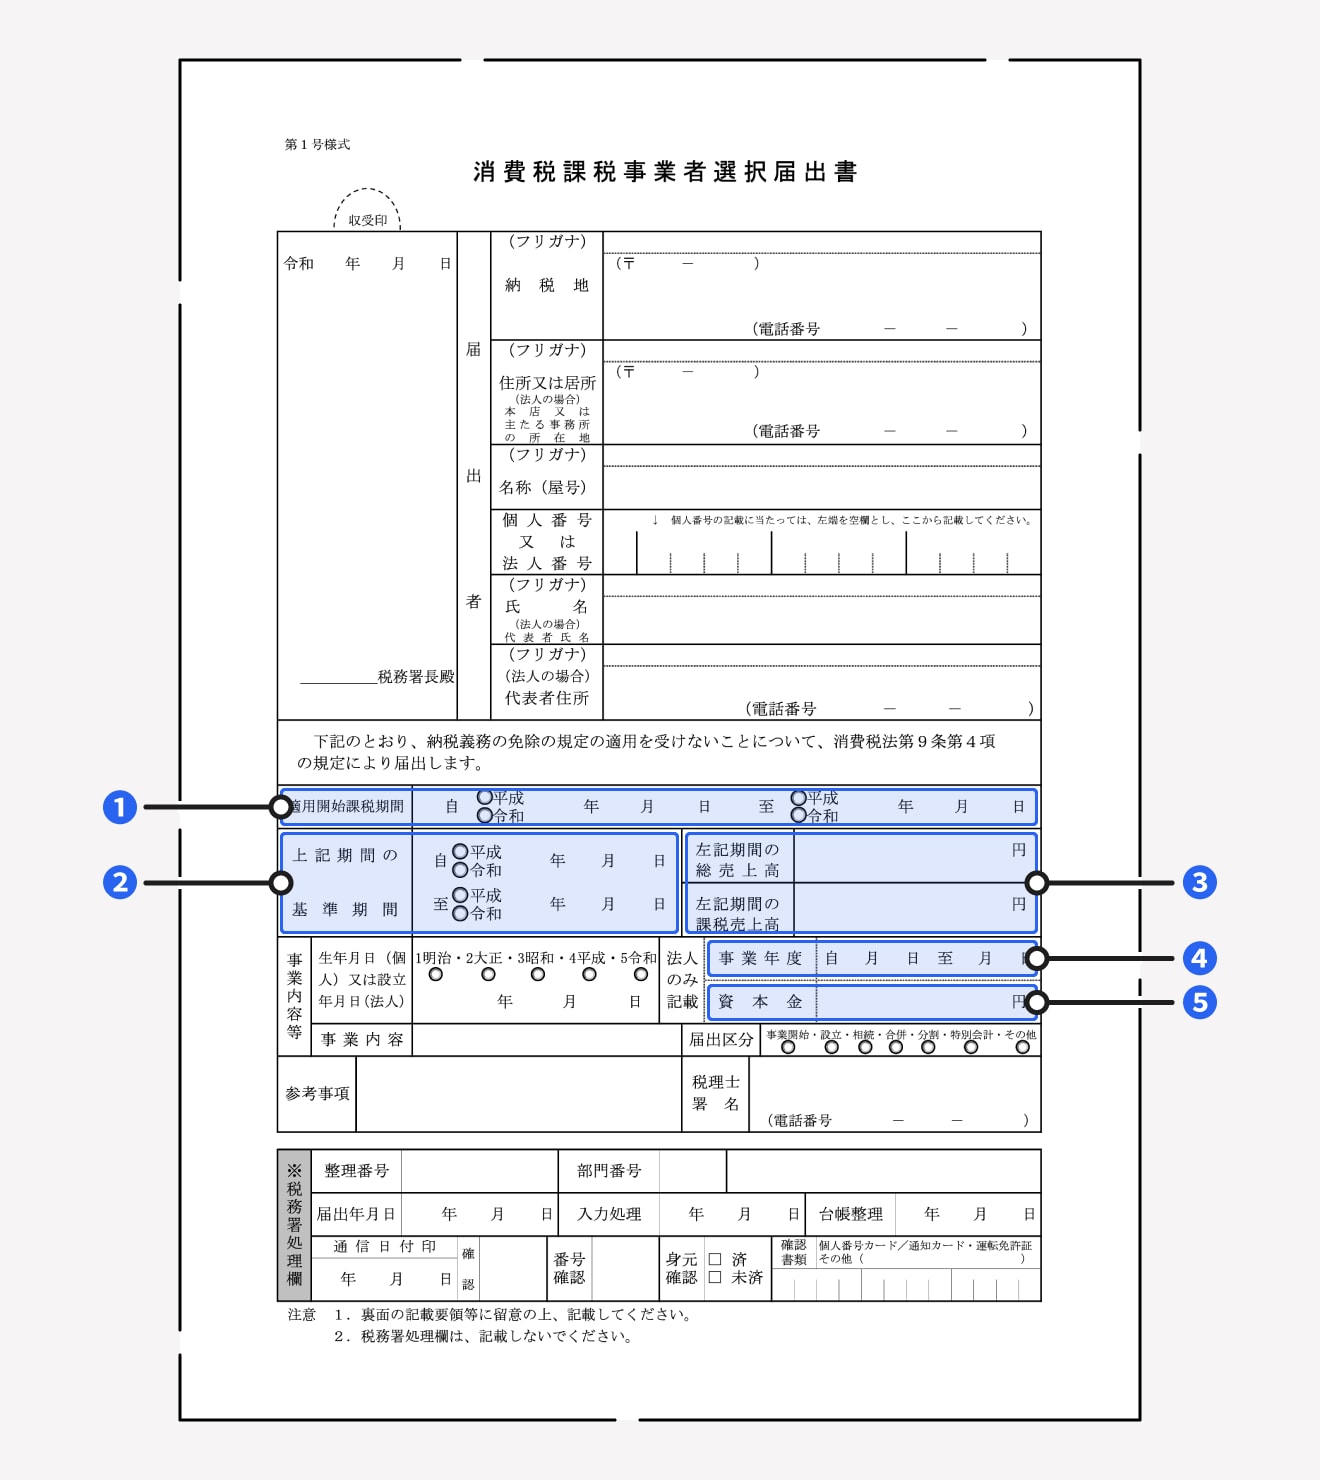
本来であれば納税義務が免除されている小規模事業者や個人事業主が、あえて自ら消費税を納める道を選ぶための書類が「消費税課税事業者選択届出書」です。一見すると「税金を自ら余分に払う奇妙な手続き」に思えるかもしれませんが、輸出ビジネスや大規模な設備投資を行う現場では、数百万円規模の消費税還付を勝ち取るための極めて強力な武器として活用されています。
しかし、制度の仕組みを深く理解しないまま安易に提出してしまうと、思わぬ増税や「2年縛り」による資金繰り悪化という手痛いしっぺ返しを食らうケースが後を絶ちません。インボイス制度が定着した現在、免税事業者と課税事業者の判定基準や手続きの選択肢はより複雑化しています。本記事では、税務現場の実態や最新の法制度に基づき、提出期限の厳格なルールから書き方、取り下げが認められない落とし穴まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:多額の設備投資や輸出取引による「消費税還付」を受けるには、免税事業者であっても事前に届出書の提出が必須。
- 要点2:提出期限は「適用を受けたい課税期間の初日の前日(原則として前事業年度末)」であり、1日でも遅れると還付の権利を完全に失う。
- 要点3:一度提出すると最低2年間は免税に戻れない「2年縛り」や固定資産購入に伴う制限が存在し、安易な提出は致命的な資金繰り難を招く。
【2026年最新】消費税課税事業者選択届出書を出すべき決定的な理由と損得の境界線

本来、基準期間(個人事業主は前々年、法人は前々事業年度)の課税売上高が1,000万円以下であれば免税事業者に該当します。それにもかかわらず、自ら税務署へ課税事業者になる旨を宣言する決定的な理由は、主に以下の2点に集約されます。
最大の動機となるのが消費税の還付(仕入税額控除の超過分受取)です。消費税の納税額は「受け取った消費税」から「支払った消費税」を差し引いて計算します。国内売上が少なく預かった消費税がわずかである一方、工場建設や高額機器の購入、店舗内装工事などで多額の消費税を支払った場合、差額がマイナスとなります。このマイナス分は税務署から現金の還付として戻ってきますが、免税事業者のままでは1円も戻ってきません。課税事業者を選択して初めて、支払った税金を取り戻す権利が発生します。
また、インボイス制度(適格請求書等保存方式)のもとで取引先からインボイスの発行を求められる場合も動機のひとつです。ただし、現在は「適格請求書発行事業者の登録申請書」を直接提出すれば、この届出書を別途出さずとも自動的に課税事業者となる特例措置が広く用いられています。そのため、あえて単体で消費税課税事業者選択届出書を提出する局面は、「純粋に多額の消費税還付を狙うケース」が中心となっています。
提出期限を過ぎると大損?絶対に知っておくべき手続きルールと2年縛りの罠

この届出書を扱う上で最も恐れられているのが、冷徹なまでに厳格な提出期限のルールです。原則として「適用を受けようとする課税期間の初日の前日」までに所轄税務署長へ提出しなければなりません。法人の事業年度が4月1日開始であれば3月31日まで、個人事業主(1月1日開始)であれば前年の12月31日までに提出を完了させる必要があります。
「新工場の機械発注を終えた後、年が明けてから税理士に相談して届出を出したが、適用は翌々期からになり数百万円の還付を棒に振った」という悲劇は後を絶ちません。税務において「うっかり忘れていた」という理由は一切通用せず、期限後の提出は翌期以降の適用へと機械的に先送りされます。設立第1期目や新規開業年に関しては「その事業年度の末日まで」に提出すれば初年度から適用される例外規定がありますが、既存事業者の場合は事前の綿密なスケジュール管理が生命線です。
さらに見逃せないのが、通称「2年縛り」と呼ばれる継続適用義務です。一度この届出書を提出して課税事業者を選択すると、事業の業績が急悪化して赤字に陥ったとしても、最低2年間は免税事業者に戻ることが法律上許されません。初年度に還付を受けられたとしても、2年目に大きな売上利益が出て多額の消費税納税が発生した場合、トータルで手元資金が大幅に流出するリスクを常に孕んでいます。
【比較検証】一般課税・簡易課税・インボイス登録の違いとシミュレーション

消費税の手続きには複数の制度が絡み合っており、届出書の性質を混同すると経営判断を誤ります。それぞれの制度の違いを客観的データとともに整理しました。
| 制度・届出名称 | 主な適用目的・数値要件 | 提出期限の基準 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 課税事業者選択届出書 | 免税事業者が自発的に課税化。設備投資や輸出による還付請求が可能 | 適用開始年の前事業年度末(新規開業時は当期末) | 最低2年間の縛りあり。一般課税での計算が前提となるため事務負担は重い |
| 簡易課税制度選択届出書 | 基準期間の課税売上5,000万円以下。みなし仕入率(40〜90%)で税額計算 | 適用開始年の前事業年度末 | 仕入税額の個別集計が不要で事務が激減。ただし構造上、還付は一切発生しない |
| 適格請求書発行事業者の登録 | インボイスの発行権限を取得。BtoB取引での取引先税負担を軽減 | 登録希望日のおおむね15日前(随時受付) | 登録と同時に課税事業者へ移行。還付目的のみならず取引維持が主目的となる |
特に注意が必要なのは「簡易課税制度選択届出書」とのバッティングです。高額な設備投資を行い消費税還付を受けるつもりであっても、過去に簡易課税選択届出書を提出したままだと、問答無用でみなし仕入率による計算が適用され、還付が1円も受けられなくなります。大規模投資の前には、過去にどのような届出書を税務署へ出しているか総点検が欠かせません。
【実態検証】税務現場のリアル|駆け込み提出で後悔した事業者の生の声
税務の現場では、十分なシミュレーションを欠いた選択によって深刻なキャッシュフロー危機に陥る事業者が後を絶ちません。都内でITコンサルティング業を営む個人事業主の証言は、この制度の恐ろしさを物語っています。
「取引先からインボイス発行を迫られ、知人の勧めで言われるがまま課税事業者選択届出書を提出しました。初年度はPCなどの購入で多少の仕入控除がありましたが、2年目に大型案件を受注して売上が急増。原価がほとんどかからない職種のため、2年目の確定申告で120万円を超える想定外の納税通知が届き、資金繰りが一気にショート寸前まで追い込まれました」(都内・ITフリーランス 40代男性の手記より)
また、税理士業界関係者の間でも「高額特定資産の取得に伴う3年縛り」の罠について警鐘が鳴らされています。課税事業者を選択した期間中に、税抜1,000万円以上の固定資産や棚卸資産(高額特定資産)を取得して一般課税で申告した場合、取得事業年度から3年間は免税事業者に戻ることも簡易課税を選択することも法律で禁止されます。不動産投資や太陽光発電設備、大型車両の購入などでこの規定に引っかかり、事業計画の大幅な修正を余儀なくされた実例は枚挙にいとまがありません。
国税庁様式の書き方とe-Tax申請の流れ|取り下げ理由が通らない盲点とは
手続き自体は国税庁ウェブサイトで配布されている「消費税課税事業者選択届出書」の様式、またはe-Tax(国税電子申告・納税システム)を利用して行います。記載事項は比較的シンプルですが、細部にミスがあると受理されない、あるいは意図しない時期からの適用になってしまうため慎重な記入が求められます。
記載における重要項目は以下の通りです。
- 「適用開始課税期間」の明記:いつの事業年度(個人なら何年1月1日)から課税事業者になりたいのか、年号と日付を正確に記入します。
- 「事業開始等の年月日」:設立日や事業開始日を記載します。
- 「基準期間の課税売上高」:判定の基準となる前々年(前々期)の売上高を記入します。免税事業者の場合は税込み売上高をそのまま記載します。
ここで極めて重要な法的ルールがあります。それは「一度提出した届出書は、自己都合による取り下げが原則として認められない」という点です。提出後に「やはり投資を取りやめた」「計算したら損になるとわかった」という理由で取り下げ書を出しても、税務署は法規上これを受理しません。提出期限前であれば、所轄税務署と協議の上で錯誤無効を主張できる余地がわずかにあるものの、期限を1日でも過ぎれば取り消しは不可能です。
課税事業者をやめて免税事業者に戻るためには、2年間の縛りを経過した後に改めて「消費税課税事業者選択不適用届出書」を期限内(戻りたい事業年度が始まる前日まで)に提出しなければなりません。出口戦略の手続きを忘れると、意図せず課税事業者のまま放置され、無駄な税金を納め続けることになります。
【プロの結論】提出すべき人・絶対に見送るべき人の明確な判断基準
税務実務および行動経済学的な意思決定の観点から導き出される、本届出書を提出すべき明確な基準は以下の通りです。
▼ 提出すべき事業者の条件
- 輸出売上が大半を占める事業者:輸出免税により売上消費税がゼロとなるため、仕入れで支払った消費税が恒常的に全額還付される。
- 初年度・次年度に巨額の初期投資を行う事業者:工場建設、重機導入、大規模な店舗出店など、支払消費税が預かり消費税を明確に上回る確証がある。
- 事業計画上の利益率が低く、仕入経費比率が極めて高いビジネスモデル:売上高に対して原価や外注費の割合が極めて高く、一般課税での控除メリットが大きい。
▼ 絶対に見送るべき(慎重になるべき)事業者の条件
- 原価率が極めて低いサービス業・コンサル業・クリエイター:仕入れ消費税が少なく預かり消費税が大きくなるため、還付どころか純粋な増税負担となる。
- 2年目以降の設備投資予定がなく、利益が急伸する見込みの事業者:初年度のわずかな還付額を、2年目の高額な納税額が簡単に吹き飛ばしてしまう。
- インボイス対応だけが目的の事業者:選択届出書ではなくインボイス登録申請を行えば、2割特例などの激変緩和措置(経過措置)の適用対象となる場合があり、届出書を直接出すと特例の恩恵を自ら放棄する恐れがある。
【消費税課税事業者選択届出書】に関するよくある質問(FAQ)
Q1:設立1期目の法人ですが、いつまでに提出すれば初年度から還付を受けられますか?
A1:新規開業や法人設立の第1期目の場合、特例として「その事業年度の末日」までに提出すれば、設立初年度から課税事業者を選択したことになり還付申告が可能です。ただし、設立2期目以降に選択したい場合は「前事業年度の末日」までの提出が必要となります。
Q2:届出書を出した後に設備投資が中止になりました。免税事業者に戻せますか?
A2:自己都合による取り下げは原則として認められません。提出期限前であれば税務署に相談の余地がありますが、適用が始まってしまった場合は「2年縛り」が発動するため、最低2期分は課税事業者として消費税申告を行う義務が発生します。
Q3:e-Taxで提出した場合、控えはどのように保管すればよいですか?
A3:e-Taxのメッセージボックスに格納される「受信通知(受付完了データ)」と、送信した「届出書データ(PDF等)」をセットで電子データまたは印刷物として必ず保管してください。消費税還付の申告書を提出する際、税務署から届出の事実確認を求められる場合があります。
まとめ:事業戦略としての消費税選択と失敗しないためのアクション指針
消費税課税事業者選択届出書は、適切に使えば数百万円単位のキャッシュを事業資金として手元に取り戻せる強力な制度です。しかしその反面、厳格な提出期限、安易な取り下げを許さない厳罰的な法規定、そして最低2年間の継続義務という重いリスクを伴います。
単なる「還付金が出るらしい」という断片的な情報に惑わされず、向こう2〜3年間の売上予測、原価率、設備投資計画を正確に織り込んだ中長期のキャッシュフロー試算が絶対に欠かせません。少しでも不安がある場合は独断で提出せず、必ず顧問税理士などの専門家に事前シミュレーションを依頼し、納得のいく戦略を立てた上で意思決定を行ってください。 (出典: 消費 税 課税 事業 者 選択 届出 書(Yahoo!ニュース))