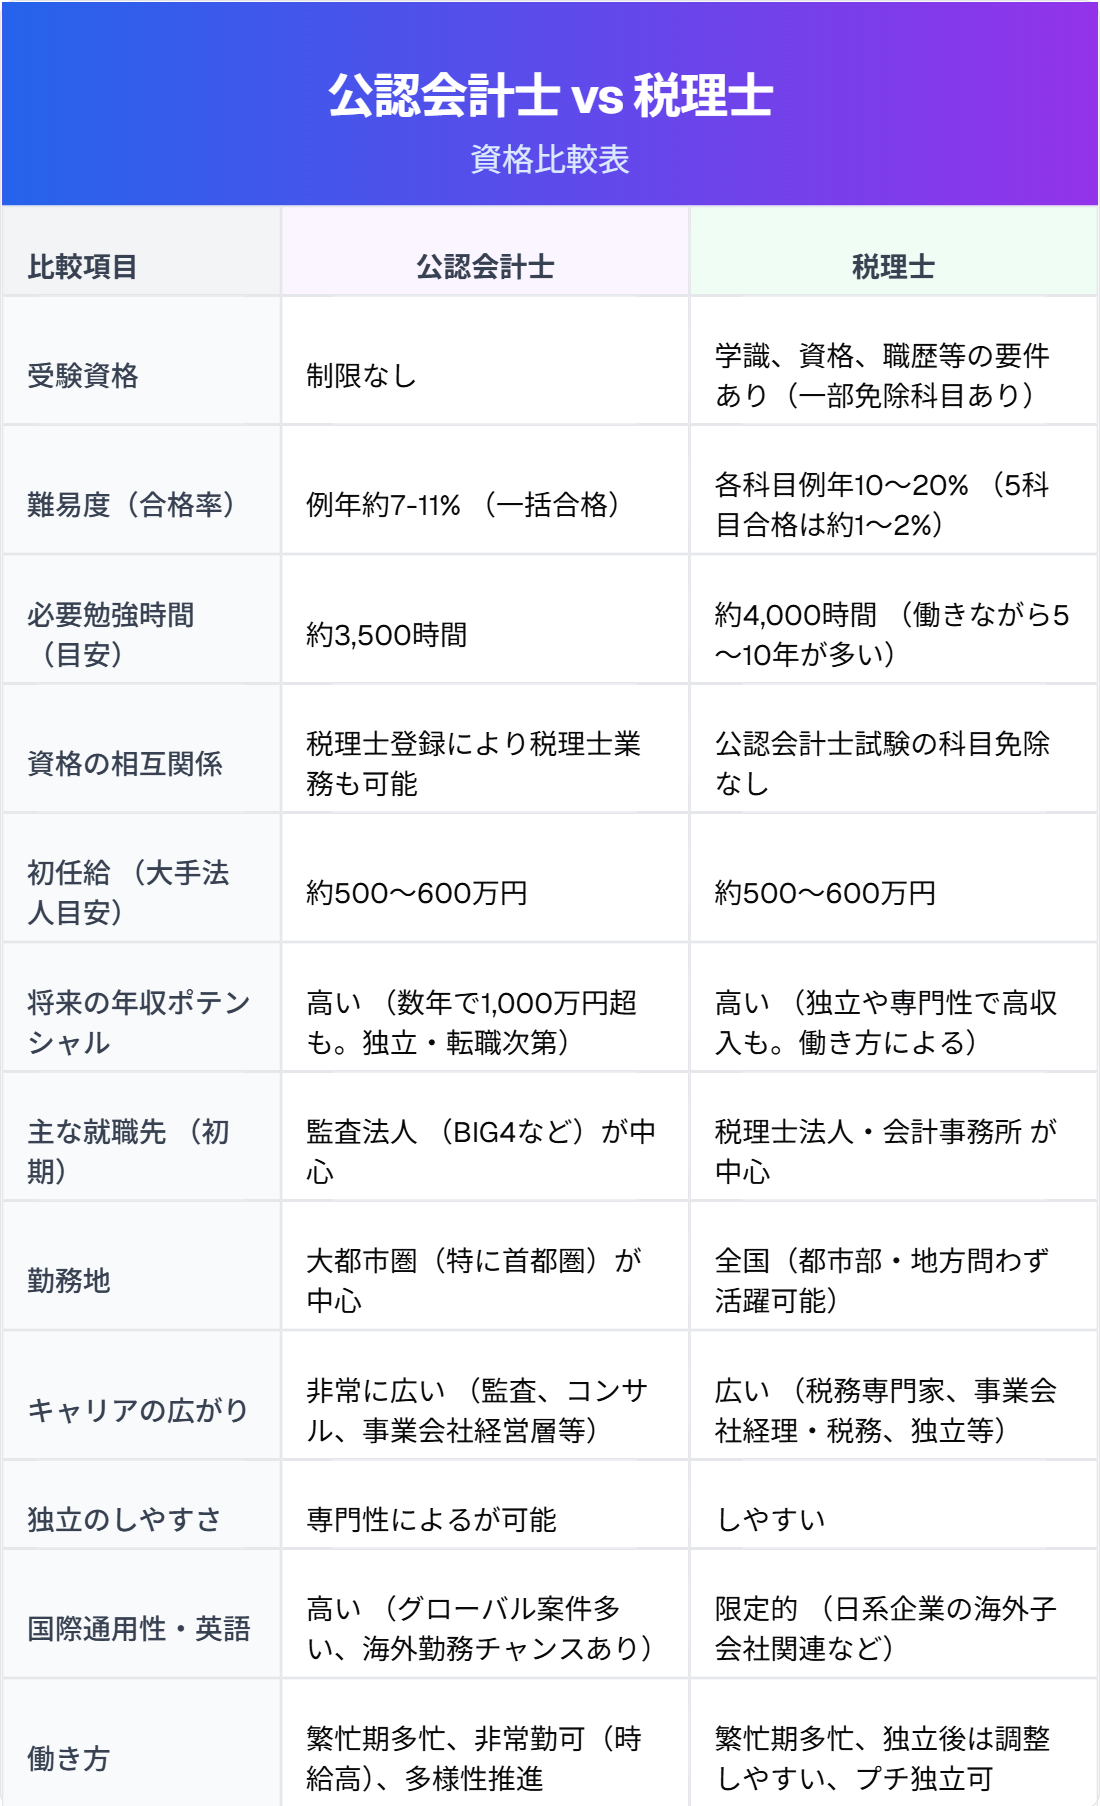
数字を扱う最高峰の国家資格として並び称される「税理士」と「公認会計士」。街の看板で見かける税理士事務所と、経済ニュースで耳にする監査法人の公認会計士は、どちらも企業の帳簿や決算を扱う専門家ですが、その役割や目指すキャリアは根本から異なります。ネット上では「結局どっちが上なのか」「公認会計士になれば税理士も名乗れるというのは本当か」といった疑問が絶えません。
実務の現場に足を踏み入れると、両者が対峙している相手や求められる思考法、日々の働き方には決定的な隔たりがあります。税理士と会計士の業務内容や平均年収、試験難易度、キャリアパス、さらには発注側の企業がどちらに相談すべきかという実務上の違いまで、2026年現在の最新データをもとに分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税理士は「過去の取引に基づく税務申告・節税・経営伴走」、公認会計士は「財務諸表が適正かの監査・IPO支援」が主たる独占領域。
- 要点2:公認会計士は無試験で税理士登録が可能であり、ダブルライセンスにより独立開業時の顧客獲得力を最大化できる。
- 要点3:試験は「短期間で全科目を網羅する会計士」と「働きながら1科目ずつ積み上げる税理士」で性質が異なり、優劣ではなくキャリア適性で選ぶべき。
【2026年最新比較】税理士と公認会計士の決定的な違いと基本データ

まず押さえておきたいのが、法律で定められた設立趣旨と守備範囲の違いです。税理士は「税理士法」に基づき、納税者の権利を守り適正な納税を実現するための専門家です。一方の公認会計士は「公認会計士法」に基づき、投資家や取引先を保護するために企業の財務諸表を第三者としてチェックする役割を担います。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 根拠法令・独占業務 | 公認会計士法 財務諸表監査(監査証明) | 税理士法 税務代理・税務書類作成・税務相談 | 会計士の「監査」は上場企業が主対象。税理士の「税務」は全法人・個人が対象となる。 |
| 主な顧客層 | 上場企業、大企業、IPO準備企業、学校法人・医療法人など | 中小企業、個人事業主、資産家・富裕層(相続税案件など) | 会計士は資本市場に向けた情報発信、税理士は個別の経営者との密な信頼関係が軸。 |
| 平均年収の相場 | 約900万〜1,100万円 (大手監査法人の初任給は550万円超) | 約700万〜950万円 (独立開業者は年収3,000万円以上も散見) | 組織勤務時は会計士が先行しやすいが、税理士は独立後の顧客基盤次第で青天井の伸びを示す。 |
| 試験形式・合格率 | 短答式+論文式の一括勝負 合格率:約7〜10% | 科目合格制(必修・選択計5科目) 各科目合格率:約12〜20% | 会計士は2〜4年の専業受験が主流。税理士は社会人が働きながら数年〜10年かけて取得する道がある。 |
| 主な初期キャリア | 大手・中堅監査法人(Big4等)、コンサルティングファーム | 税理士法人、会計事務所、企業の財務・経理部門 | 会計士は大規模組織でチーム業務を学び、税理士は個人事務所で中小企業の現場実務を学ぶ。 |
業務内容の決定的な境界線|税務申告の独占と監査法人のリアル

両者の業務を混同しやすい最大の理由は、どちらも「決算書の数字を見る仕事」だからです。しかし、その立ち位置は「作る側(支援する側)」と「監査する側(客観的に検証する側)」で正反対です。
税理士の武器は、税理士法第2条で規定された「税務代理」「税務書類の作成」「税務相談」という3つの独占業務です。法人税や消費税、所得税、相続税の申告書類は、経営者が自ら作る場合を除き、有償・無償を問わず税理士資格を持たない者が代行することは法律で禁じられています。中小企業の現場では、記帳代行から資金繰りの助言、節税策の提案まで、経営者の右腕として深く食い込むパートナーシップが求められます。
対する公認会計士の根幹は、公認会計士法第2条に定める「財務諸表監査」です。上場企業は金融商品取引法や会社法に基づき、外部の独立した監査法人の監査を受けなければなりません。監査法人の現場では、企業の売上計上プロセスに不正がないか、棚卸資産のカウントに立ち会う「実地棚卸立会」を行ったり、銀行へ直接残高確認書を送付して虚偽がないか裏付けを取ったりします。
大手監査法人に勤務する現役シニアアソシエイトは、現場の手記で次のように明かしています。
「私たちの使命は、会社を応援することではなく、会社の作成した決算書に重大な虚偽がないかを投資家に代わって厳正に確かめることです。時にクライアントの役員と激しい議論になり、胃の痛む思いをしながら数字の妥当性を追究します。税理士の先生が経営者と二人三脚で歩む姿とは、まったく異なる緊張感があります」
「公認会計士なら税理士になれる」噂の真相と登録理由の裏側

ネット上のQ&AサイトやSNSで頻繁に交わされる「公認会計士を取れば自動的に税理士になれるのか?」という疑問ですが、法的な事実として公認会計士は無試験で税理士登録を行う資格を持っています。
税理士法第3条第1項第2号には、税理士資格を有する者の要件として「公認会計士」が明記されています。公認会計士試験に合格し、実務補習と修了考査を経て公認会計士として登録された者は、税理士試験を1科目も受けることなく、日本税理士会連合会に税理士登録申請を出すことができます。なお、近年の制度改定により、実務補習所において税法に関する所定の研修・単位取得が義務付けられていますが、試験免除の骨格は維持されています。
では、なぜ公認会計士の多くがわざわざ会費を払ってまで税理士登録を行うのでしょうか。その背景には、独立開業時における「ダブルライセンスの実務的メリット」が存在します。
監査法人は組織として上場企業を監査するため、個人として独立開業した公認会計士が単独で監査業務を受注することは制度的にもリソース的にも極めて困難です。そのため、独立した公認会計士が地域の企業やスタートアップを支援する際、最も求められるのが「税務顧問」の看板です。税理士登録を済ませておけば、記帳指導から法人税申告までワンストップで受任可能となり、事業のキャッシュフローを素早く安定させることができます。大手監査法人で培ったIPO(新規上場)支援や財務コンサルの知見に、税務申告の独占業務を掛け合わせることで、唯一無二のポジションを確立できる点が大きな理由です。
【実態検証】どっちが上?年収・難易度・社会的ヒエラルキーの虚実
受験生や初学者の間では「公認会計士と税理士はどっちが上か」という議論が過熱しがちです。しかし、業界関係者や現役プロフェッショナルの視点では、この比較自体が土俵を取り違えたものと受け止められています。
まず試験難易度と偏差値の観点から見ると、合格に要する瞬発力と網羅性においては公認会計士が上位と評されるケースが目立ちます。会計士試験は、短答式(マークシート)を突破した上で、論文式試験(財務会計論・管理会計論・監査論・企業法・租税法・選択科目)を一度に全科目合格ラインへ乗せる必要があります。大学在学中や卒業後の2〜3年間、1日10時間以上の学習を継続する専業受験生が多く、予備校の難易度偏差値でも司法試験や医師国家試験に次ぐ「超難関(偏差値70前後)」に位置づけられます。
一方、税理士試験は「過酷な長期戦と実務との両立」という別の難しさがあります。会計学2科目(簿記論・財務諸表論)と税法3科目の計5科目に合格する必要がありますが、税理士試験には「科目合格制」が採用されています。一度合格した科目は生涯有効であるため、働きながら毎年1〜2科目ずつ受験し、5年から10年かけて官報合格を目指す社会人が大半です。近年の受験資格緩和によって学歴要件が撤廃され挑戦しやすくなったものの、税法科目の合格率は毎年10〜15%程度に絞られており、「途中で挫折する受験生の割合」で言えば税理士試験も極めて冷酷な選抜試験です。
平均年収の比較では、厚生労働省の各種賃金構造基本統計調査などをもとに分析すると、組織勤務の段階では公認会計士が優位に立ちます。Big4と呼ばれる大手監査法人(PwC、EY、トーマツ、あずさ)に入所すれば、20代後半で年収800万〜1,000万円前後に到達することも珍しくありません。対して税理士は、一般的な会計事務所の初任給水準が監査法人より控えめな傾向があり、中堅税理士法人で年収600万〜800万円が中央値となります。
しかし、独立後の世界では形勢が変わります。固定の顧問先を50社、100社と抱える開業税理士は、不況下でも毎月の顧問料収入が安定して入るストックビジネスを構築できます。年収2,000万〜4,000万円を超えるベテラン税理士が多数存在する一方、独立した公認会計士がコンサル案件の獲得に苦心するケースもあり、「どちらが稼げるか」は所属組織や営業力に依存するのが実情です。
顧問税理士と公認会計士の依頼基準|企業が判断に迷ったときのチェックリスト
企業の経営者や経理責任者が「どちらの資格者に相談すべきか」で迷った場合、判断基準は企業の成長ステージと直面している経営課題に集約されます。
自社が中小企業であり、年商が数千万円から数十億円規模、日々の記帳や決算書の作成、節税対策、税務調査への立ち会いを求めているのであれば、依頼すべき相手は税理士です。税理士は税法の専門家として、合法的な節税策を講じながら税務リスクを最小化する実務に最も精通しています。経営者自身の個人資産や事業承継、相続税対策の相談に乗れるのも税理士の強みです。
これに対し、次のような状況にある企業は公認会計士への依頼(または会計士を擁するコンサルティング会社への相談)が適切となります。
- 数年以内の株式上場(IPO)を目指しており、内部統制の構築や監査法人対応が必要な場合
- 企業買収(M&A)に伴い、買収対象企業の財務デューデリジェンス(財務内容の精査)を行いたい場合
- 上場企業として四半期開示や国際財務報告基準(IFRS)への対応を迫られている場合
- 金融機関からの大規模な資金調達にあたり、精緻な事業計画や資本政策の策定支援を要する場合
近年では、税務顧問を地元の税理士事務所に依頼しつつ、IPO準備や組織再編の専門的アドバイザリーとして公認会計士と別途スポット契約を結ぶ企業も増えています。
【プロの結論】適性で見極めるキャリア選択の判断基準
これから資格取得を目指す方や、キャリアの転換を検討している方に向けて、現場の行動特性から導き出された向き・不向きの判断基準を提示します。
公認会計士に向いている人の特徴
大企業の複雑なビジネスモデルを鳥瞰し、客観的・論理的に数字の妥当性を検証することに面白みを感じるタイプです。監査業務は1つの企業に対して数名から数十名のチームで臨むため、組織内でのコミュニケーションや協調性が重視されます。また、国際会計基準(IFRS)の浸透に伴い、英文決算書や海外子会社とのやり取りも日常化しているため、グローバルな視野や大規模プロジェクトに携わりたい人に向いています。20代のうちに集中的に勉強時間を確保できる環境にある人にも適しています。
税理士に向いている人の特徴
中小企業のオーナー経営者や個人事業主と顔を突き合わせ、泥臭く信頼関係を築きながら「先生、相談に乗ってほしい」と頼られることにやりがいを感じる人です。税制改正は毎年のように行われるため、細かな税法の条文解釈をコツコツ調べ上げる職人気質が求められます。また、社会人として働きながら家族を養いつつ、計画的に1科目ずつ突破していく粘り強さを持った人に最適です。将来的に地元で自分の看板を掲げ、地域密着で生涯現役として働き続けたい人にとって、税理士は最も堅実な選択肢となります。
【税理士 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士と税理士で、試験が難しいのは結局どちらですか?
A1:試験の性質が異なります。公認会計士は全科目を一括して合格水準に引き上げる集中力と網羅性が求められ、専業受験生同士のハイレベルな競争となるため、短期間の突破難易度としては会計士が難関です。一方、税理士は1科目ずつの合格積み上げが可能ですが、1科目の合格率が約10〜15%と低く、5科目揃えるまでに平均5〜8年以上の長期戦を強いられるため、「完走することの難しさ」は税理士も引けを取りません。
Q2:税理士法人が公認会計士を雇うことはあるのですか?
A2:頻繁にあります。特に大手・中堅の税理士法人では、上場企業の子会社税務、国際税務、組織再編、M&Aに伴う企業価値評価など高度な財務知識を要する案件が多いため、公認会計士資格保有者が重用されています。公認会計士が税理士登録を行い、税理士法人の役員(パートナー)として活躍するキャリアパスは広く定着しています。
Q3:AIが普及すると、税理士や会計士の仕事はなくなると言われていますが本当ですか?
A3:単なる仕訳入力や計算チェックといった単純作業はAIツールによって代替されつつあります。しかし、税理士が行う「個別事情を汲み取った経営相談やグレーゾーンの税務判断」、公認会計士が行う「経営陣の不正の兆候を見抜く実地監査や企業価値の評価」といった高度な判断業務は、むしろ重要性が増しています。2026年現在、ITツールを使いこなしてクライアントの経営支援に時間を割ける専門家の需要は極めて高く維持されています。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、どちらかが上位でどちらかが下位という関係ではありません。大企業の財務透明性を担保して資本主義のインフラを支える公認会計士と、地域の中小企業や個人の財産を守り経営を伴走する税理士は、それぞれが社会から異なる役割を託された車の両輪です。
資格取得を目指すのであれば、自身の年齢、勉強に充てられる生活環境、そして将来どのようなクライアントと向き合いたいのかという価値観を軸に選ぶことが後悔を防ぐ道です。また、専門家に相談を持ちかける企業経営者であれば、直面している課題が「資本市場・資金調達に向けた財務」なのか「税務申告・節税・社内支援」なのかを整理した上で、最適な専門家を選択してください。 (出典: 税理士 会計士 違い(Yahoo!ニュース))