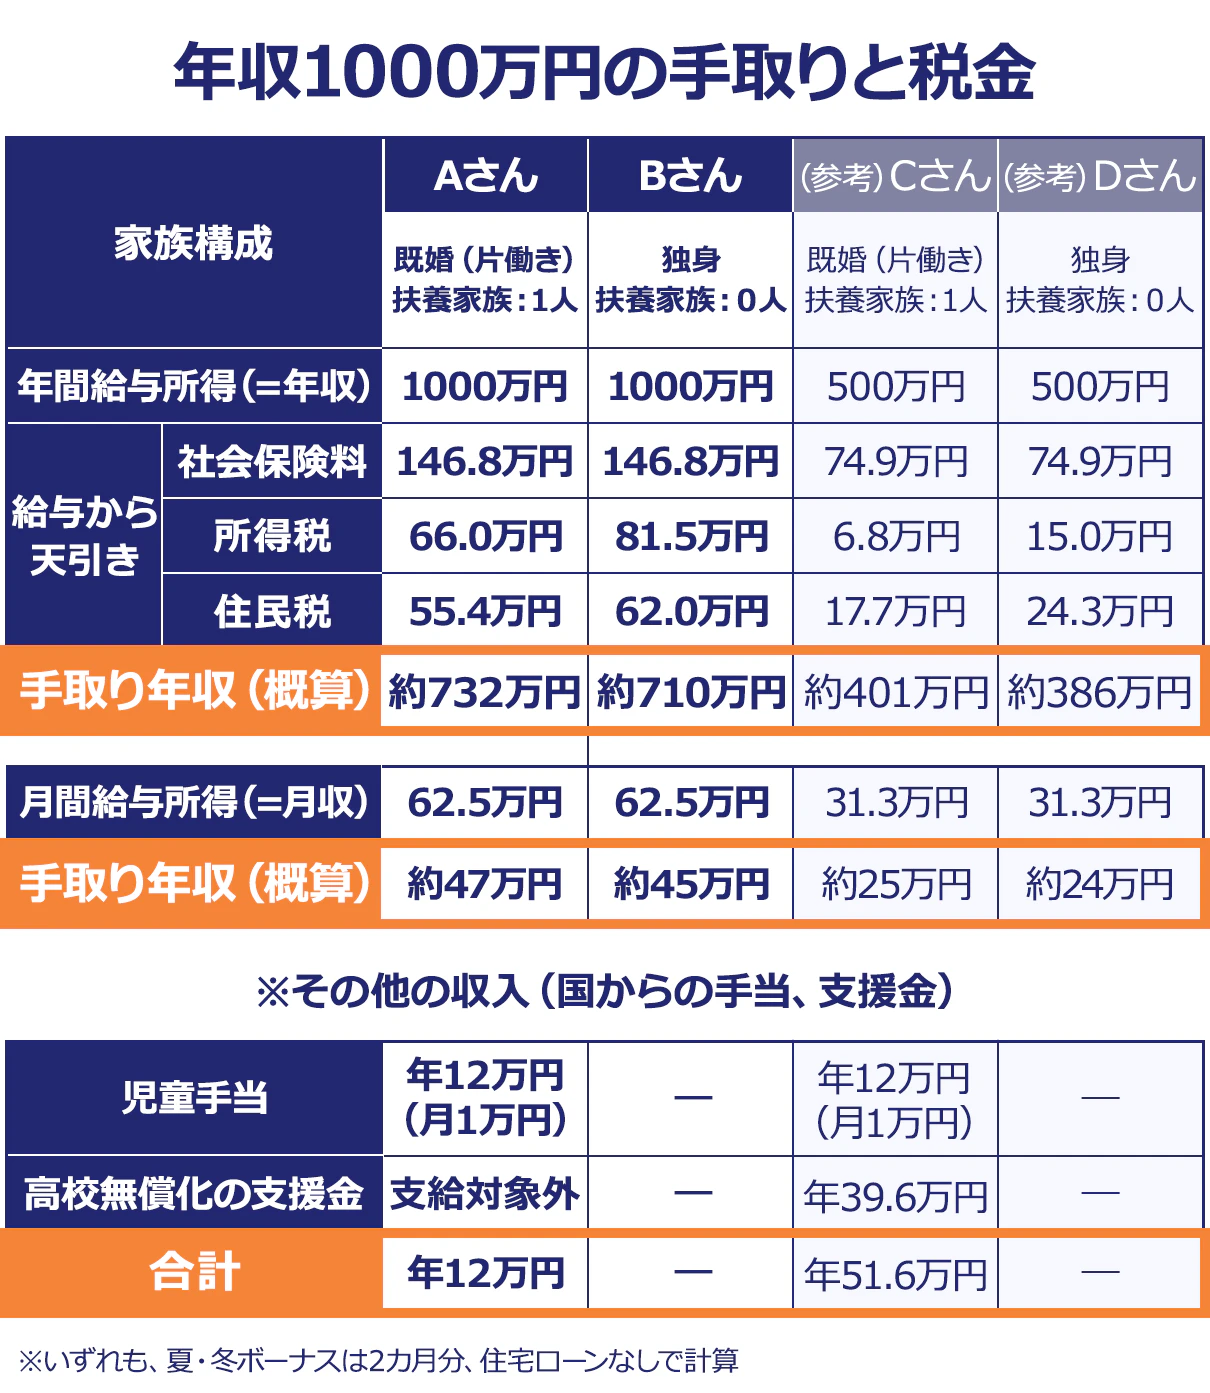
「年収1000万円」といえば、日本のビジネスパーソンにとって一つの到達点であり、富裕層の入り口として羨望を集める大台です。しかし、実際にこの水準に達した人の多くが口を揃えるのは、「想像以上に手元にお金が残らない」「生活が楽になった実感が湧かない」という困惑の声です。
額面が1000万円に達しても、税金や社会保険料の負担は一気に跳ね上がります。本稿では、国税庁や総務省の最新税制データをもとに、年収1000万円における所得税・住民税・社会保険料の内訳を完全シミュレーションし、手取り額が激減する構造的な要因と、手元資金を最大化する実践的な節税戦略を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円(独身)の所得税額は約80万〜85万円、住民税や社会保険料を引いた実際の手取り額は約720万〜735万円にとどまる。
- 要点2:給与所得控除の上限(195万円)打ち止めや累進課税の税率アップ、高額な社会保険料負担が「額面と手取りの乖離」を生む主因である。
- 要点3:ふるさと納税(上限約17.5万円)やiDeCo、新NISA、住宅ローン控除のフル活用により、年間数十万円規模の可処分所得向上が可能である。
【所得税シミュレーション】年収1000万円の税金・手取り内訳を徹底分解

年収1000万円の給与所得者が支払う所得税率は累進課税により決定されます。額面金額に直接税率が掛かるわけではなく、給与所得控除や各種所得控除を差し引いた「課税所得」に対して税率が適用されます。
国税庁の現行税制に基づき、独身者(扶養親族なし)が年収1000万円を得た場合の標準的な税額と控除額の内訳を試算した結果が以下のとおりです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 1,000万円 | 民間給与平均(約460万円)の2倍超 | 上位約5%の高所得者層に位置付けられる |
| 給与所得控除 | 195万円(上限額) | 年収850万円超は一律195万円 | 高年収ほどみなし経費の割合が激減する仕様 |
| 社会保険料(概算) | 約145万円〜150万円 | 標準報酬月額の上限付近が適用 | 厚生年金・健康保険・雇用保険の合算負担が大きい |
| 所得税額(年額) | 約81万〜84万円(復興特別税含) | 課税所得に応じ税率20%区分が適用 | 年収500万円層の約6〜7倍に達する税負担 |
| 住民税額(年額) | 約62万〜65万円 | 課税所得に対し一律約10%+均等割 | 翌年度の手取りを圧迫する固定負担 |
| 実際の手取り額 | 約720万〜735万円(月額約45万〜50万+賞与) | 額面の約72〜73% | 年収全体の27〜28%(約270万円)が天引きされる |
このように、年収1000万円 所得税 計算シミュレーションを行うと、額面1000万円のうち約270万円以上が公的負担として差し引かれ、手元に残るのは約720万円台前半となります。ボーナス支給割合にもよりますが、毎月の手取り月給は45万〜50万円程度となるケースが一般的です。
「思ったより手取りが少ない…」額面と手取りの差が広がる3つの構造要因

年収が上がるにつれて「給与明細を見て愕然とした」という声が急増する背景には、日本の税制および社会保障制度に組み込まれた明確な3つの力学が存在します。
1. 給与所得控除の上限打ち止め(年収850万円の壁)

会社員の「みなし経費」として認められる給与所得控除は、税制改正により年収850万円で上限195万円に頭打ちとなります。年収500万円であれば年収の約30%近くが控除されますが、年収1000万円ではわずか19.5%しか控除されず、結果として課税対象となる所得割合が大幅に跳ね上がります。
2. 所得税率の累進課税による税率アップ
日本の所得税は課税所得が増えるほど税率が段階的に上がる「超過累進税率」を採用しています。年収1000万円層の課税所得(各種控除後)は約600万〜620万円となり、税率区分は「20%(控除額427,500円)」へとステップアップします。これに一律10%の住民税が加わるため、追加で稼いだ給与の約30%以上が税金として徴収される設計になっています。
3. 社会保険料の天井負担
厚生年金保険料や健康保険料には標準報酬月額の上限が設定されているものの、年収1000万円クラスでは健康保険・厚生年金ともに上限または上限付近の高い料率で天引きされます。労使折半とはいえ、年間約145万円超の社会保険料負担は、手取りを大きく削る最大の固定要因です。
【実態検証】独身と既婚(子あり)で手取りはどう変わるのか?
家族構成による控除の有無は、最終的な手取り額に直接影響を与えます。年収1000万円 独身 既婚 手取り比較の視点から、世帯別の手取り実態を検証します。
配偶者控除に関しては、納税者本人の合計所得金額が900万円以下(給与年収1095万円以下)であれば、配偶者の年収に応じて満額38万円の控除が受けられます。年収1000万円であればこの所得制限をクリアできるため、専業主婦(夫)やパート勤務の配偶者がいる世帯は、独身世帯に比べて年間約7万〜11万円程度の手取り増となります。
さらに注目すべきは子育て世帯を取り巻く制度環境です。かつて年収1000万円世帯を苦しめていた「児童手当の所得制限」は完全撤廃され、高校生までの子どもがいる世帯には所得に関わらず給付金が支給される体制が整いました。高校授業料の実質無償化など一部の自治体施策で依然として所得制限の議論はあるものの、子育て関連の直接給付における高所得者ペナルティは緩和傾向にあります。
一般に知られていない盲点|ネットの誤解と「隠れ負担」の正体
SNSやネット掲示板では「年収1000万は税金で半分持っていかれる」「手取り500万台まで減る」といった極端な言説が散見されますが、これは明白な誤解です。実効税率(所得税+住民税+社保)は約27〜28%であり、半分取られることはありません。
しかし、数字上の手取り以上に「生活が苦しい」と感じる心理的要因には、以下のような見落とされがちな「隠れ負担」が関わっています。
- 高額な家賃・住宅ローン:与信枠が大きいため、都市部の高額タワーマンションや高額物件を契約し、毎月の固定住居費が20万円を超えるケースが多い。
- 子どもの教育費インフレ:私立学校の学費や中学受験塾、習い事への支出が世帯収入の増加ペースを上回り、キャッシュフローを圧迫する。
- 生活水準のラチェット効果:一度引き上げた生活レベル(外食、衣服、車など)を下げられず、可処分所得の余裕が消失する。
年収1000万円が即実践すべき「最強の節税・手残り最大化戦略」
額面年収が高く、税率区分が20%を超える年収1000万円プレイヤーこそ、税制優遇制度を活用した際の「節税レバレッジ」が極めて大きく働きます。
1. ふるさと納税(年間限度額:約17万〜18万円)
年収1000万円(独身または共働き)の場合、ふるさと納税の控除上限額は約17万5000円〜18万円に達します。自己負担2,000円を除いた全額が翌年の住民税・所得税から控除されるため、日用品や食品を返礼品で調達することで、実質的な年間生活コストを数万円単位で浮かせることが可能です。
2. iDeCo(個人型確定拠出年金)による所得控除
iDeCoの最大の強みは、拠出額の全額が「小規模企業共済等掛金控除」として課税所得から差し引かれる点にあります。企業型確定拠出年金のない会社員が月額23,000円(年27.6万円)を満額拠出した場合、所得税(20%)と住民税(10%)を合わせて年間約8.3万円の税金が直接キャッシュバックされます。
3. 住宅ローン控除の戦略的活用
マイホームを購入・保有している場合、住宅ローン控除(借入限度額に応じた年末残高の0.7%を所得税等から直接控除)は最強の節税手段です。年収1000万円は所得要件(合計所得金額2000万円以下)を余裕で満たすため、新築の長期優良住宅等であれば年間最大30万円超の税額控除を13年間にわたって享受できます。
4. 新NISAによる非課税運用
節税によって浮かせた手元資金は、年間最大360万円、生涯1800万円まで運用益・配当金が非課税となる新NISA口座に最優先で配分するのが鉄則です。給与所得に対する重税を、非課税投資枠でヘッジするポートフォリオ設計が求められます。
【プロの結論】高年収層が資産形成で失敗しないための判断基準
年収1000万円に到達した段階で最も重要なのは、「稼ぐ力」を「残す力」へ転換する意識改革です。
【資産を増やせる人の条件】:給与天引きの多さを冷静に把握し、固定費を年収600万円時代と同等に抑え、ふるさと納税・iDeCo・新NISAを自動化して手取りの25%以上を投資に回す人。
【家計破綻に陥りやすい人の条件】:額面1000万円の響きに過信を抱き、フルローンの高級タワマンや私立一貫校の学費で固定費を限界まで高め、手取り720万円の現実から目を背けてしまう人。
【年収 1000 万 所得税】に関するよくある質問(FAQ)
Q1:年収1000万円の場合、毎月給与から引かれる所得税はいくらですか?
A1:ボーナスの支給月数や扶養家族の有無で変動しますが、毎月の給与明細上で天引きされる源泉所得税額はおおよそ4万5000円〜6万5000円程度、住民税が約5万円前後です。これに社会保険料(約10万〜12万円)が加わるため、毎月の控除合計は20万円前後に達します。
Q2:副業で年収1000万円を超えた場合、所得税はどう計算されますか?
A2:本業の給与所得と副業の所得(事業所得または雑所得)を合算した「総所得金額」に対して累進税率が適用されます。副業所得が増えるとその分だけ高い税率区分(23%や33%など)が適用されるため、経費の適切な計上や青色申告特別控除(最大65万円)の活用が不可欠です。
Q3:年収1000万円の独身者が最も手取りを増やす即効性のある裏ワザはありますか?
A3:魔法のような抜け穴は存在しませんが、「ふるさと納税の上限枠(約17.5万円)を使い切る」「iDeCoで年間27.6万円を所得控除する」「生命保険料控除を上限まで適用する」の3点を確実に実行するだけで、年間十数万円単位の実質手取り増を実現できます。
まとめ:今後の動向と失敗しないための判断基準
年収1000万円は、日本の労働市場において紛れもなく上位5%に入る高水準の成果です。しかし、給与所得控除の上限固定や超過累進税率の壁により、額面と手取りの間には約270万円以上という小さくないギャップが生じます。
手取りは約720万〜735万円であるという客観的な現実を把握したうえで、生活コストの膨張を防ぎ、ふるさと納税やiDeCo、新NISAといった公的優遇制度を徹底的に使い倒すこと。これこそが、高い労働対価を手元に確実に残し、真の経済的自由を築くための唯一確実なアプローチです。 (出典: 年収 1000 万 所得税(Yahoo!ニュース))