街中の看板や取引先の企業名で今なお目にする「有限会社」。起業や法人設立を検討する際、「なぜ株式会社と有限会社が存在するのか」「自分も有限会社を新しく作れるのか」と疑問を抱くビジネスパーソンは少なくありません。2006年の法改正から長い歳月が経過した現在でも、日本国内には数十万社規模の有限会社が第一線で事業を継続しています。
かつて中小企業の受け皿として親しまれた有限会社は、法制度の抜本的改革によってその立ち位置を大きく変えました。両者の間には資本金や役員の任期、決算公告の義務、さらには社会的信用力に至るまで、経営の実務に直結する数多くの構造的な差異が存在します。本稿では、制度設計の歴史的背景から現場の実情、株式会社への移行に伴うコストと判断基準までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月の新会社法施行により新規設立が完全に不可能となり、現存する法人はすべて「特例有限会社」として存続している。
- 要点2:有限会社には「役員任期の無期限化」「決算公告の義務免除」という強力な維持管理コスト削減メリットがあり、あえて株式会社化しない企業も多い。
- 要点3:株式会社への移行は商号変更登記(最低登録免許税6万円)で可能だが、一度株式会社に移行すると二度と有限会社には戻せない不可逆な選択となる。
【制度の深層】有限会社と株式会社の違いはなぜ生じたのか?新会社法施行と新規設立できない理由

戦前の1938年に創設された有限会社制度は、もともと「資本金が少なく、経営者と出資者が一致する小規模な家族経営企業」を法的に支援するために導入された枠組みでした。旧商法下では、株式会社を設立するためには最低資本金1,000万円と取締役3名以上・監査役1名以上の設置が義務付けられており、個人事業主や小規模事業者が株式会社を立ち上げるには極めて高いハードルが設定されていました。その緩和措置として用意されたのが、最低資本金300万円・取締役1名から設立可能な「有限会社」でした。
しかし、この力関係は2006年5月1日の新会社法施行によって一変します。政府は起業を活性化させ経済の新陳代謝を促す目的で「最低資本金制度」を完全に撤廃しました。これにより、株式会社であっても資本金1円・取締役1名から自由に設立できるようになり、小規模事業者向けに有限会社という独立した会社形態をわざわざ維持・区別する立法上の意義が失われました。
結果として「有限会社法」は廃止され、有限会社を新しく設立することは法律上できなくなりました。当時すでに存在していた有限会社に対しては、事業の継続性を保護するための経過措置が適用され、会社法上の株式会社の一形態である「特例有限会社」としてそのまま存続することが認められたのです。
【データ徹底比較】有限会社と株式会社の決定的な7つの相違点

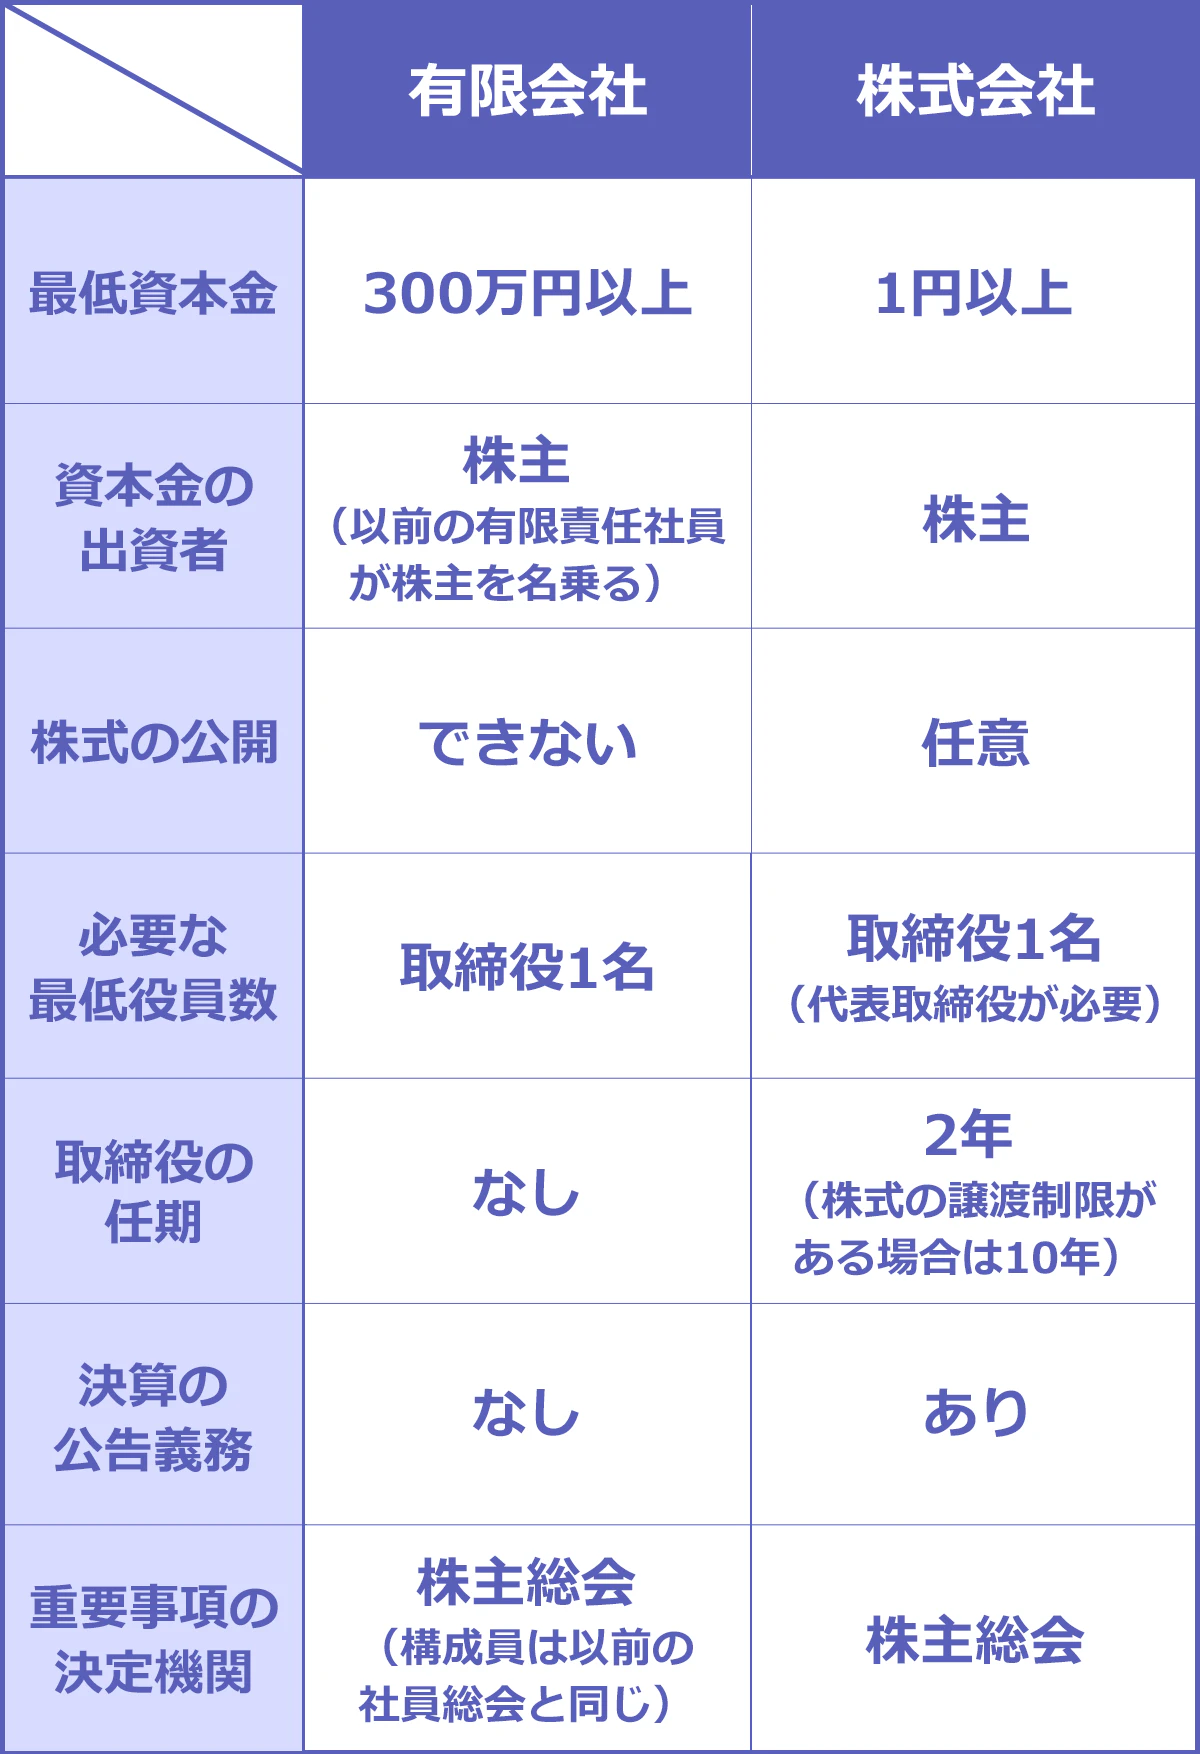
法制上、特例有限会社は「株式会社」のルールが準用される建付けになっていますが、特例措置によって実務上の手続きや経営自由度に明確な違いが残されています。主要な相違点を比較表に整理しました。
| 比較項目 | 特例有限会社 | 株式会社 | 実務上の影響・評価 |
|---|---|---|---|
| 新規設立 | 不可(2006年5月以降) | 可能(資本金1円〜) | 現存する有限会社はすべて設立から20年以上の社歴を持つ。 |
| 役員の任期 | 無期限(制限なし) | 原則取締役2年・監査役4年 (非公開会社は最長10年) | 有限会社は定期的な重任登記(登録免許税1万〜3万円)が不要。 |
| 決算公告の義務 | なし(義務免除) | あり(官報・電子公告等) | 官報掲載費用(年約6万円〜)や財務開示の手間を削減できる。 |
| 機関設計 | 取締役1名以上 (取締役会・監査役会は設置不可) | 取締役1名〜柔軟に設計可能 (取締役会・監査役設置可) | 株式会社はガバナンス体制を多角化・高度化しやすい。 |
| 株式の譲渡制限 | 定款で制限が必須 (公開会社化は不可) | 自由に設定可能 (公開会社・非公開会社) | 有限会社は望まない第三者への株式分散を法律上強固に防げる。 |
| 株式市場への上場 | 不可 | 可能(各市場の基準を満たす場合) | IPOやベンチャーキャピタルからの大規模出資は株式会社が前提。 |
| 休眠会社の「みなし解散」 | 対象外 | 対象(12年間登記がないと解散扱い) | 有限会社は長期間登記を放置しても勝手に解散させられない。 |
【実態検証】経営者・法務担当者が語る「有限会社をあえて存続させる」現場のリアル

法務局や司法書士の現場データによると、株式会社への移行手続きが簡易であるにもかかわらず、多くのオーナー企業が意図して有限会社の商号を守り続けています。その背景には、単なる愛着にとどまらない極めて合理的な経営上のメリットが存在します。
第一に挙げられるのが役員変更登記に伴うコストと管理負担の完全な排除です。通常の非公開株式会社では、定款を変更して最長10年まで任期を伸ばしたとしても、10年ごとに必ず役員の重任(再任)登記を行わなければなりません。これを怠ると法務局から裁判所へ通知され、最高100万円以下の過料(罰金)が科されるリスクがあります。一方、特例有限会社は役員任期が無期限であるため、役員の死亡や交代がない限り、更新費用(登録免許税1万〜3万円+司法書士報酬)も手続きの手間も永久に発生しません。
第二に決算公告義務の免除による経営情報の非公開性です。株式会社には会社法第440条により毎期の決算公告が義務付けられており、官報掲載を利用する場合でも年間約6万円以上の継続費用がかかります。特例有限会社はこの義務が法律によって完全に免除されているため、経費を抑えられるだけでなく、財務状況を競合他社や近隣に知られることなく極めてクローズドな経営を維持できます。
一般に知られていない盲点とネットの誤解|社会的信用力の真実
インターネット上の言説では「有限会社は株式会社より格下に見られる」「社会的信用力が低くて取引や融資で不利になるのではないか」といった論調が散見されます。しかし、現代のB2B取引や金融機関の与信現場における評価は、一般的なイメージとは大きく異なります。
融資審査や企業間取引において、金融機関や信用調査機関(帝国データバンクや東京商工リサーチなど)が最重要視するのは「直近の財務健全性」「キャッシュフロー」「事業実績」「社歴」です。2006年以降に新規設立ができない有限会社であるということは、「最低でも20年以上の事業継続実績がある老舗企業」という強力な証明になります。資本金1円で誰でも即座に設立できるペーパーカンパニーまがいの株式会社よりも、20年以上にわたって倒産せずに事業を維持してきた有限会社の方が、実質的な与信スコアにおいて遥かに高い信頼を獲得しているケースは少なくありません。
ただし、B2C向けの消費財ビジネスや、最新のIT・Webサービス領域、あるいは新卒・若手採用の現場においては「有限会社」という名称が古い印象を与えてしまう心理的バイアスが存在することも否定できません。業種やターゲット層によって、商号が持つブランド価値の受け取られ方にはギャップが生じています。
【株式会社化の手続きとコスト】移行のステップと不可逆の注意点
特例有限会社から株式会社へ商号を変更する場合、新たな会社を一から設立し直す必要はありません。法制上は「商号変更による株式会社設立登記」という形式をとり、会社の同一性を保持したまま移行が完了します。
具体的な手続きの流れは以下の通りです。
- 株主総会の特別決議:総株主の半数以上かつ議決権の4分の3以上の賛成により、定款変更(商号を「株式会社」へ変更、役員任期の新設など)を可決。
- 法務局への同時申請:本店所在地を管轄する法務局に対し、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請。
- 諸変更手続き:銀行口座の名義変更、許認可の届出、取引先への社名変更通知を実施。
移行にかかる直接費用として、法務局に納める登録免許税は合計60,000円(解散登記に30,000円+設立登記に資本金の0.7%、最低30,000円)です。これに司法書士へ支払う代行報酬(相場として50,000円〜100,000円前後)や、社名変更に伴う印鑑作成費用、看板・パンフレット・Webサイトの刷新費用が加わります。
ここで最大の注意点となるのが「移行の不可逆性」です。一度でも株式会社への移行登記を完了させた法人は、将来いかなる理由があっても再び特例有限会社に戻ることは法律上絶対にできません。役員任期の無期限化や決算公告の免除といった特例有限会社ならではの特権は永久に失われます。
【プロの結論】有限会社を存続すべき会社 vs 株式会社へ移行すべき会社の判断基準
組織再編や事業承継の現場知見に基づき、どちらの選択が自社にとって最適であるかの客観的な判断基準を提示します。
【有限会社のまま存続させるべき企業】
- 同族経営・家族経営を前提とする企業:外部からの資本受け入れや事業承継を親族内に限定しており、経営権の分散を完全に遮断したい場合。
- 地域密着型ビジネス・伝統産業:地元での認知度が定着しており、商号を変えることがかえって顧客の混乱を招く場合。
- 間接維持コストを最小化したい企業:役員変更登記や公告費用など、本業以外の法務コスト・管理工数をゼロに抑えたい場合。
【株式会社へ移行すべき企業】
- 事業承継に伴う世代交代や第二創業期にある企業:若手人材の採用強化や、新しい事業領域への進出で企業イメージを刷新したい場合。
- 外部資本の調達やIPO(株式公開)を視野に入れる企業:投資ファンドやVCからの出資受け入れ、ストックオプションの発行を計画している場合。
- 大手企業との直接取引やグローバル展開を狙う企業:取引先のサプライヤー選定基準で株式会社であることが事実上求められる場合。
【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:現存する特例有限会社は、いつまでに株式会社へ変更しなければならない期限はありますか?
A1:変更の期限は一切ありません。会社法が再改正されない限り、事業者が望む限り何十年でも特例有限会社の形態を維持して事業を続けることが法的に認められています。
Q2:有限会社から株式会社に変更する際、資本金を1,000万円以上に増資する必要がありますか?
A2:増資する必要はありません。新会社法では株式会社の最低資本金制限(1,000万円)が撤廃されているため、有限会社時代の資本金(例えば300万円やそれ未満)のままで株式会社へ移行できます。
Q3:特例有限会社のまま、役員の増員や代表取締役の変更を行うことは可能ですか?
A3:可能です。ただし、役員を新しく追加・変更・辞任させた場合や代表者が交代した場合は、通常通り2週間以内に法務局で役員変更登記を行う必要があります(任期満了に伴う定期的な重任登記が不要なだけであり、実際の役員異動時には登記が必須です)。
まとめ:自社の事業フェーズに即した最適な選択を
有限会社と株式会社の違いは、単なる名称の差異ではなく、2006年の新会社法施行によって生まれた歴史的・構造的な制度の違いに根ざしています。「有限会社=新規設立できない歴史ある形態」「株式会社=資本金1円から自由に設計できる標準形態」という根本的な関係性を把握することが肝要です。
特例有限会社が保持している「役員任期の無期限化」や「決算公告義務の免除」は、ランニングコストと法務リスクを低減させる極めて強力な制度的アドバンテージです。一方で、事業規模の拡大や採用力の強化、対外的なブランド刷新を目指すフェーズにおいては、株式会社への移行が大きな推進力となります。自社の長期的な経営戦略と市場でのポジショニングを見据え、存続か移行かの舵取りを行うことが求められます。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))