レジシステムのデジタル化が進む現在でも、店頭や対面取引、出張先での精算において手書き領収書を発行・受領する場面は日常的に発生します。しかし、何気なく使っている慣行的な表現や記載漏れによって、経費として認められなかったり税務調査で否認されたりするリスクが潜んでいます。
特にインボイス制度(適格請求書等保存方式)が定着した取引環境では、従来の書き方を踏襲するだけでは不備が生じかねません。本稿では、手書き領収書の正しい記載項目、税務上の有効性を保つためのルール、現場で迷いがちな疑問点を体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「上様」や「お品代」といった曖昧な記載は、消費税の仕入税額控除や税務監査で否認されるリスクが高く、原則として正式名称と具体的品名の記入が必須。
- 要点2:手書き領収書でも「適格請求書発行事業者の登録番号」や「税率ごとの消費税額・適用税率」を正しく記載すればインボイスとして完全に有効。
- 要点3:5万円以上の受取時には200円の収入印紙貼付と消印が必要であり、改ざん防止の記号(¥、※、一など)や大字の使い分けが金銭トラブルを防ぐ。
手書き領収書の基本記載事項と税務上の必須ルール

手書き領収書は、金銭の授受を証明する法的な証拠書類です。商法や税法上の効力を持たせるためには、法令が定める必要項目を漏れなく正確に記載しなければなりません。記載漏れや不正確な記述があると、経費精算時の差し戻しや税務調査における否認リスクを招きます。
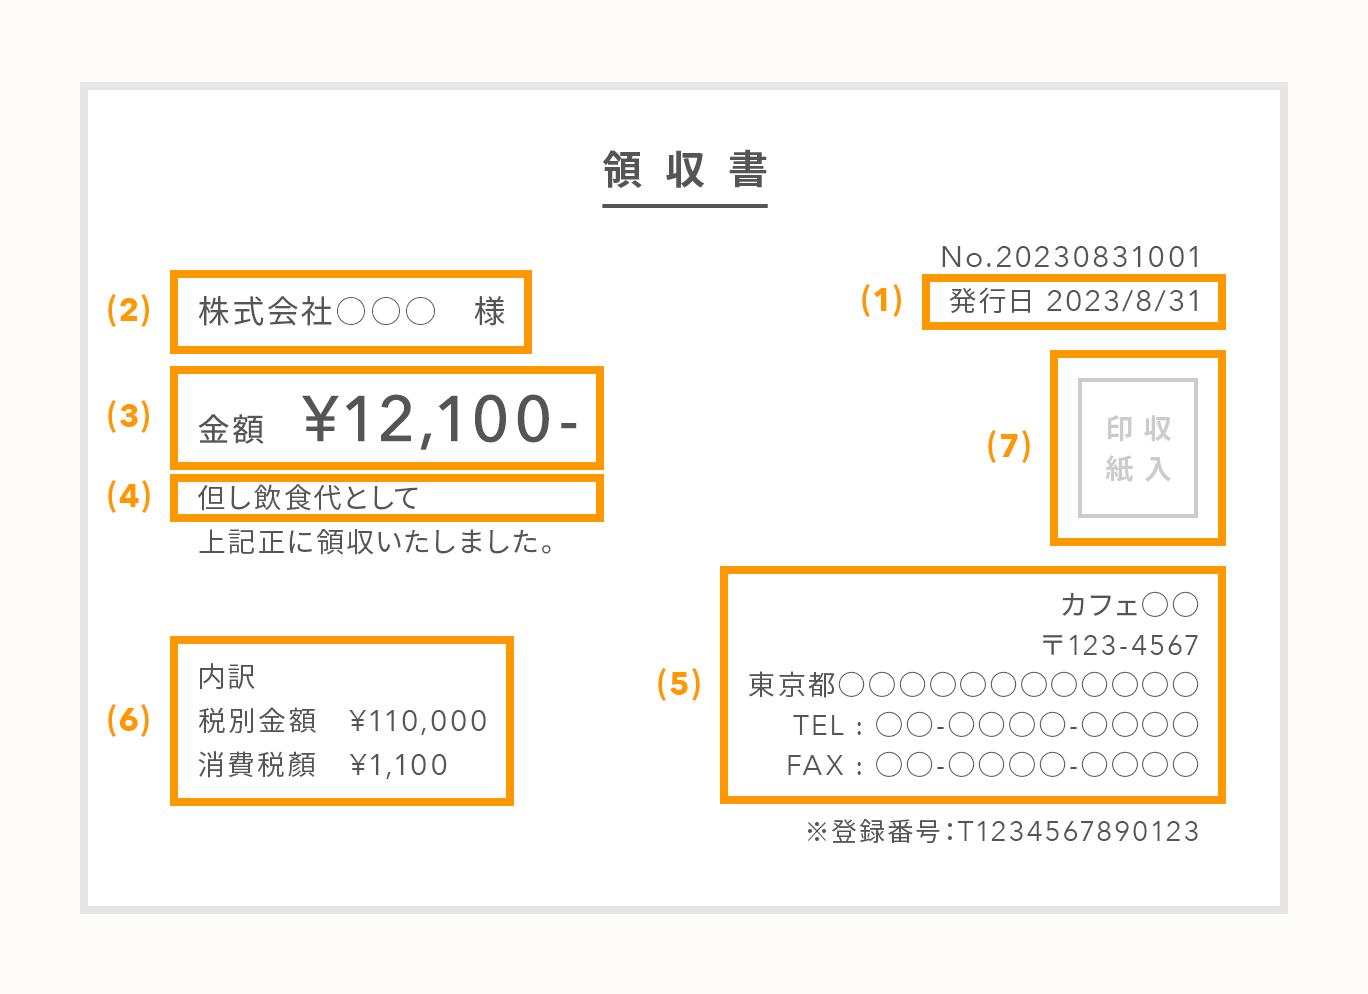
一般的に必須となる記載事項は以下の6点です。
- 発行年月日:実際に金銭を受け取った正確な年月日(西暦・和暦いずれも可だが略称不可)。
- 宛名(受取人の氏名または名称):支払者の会社名、屋号、または氏名を略さず正式名称で記載。
- 領収金額:税込の総受取金額。改ざん防止措置を施して明記。
- 但し書き(品名・取引内容):どのような商品・役務への対価であるかを具体的に指定。
- 内訳(消費税額・税率):10%対象、8%(軽減税率)対象ごとの本体価格および消費税額。
- 発行者の情報:発行者の氏名・屋号・法人名、住所、電話番号、およびインボイス登録番号。
国税庁の指針に基づき、これらの項目が整然と記載されていることが金銭受領の確実な証明となります。
「上様」「お品代」はなぜNG?経費否認を招く慣習の落とし穴

昭和から平成にかけて定着した「宛名=上様」「但し書き=お品代」という慣例は、現代の税務実務においては大きなリスクを伴います。これらがなぜ問題視されるのか、法的な観点から理由を整理します。
領収書宛名上様ルールと実務上のリスク

宛名を「上様」と記載した場合、第三者が拾得した領収書を流用して架空経費を計上するリスクを排除できません。消費税法上、仕入税額控除の適用を受けるための適格請求書等においては、原則として「書類の交付を受ける事業者の氏名又は名称」の記載が求められます。
小売業、飲食店業、タクシー業などの不特定多数を相手にする一部の業種では、宛名省略が認められる「適格簡易請求書」の発行が可能ですが、一般的なBtoB取引や高額な経費精算では、社内規程によって「上様」表記の領収書が一律不受理となるケースが急増しています。
領収書お品代無効理由と具体的記載例
但し書きに「お品代として」とだけ書かれた領収書は、実際に事業関連性のある支出だったのか、私的な物品購入(個人的な嗜好品や商品券など)だったのかを判別できません。税務調査官から使途不明金や私的流用と疑われる主たる要因となります。
領収書但し書き具体例としては、以下のように実態に即した内容を記載することが推奨されます。
- 「〇〇プロジェクト関連 飲食代として(参加人数4名)」
- 「社内業務用PC周辺機器代(キーボード・モニター等)として」
- 「〇月度 セミナー参加費用(〇名分)として」
【2026年最新】手書き領収書インボイス対応と適格簡易請求書の要件
インボイス制度下においても、手書き領収書が使えなくなったわけではありません。所定の要件を満たしていれば、手書きであっても適格請求書(または適格簡易請求書)として法的な効力を発揮します。
手書き領収書登録番号記載においては、発行者欄に「T+数字13桁」の登録番号を自筆またはゴム印等で鮮明に押印・記載する必要があります。また、領収書消費税額税率別記載のルールに従い、税率ごとに区分した消費税額等の明記が不可欠です。
| 記載項目 | 適格請求書(手書き一般) | 適格簡易請求書(飲食・小売等) | 編集部の留意点・実務判断 |
|---|---|---|---|
| 発行者名と登録番号 | 氏名/名称 + T+13桁 | 氏名/名称 + T+13桁 | ゴム印での押印が実務上最も確実で誤記を防ぐ。 |
| 宛名(受取者名) | 必須(正式名称) | 省略可能 | 簡易請求書でも企業精算用には正式名称記入が無難。 |
| 課税資産の譲渡等の税抜/税込金額 | 税率ごとに区分した合計額を記載 | 税率ごとに区分した合計額を記載 | 10%対象額と8%対象額を明確に分けて記載。 |
| 消費税額等の表示 | 税率ごとに区分した消費税額等を記載 | 「税率別消費税額」または「適用税率」のいずれか一方 | 簡易の場合は「10%対象 〇〇円」と適用税率のみでも法的に成立。 |
適格簡易請求書手書き要件を満たす場合、小売業や飲食店等では宛名の記載が法的に免除されますが、受取側の社内処理をスムーズにするためにも、求められた際は正式な会社名を記載するのがトラブルを防ぐマナーです。
【実務ノウハウ】金額の改ざん防止策と漢数字(大字)の使い分け
手書きの領収書において最も警戒すべきリスクの一つが「金額の改ざん」です。後から数字を書き加えられたり改変されたりしないよう、伝統的かつ厳格な記載ルールが存在します。
領収書金額改ざん防止書き方の基本
- 頭マークの付与:金額の先頭に「¥」または「金」を隙間なく書き、前方に数字を付け足せないようにする。
- 末尾マークの付与:金額の最後に「-」または「※」「也」を書き、後方に桁を追加できないようにする。
- 桁区切り記号:3桁ごとに「,(カンマ)」を明確に打つ。
例:「¥1,250,000-」または「金 1,250,000 円也」
領収書大字漢数字書き方
特に高額な取引や改ざんを完全に防ぎたい重要な契約時には、画数の多い漢字である「大字(だいじ)」が用いられます。大字を使用することで、「一」を「十」や「三」に書き換えたり、「二」を「三」に改ざんしたりすることを物理的に防止できます。
- 1 → 壱(いち)
- 2 → 弐(に)
- 3 → 参(さん)
- 10 → 拾(じゅう)
- 1,000 → 阡 または 千
- 10,000 → 萬 または 万
- 円 → 圓 または 円
例:「金 壱拾参萬伍阡圓也」(金 135,000 円也)
印紙税法と実務上の重要ルール(5万円以上の収入印紙と割印)
金銭の受取書は印紙税法に基づく課税文書に該当します。手書き領収書を発行する際、金額に応じた収入印紙の貼付義務が発生します。
領収書収入印紙5万円以上の判定基準
領収書の記載金額が税抜50,000円以上(消費税額が明確に区分記載されている場合は税抜金額で判定)の場合、原則として200円の収入印紙を貼付しなければなりません。記載金額が税抜5万円未満であれば非課税となります。
例えば「税込54,780円(税抜49,800円、消費税4,980円)」と明確に内訳が記載されている場合、税抜価格が5万円未満となるため印紙の貼付は不要です。しかし、内訳が記載されず「54,780円」と一括で書かれている場合は、総額が5万円以上とみなされ印紙が必要となるため注意が必要です。
領収書控え割印ルールと消印の意義
収入印紙を貼付した際は、印紙の再利用を防止するために領収書本体と印紙の境界線にかけて消印(割印)を押す必要があります。消印は会社の角印だけでなく、担当者の認印や自筆署名でも法的に有効です。
また、複写式領収書を使用する場合、領収書本体と手元に残る控えとの同一性を証明するために境界部に割印を押す習慣がありますが、これは内部統制上の証跡確保が主たる目的であり、印紙税法上の消印とは目的が異なります。
手書き領収書訂正方法と書き損じ時の対処法
手書き領収書で文字や数値を書き間違えた場合、修正テープや修正液を使って訂正することは厳禁です。修正液による修正は、後からの改ざんと区別がつかず、税務監査や法的な証拠能力の面で極めて脆弱になります。
万が一書き損じた場合は、以下のいずれかの手順で対処します。
- 原則(推奨):破棄して最初から再発行する
書き損じた領収書には大きく「無効」または「VOID」と赤ペンで斜線を引き、複写式の控えとともに破棄せずに保管(通し番号の連続性を証明するため)した上で、新しい用紙に一から書き直します。 - やむを得ず二重線で訂正する場合:
誤記部分に二重線を引き、その上部に正しい文字を記載した上で、発行者の登録印(訂正印)を押印します。ただし、「金額」の訂正は二重線であっても認められないのが商慣習および社内監査の通則です。金額を間違えた場合は必ず再発行を行ってください。
【プロの結論】経理部門・現場担当者が遵守すべき判断基準
金銭取引における手書き領収書は、単なるメモではなく法的責任を伴う証憑です。「これくらいは大丈夫だろう」という安易な慣例遵守は、企業の内部統制リスクや税務上の追徴リスクを招きます。発行側・受領側の双方が「記載要件の厳格な充足」「具体的品名の明記」「改ざん防止の徹底」を業務フローとして標準化することが肝要です。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:インボイス番号のない個人事業主から手書き領収書を受け取った場合、経費にできませんか?
A1:所得税や法人税法上の「経費(損金)」として計上することは可能です。ただし、消費税の「仕入税額控除」の適用を受けるためには原則として適格請求書が必要となります(経過措置期間中を除く)。
Q2:クレジットカード決済で支払われた場合も5万円以上で収入印紙は必要ですか?
A2:必要ありません。クレジットカード決済は信用取引であり、実際の金銭授受が発生していないため印紙税法上の課税文書に該当しません。ただし、領収書内に「クレジットカード決済」である旨を明記する必要があります。
Q3:手書き領収書の日付を「空欄」で渡すよう頼まれましたが、応じてもよいですか?
A3:絶対に応じてはいけません。日付の空欄発行は、受取側による時期を偽った経費計上(期ズレ・架空計上)を助長する行為であり、発行側も税務調査等で共謀を疑われる深刻なコンプライアンス違反となります。
まとめ:今後の動向と失敗しないための判断基準
デジタルインボイスや電子帳簿保存法が普及する一方、即時決済や小規模取引の現場における手書き領収書の需要は依然として根強く残っています。しかし、その運用ルールは時代とともに厳格化しており、過去の曖昧な慣行は通用しなくなっています。
領収書を発行する際は「登録番号」「正確な宛名」「具体的但し書き」「税率別消費税」「印紙貼付」「改ざん防止」のチェック項目を徹底し、信頼性の高い商取引を継続するための規範として遵守してください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))