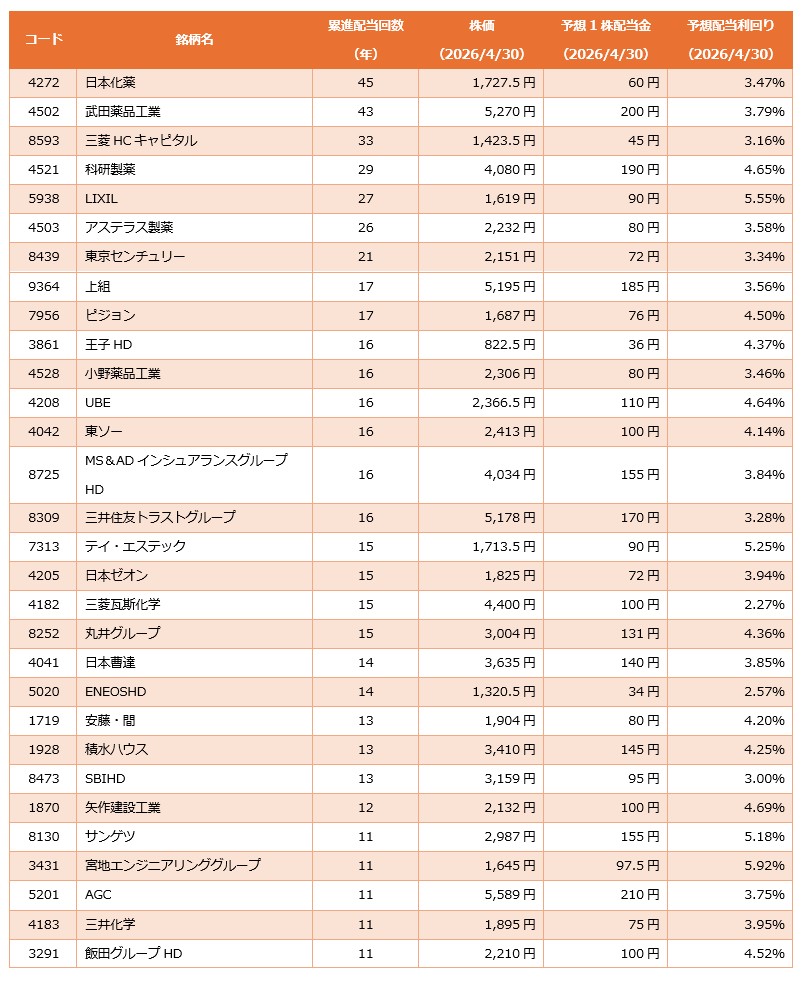
インフレ時代の資産防衛策として、配当金による定期的なキャッシュフローを重視する個人投資家が急増しています。とりわけ新NISAの成長投資枠を活用した長期保有戦略において、熱い視線を集めているのが「累進配当(るいしんはいとう)」を掲げる企業群です。景気後退局面でも配当を減らさず、維持または増配を約束するこの方針は、まさに不労所得の基盤を築く上で極めて強力な盾となります。
しかし、表面的な利回りだけに目を奪われると、業績悪化によって配当方針の撤回を余儀なくされる「高配当の罠」に足元をすくわれかねません。本稿では、三菱商事や三井住友フィナンシャルグループといった王道銘柄の配当持続力から、まだ広く知られていない2026年注目の隠れた優良株、さらにはプロが実践する罠銘柄のスクリーニング手法までを徹底的に解読します。
📌 【この記事の重要ポイントまとめ】
- 要点1:累進配当とは「減配せず、利益成長に合わせて増配または配当維持を続ける」方針であり、長期保有による複利効果と確実なインカムゲインをもたらす。
- 要点2:三菱商事や伊藤忠商事などの総合商社やメガバンクは、強固な営業キャッシュフローと資本政策(DOE基準など)に裏打ちされた盤石な財務基盤で累進配当を実現している。
- 要点3:見せかけの高利回りに騙されないためには、配当性向の推移だけでなくフリーキャッシュフローや自己資本比率、DOE(株主資本配当率)の導入有無を見極めることが不可欠である。
【真相解明】なぜ大手は減配しないのか?三菱商事・伊藤忠に学ぶ累進配当の仕組み

投資家にとって最も痛烈な打撃となるのが「減配」です。受取配当金が減るだけでなく、株価の急落による二重の損失を被るリスクがあるからです。この恐怖を根本から排除する選択肢として脚光を浴びているのが、公式の中期経営計画などで「累進配当方針」を対外的に公表している累進配当宣言企業です。
累進配当とは、少なくとも「前年の配当水準を下回らない(減配なし)」ことを確約し、業績拡大に応じて積極的に増配を行う株主還元策を指します。では、なぜ大手企業は資源価格の急変動や世界的な景気減速局面にあっても、この約束を守り続けられるのでしょうか。
その代表格が三菱商事の配当推移に見られる強固な財務規律です。同社は中期経営戦略の中で累進配当を基本方針として明記しており、資源分野だけでなく非資源分野(食品、モビリティ、エネルギーソリューションなど)の収益基盤を重層化させてきました。一次産品の市況が悪化しても別部門が下支えするポートフォリオ経営が、安定した営業キャッシュフローを生み出し続けています。
同様に、伊藤忠商事の累進配当に対する姿勢も市場から絶大な信認を得ています。同社は徹底した「稼ぐ、削る、防ぐ」の現場主義を貫き、川下(消費者直結ビジネス)に強い非資源事業で稼ぎ出した利益を原資としています。経営陣が株主総会や決算説明会で公言する株主還元への強いコミットメントは、単なるスローガンではなく、資本効率を高めてROE(自己資本利益率)を向上させる経営戦略そのものです。
さらに金融セクターでは、三井住友フィナンシャルグループの配当利回りが常に投資家の関心を集めています。金利復活局面において本業の利ざや改善が進む中、同社も累進配当を掲げて着実な増配を継続。資本剰余金や健全な自己資本比率を維持しながら、自社株買いと組み合わせた総還元性向を意識した経営を展開しています。
【2026年最新比較表】注目の累進配当宣言企業&連続増配株データ一覧

2026年の株式市場において、安定したインカムゲインと中長期的なキャピタルゲインを両立させるための代表的銘柄を比較検証しました。単なる表面利回りだけでなく、配当の持続性を示す指標に着目することが重要です。
| 項目(企業名・証券コード) | 詳細・数値データ(配当指標・利回り) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱商事(8058) | 予想利回り:約3.2%〜3.6%前後 配当方針:累進配当を中計で公約 | 東証プライム平均利回り(約2.0%〜2.3%) | 非資源分野の拡大と潤沢な自社株買いにより、長期保有における鉄板の中核銘柄。 |
| 三井住友FG(8316) | 予想利回り:約3.5%〜4.0%前後 配当方針:累進配当・DOE導入 | 銀行業平均利回り(約3.5%) | 国内金利環境の正常化が直接の追い風。減配リスクが極めて低く、定期収入の柱に最適。 |
| 稲畑産業(8098) | 予想利回り:約4.0%〜4.5%前後 配当方針:中計期間中の累進配当 | 化学専門商社平均(約3.3%) | 隠れた優良中堅商社。住友化学系だが独自のグローバル販路を持ち、総還元性向の高さが魅力。 |
| 東京海上HD(8766) | 予想利回り:約3.2%〜3.7%前後 配当方針:利益成長に応じたDPS引き上げ | 保険業平均利回り(約3.2%) | 政策保有株式の売却加速による潤沢な資金力。長期の連続増配株ランキングでも上位常連。 |
上記のように、累進配当銘柄一覧を精査すると、時価総額数兆円規模のメガキャップから、資本効率改善に本気で取り組む中堅優良企業まで幅広い選択肢が存在することが分かります。
【発掘】利回りだけじゃない!2026年に注視すべき累進配当の隠れた銘柄

メガバンクや大手総合商社がポートフォリオの守り神であるとすれば、リターンをさらに底上げするスパイスとなるのが累進配当の隠れた銘柄です。市場の認知度がメガ株ほど高くない分、割安な株価水準に放置され、結果として高い配当利回りを享受できる好機が眠っています。
その代表例として挙げられるのが、特定の産業インフラを支えるBtoBのニッチトップ企業や専門商社です。たとえば、化学・情報電子分野に強みを持つ稲畑産業は、中期経営計画において「累進配当の継続」を明記しており、総還元性向約50%を目安とした手厚い株主還元を実施しています。政策保有株の縮減から得た現金を成長投資と配当・自社株買いに配分するサイクルが機能しています。
また、システム開発や情報サービスを展開する兼松エレクトロニクスや、通信インフラ工事大手のコムシスホールディングス、建設機械レンタルのカナモトなども、強固な無借金経営や安定したストック型ビジネスモデルを背景に、実質的な累進配当・非減配を長年貫いています。
これらの銘柄に共通するのは、「営業キャッシュフローが毎年安定して黒字であること」「景気の波に左右されにくい安定顧客を抱えていること」です。2026年からの新フェーズにおいて、こうした中小型の累進配当銘柄を組み入れることは、ポートフォリオ全体の分散効果を高める上で非常に有効な戦術となります。
【罠銘柄の見分け方】見せかけの高利回りに騙されないための財務チェック術
配当投資の世界には「利回り5%超」を謳いながら、株価の下落と減配によって資産を激減させる罠(バリュートラップ)が数多く潜んでいます。失敗を回避するためには、高配当株罠銘柄見分け方のセオリーを厳格に順守しなければなりません。
最も警戒すべきは、「特別利益による一時的な利回りの跳ね上がり」と「タコ足配当」です。本業の営業利益が赤字であるにもかかわらず、保有不動産や事業の売却益で無理やり配当を捻出している企業は、翌期にほぼ確実に大幅減配へ転落します。
ここで極めて重要になる判断基準が、配当性向の目安とDOE(株主資本配当率)の確認です。
- 配当性向(目安:30%〜50%):純利益のうちどれだけを配当に回しているかを示す指標。これが70%〜100%を超えている企業は、利益以上の配当を出しており減配リスクが急激に高まります。
- DOE(株主資本配当率・目安:3%〜4%以上):純利益ではなく「株主資本(自己資本)」を基準に配当額を決める指標。年度ごとの利益のブレに配当が左右されないため、DOEを配当方針に導入している企業は、構造的に累進配当や配当維持を達成しやすくなります。
累進配当のメリット・デメリットも冷静に整理しておく必要があります。メリットは減配リスクの極小化と将来の増配期待ですが、デメリットとして「業績が急拡大しても配当性向が一定に抑えられ、爆発的な増配にはなりにくい点」や「経営陣が配当維持を意識するあまり、将来への設備投資を削ってしまうリスク」が存在します。配当方針の文言だけでなく、研究開発費や設備投資額が維持されているかを併せて確認する姿勢が欠かせません。
【実態検証】個人投資家のリアルな声と市場の評価から見えた真実
個人投資家が集うSNSや投資コミュニティ、掲示板の生ログを分析すると、累進配当銘柄に対する評価は極めて高い一方で、特有の投資行動に関する課題も浮かび上がってきます。
「日経平均が急落する局面でも、累進配当を掲げる商社やメガバンクはホールドし続ける安心感が段違いだった」「毎月入る配当金が増え続ける実感があり、株価の上げ下げに一喜一憂しなくなった」といった肯定的な体験談が多数を占めます。配当の予測可能性(ヴィジビリティ)が高いことは、相場の乱高下時における投資家のメンタル維持に絶大な好影響を与えています。
一方で、手痛い失敗談として散見されるのが「累進配当方針を過信して、高値掴みをしてしまった」「『累進配当銘柄だから絶対に損をしない』と思い込み、業績の下方修正を見落としていた」という声です。
累進配当はあくまで「企業が公表した配当方針」であり、法的な義務ではありません。極度の業績悪化や不祥事、大規模な買収に伴う財務毀損が発生した場合には、方針変更や撤回が行われるリスクがゼロではないのです。「減配しない宣言」に寄りかかるのではなく、決算短信の進捗率やフリーキャッシュフローの推移を定期的に点検することが、長期で勝ち残る投資家の共通項です。
【プロの結論】累進配当投資が向いている人・避けるべき人の決定的な境界線
行動ファイナンスおよび資産運用の観点から導き出される、累進配当銘柄を中心とした投資戦略への適性基準は極めて明快です。
累進配当銘柄への投資が強く推奨される人
- 老後資金やサイドFIRE後の生活費を配当金で補いたい人:年金や給与以外の確実なキャッシュフローを中長期で拡大させたい層にとって、減配リスクの低さは最大の武器になります。
- 相場の下落時に狼狽売りをしてしまいがちな人:減配しないという強力なアンカー(拠り所)があることで、暴落相場を「絶好の買い増し機会」と冷静に捉えることができます。
- 新NISAの成長投資枠を長期放置で運用したい人:非課税期間が無期限化された現行制度において、配当再投資による複利効果を最大化できます。
累進配当投資を避けるべき・慎重になるべき人
- 1〜2年で資産を数倍に増やしたい短期志向のキャピタルゲイン狙いの人:累進配当企業は成熟企業が多く、新興グロース株のような急激な株価高騰は期待しにくい傾向があります。
- 表面上の「超高利回り(6%〜8%以上)」だけを追い求める人:累進配当企業の多くは配当利回り3%〜4.5%前後に落ち着くため、数字の派手さだけを求める投資方針とは合いません。
【累進配当銘柄】に関するよくある質問(FAQ)
Q1:累進配当を掲げている企業が減配することは絶対にないのでしょうか?
A1:法的な絶対保証ではありません。中期経営計画の期間満了に伴う方針見直しや、世界的な金融危機・赤字転落などの非常事態においては、累進配当方針が変更または凍結されるリスクは存在します。そのため、単一銘柄に集中させず、複数セクターへ分散投資を行うことが鉄則です。
Q2:累進配当銘柄と「連続増配株」は何が違うのですか?
A2:連続増配株は「毎期、必ず前年より配当金を増やし続けている企業(例:花王など)」を指します。一方、累進配当銘柄は「業績が良い時は増配し、厳しい時は前年同額を維持する(減配はしない)」という方針も含みます。増配のペースは緩やかになる局面があっても、利回りの高さと安定性を両立しやすいのが累進配当の特徴です。
Q3:2026年から累進配当銘柄を買う場合、どのようなタイミングでエントリーすべきですか?
A3:全体相場の調整局面や、地政学リスク等による一時的な市場急落時が最も適したタイミングです。株価が下がると配当利回りが相対的に跳ね上がるため、長期的な利回り(YOC:Yield on Cost)を極めて有利な水準で固定できます。一括投資ではなく、毎月・四半期ごとの積立分散購入も有効です。
まとめ:後悔しない配当生活へのロードマップ
不透明感を増す経済環境において、「減配しない」という企業の強い意思表示である累進配当は、個人投資家にとって最も頼もしい道標となります。三菱商事や三井住友FGのような盤石なメガキャップを土台に据えつつ、DOEを導入する優良な中堅銘柄を厳選して組み合わせることで、強固なインカムゲインの基盤が完成します。
目先の利回りランキングの数字に惑わされることなく、企業のキャッシュフロー創出能力と資本政策の本気度を見抜くこと。この本質的なアプローチを実践することこそが、2026年以降の資産形成において後悔しない最大の秘訣です。 (出典: 累進 配当 銘柄(Yahoo!ニュース))