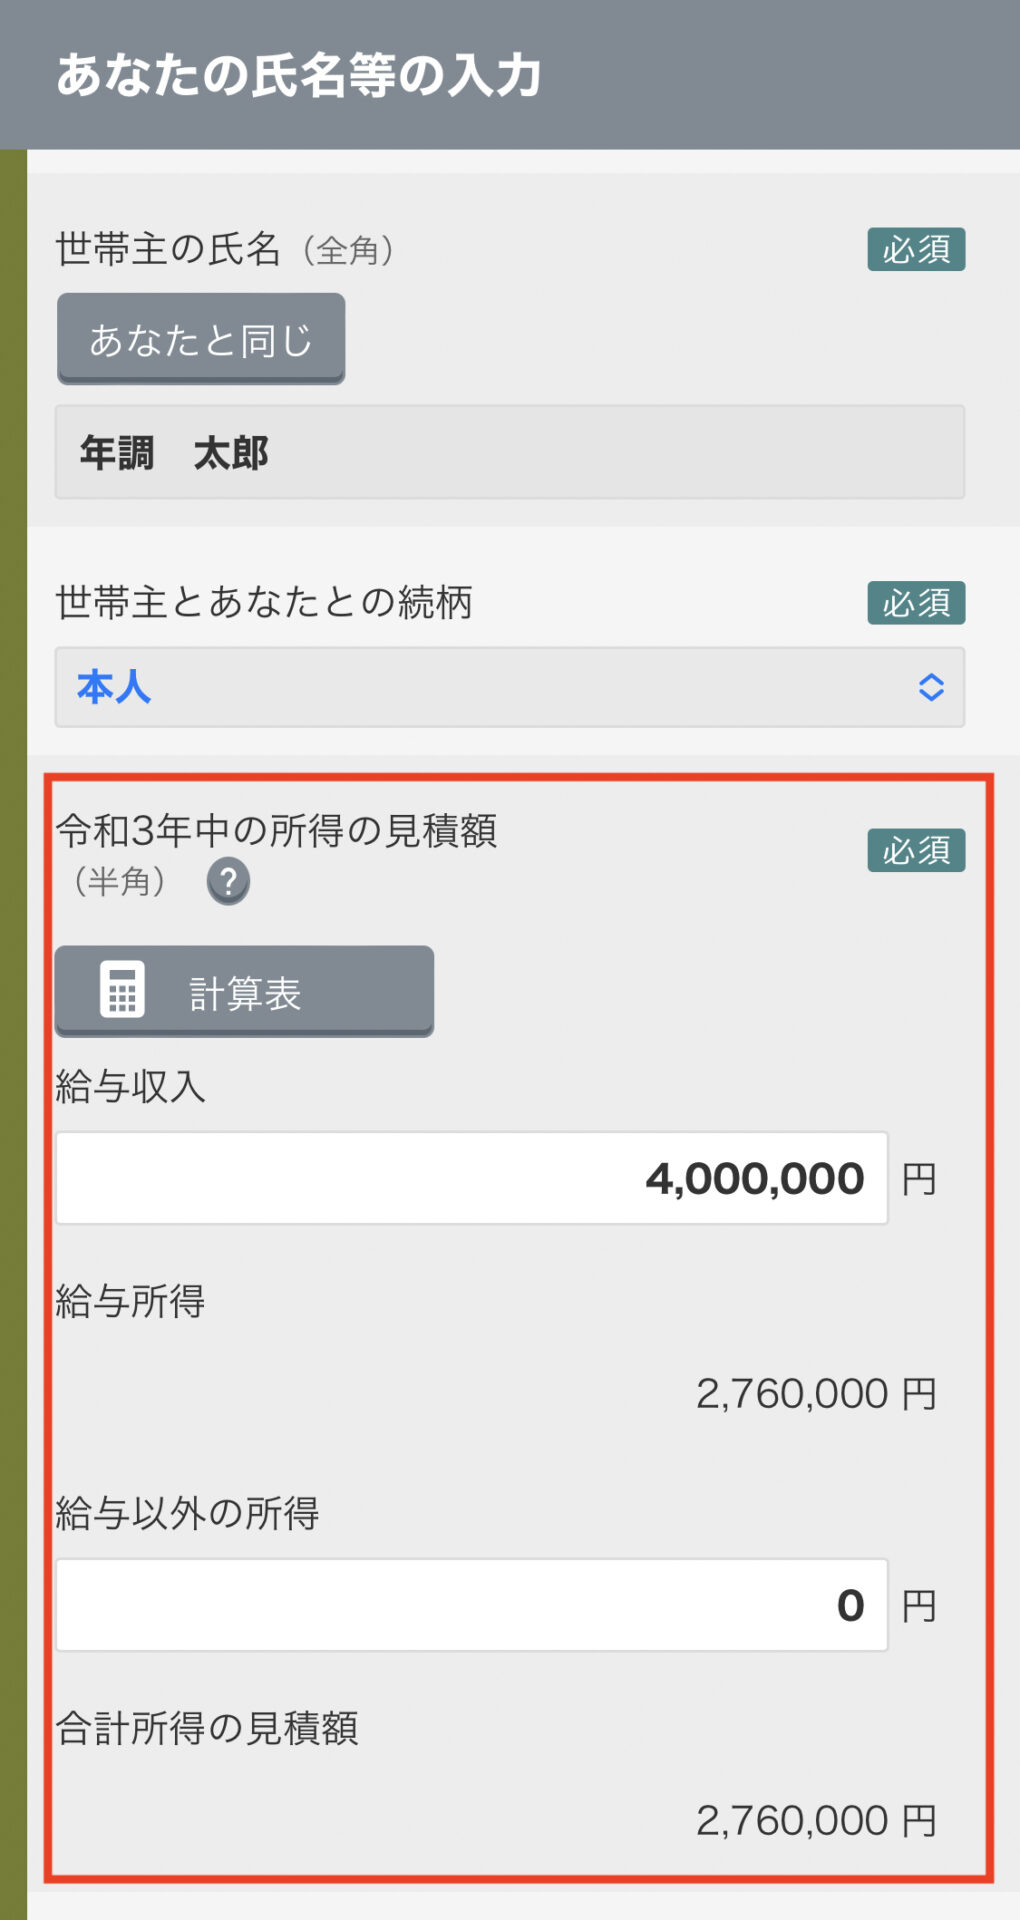
年末調整の季節になると、多くの会社員やパート・アルバイト勤務者を悩ませるのが申告書にある「年間所得見積額」の記入欄です。「手取り額を書くのか、それとも額面の年収を書くのか」「12月の給与が確定していないのにどうやって計算すればいいのか」と筆が止まってしまうケースが後を絶ちません。
国税庁の申告書様式において、この欄は税額の計算や配偶者控除・扶養控除の適用可否を判定する極めて重要な項目です。万が一、額面年収をそのまま記入してしまうと、受けられるはずの控除から外れてしまい、本来払う必要のない税金を余計に納めるリスクが生じます。本記事では、2026年最新の税制基準に沿って、年間所得見積額の正確な計算ロジックから書類ごとの書き方まで、実務目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年間所得見積額」は額面年収ではなく、1月〜12月の総収入見込みから「給与所得控除」を差し引いた金額を指す。
- 要点2:額面年収をそのまま書くと所得が過大申告となり、配偶者控除や基礎控除が受けられず手取りが減る危険がある。
- 要点3:12月の給与が未確定でも直近の給与明細をベースにした「概算」で記入可能であり、誤差が生じても最終精算される。
【落とし穴】額面収入をそのまま書くと損をする決定的な理由とは

年末調整の書類で最も多いミスが、「年間所得見積額」の欄に「給与の総支給額(額面年収)」をそのまま転記してしまうケースです。税法上の定義において、「収入(給料の総額)」と「所得(収入から必要経費相当を引いた後の金額)」は明確に区別されています。
会社員やパート勤務者の場合、業務に必要なスーツ代や備品代などの実費を個別に経費計上できない代わりに、法律で定められた「給与所得控除」という概算経費を収入から差し引くことが認められています。年間所得見積額とは、この控除を引いた後の金額を書く欄です。
もし額面年収をそのまま記入してしまうと、税務担当部署や税務署からは「経費を引く前の大きな金額を所得として得ている」と判断されます。その結果、合計所得金額48万円以下(給与年収103万円以下)という扶養親族等の所得要件から外れたり、基礎控除申告書や配偶者控除等申告書での控除枠が縮小・消滅したりして、毎月の天引き税額や翌年の住民税が高くなってしまうという不利益を被ることになります。
【一目でわかる】収入と所得の違いと給与所得控除の計算早見表

年間所得見積額を正しく算出するためには、自身の年間額面年収(1月1日〜12月31日までに支給される給与・賞与の総支給額、非課税交通費を除く)から給与所得控除を差し引く必要があります。国税庁が定める給与所得控除の計算ルールと、代表的な年収レンジごとの見積額は以下の通りです。
| 年間の給与収入(額面) | 給与所得控除額の計算式 | 年間所得見積額(所得額) | 主な適用・控除の目安 |
|---|---|---|---|
| 〜103万円(パート・学生等) | 一律 55万円 | 0円 〜 48万円 | 扶養枠内(配偶者控除・扶養控除の対象) |
| 162万5,000円以下 | 一律 55万円 | 収入金額 − 55万円 | 配偶者特別控除(満額適用ラインなど) |
| 162万5,001円 〜 180万円 | 収入金額 × 40% − 10万円 | 収入金額 − 控除額 | 本人の基礎控除(満額48万円)対象 |
| 300万円 | 300万円 × 30% + 8万円 = 98万円 | 202万円 | 基礎控除申告書の「900万円以下」区分 |
| 500万円 | 500万円 × 20% + 44万円 = 144万円 | 356万円 | 基礎控除申告書の「900万円以下」区分 |
| 850万円超(上限適用) | 一律 195万円(上限額) | 収入金額 − 195万円 | 所得金額調整控除の適用有無を要確認 |
なお、子ども(23歳未満)を扶養している世帯や特別障害者と同居している世帯で年収850万円を超える場合は、税負担の急増を抑えるための「所得金額調整控除」が適用され、上記の所得金額からさらに一定額が控除されます。
【実践】年末調整書類別の正しい書き方とシミュレーション

年末調整で提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」において、年間所得見積額はどのように記入するのか、具体的なステップで解説します。
1. 自身の「給与所得」欄の記入手順
申告書中央の「あなたの本年中の合計所得金額の見積額の計算」ブロックを使用します。「給与所得」の「収入金額」欄には、1月〜12月までに支払われる予定の総支給額を記入します。続いて、裏面の計算式を当てはめて算出した「所得金額」を右側の枠に転記します。
例えば、年間の総支給見込みが400万円の場合:
控除額は「400万円 × 20% + 44万円 = 124万円」となるため、年間所得見積額は「400万円 − 124万円 = 276万円」と記入します。
2. 配偶者・扶養親族の所得計算(パート・アルバイトの場合)
配偶者や学生の子どもの所得を計算する際は、いわゆる「給与年収103万円の壁」が基準になります。パート収入が年間100万円の場合、給与所得控除55万円を引くと所得は45万円となり、「合計所得金額48万円以下」を満たすため配偶者控除の対象として記載できます。
【実態検証】「12月給料が未確定」「副業がある」現場のリアルな悩み
企業の総務・労務担当者へのヒアリングやネット上の相談事例を分析すると、書類記入時に毎年同じ疑問で混乱が生じている実情が見て取れます。
「11月の提出締切時点で、12月の残業代や冬のボーナス額が確定していない」という声は非常に多く寄せられます。結論から言えば、この欄はあくまで「見積額」であるため、1円単位で正確に一致している必要はありません。直近10月までの実績に11月・12月の基本給や想定賞与を加算した「現実的な見込み額」を記載すれば実務上問題ありません。
会社側の給与計算システムでは、12月の最終給与確定時に実際の年間総支給額を用いて年末調整の自動再計算(年調年税額の確定)を行います。そのため、数万円程度の残業代のズレで見積もりが変動しても、最終的に正しく税額が還付・追徴される仕組みになっています。
一般に知られていない盲点とネットの誤解
SNSやネット掲示板などで広まりがちな年末調整の誤解について、実務に即した正しい事実を整理します。
誤解1:「副業収入(メルカリ・Uber等)も全部合算して会社に書かなければならない?」
会社に提出する年末調整書類の「給与以外の所得」欄には、原則として副業で得た雑所得や事業所得の見積額も記入する形式になっています。しかし、年間20万円以下の副業所得があり、会社に知られたくない等の理由で年末調整に含めない場合は、年末調整後に自身で住民税の申告(または確定申告)を行うことで法的な辻褄を合わせることが可能です。
誤解2:「手取り額から逆算して書く?」
「所得=手取り」と勘違いし、銀行口座に実際に振り込まれた金額を合算して記入する人がいますが、これは完全な間違いです。手取り額は社会保険料や所得税・住民税が引かれた後の金額であり、税法上の所得とは全く異なります。必ず給与明細の「総支給額(支払金額)」を基準に計算してください。
【プロの結論】迷わずスムーズに申告を終えるための判断基準
年末調整の年間所得見積額の計算において、慎重に確認すべきケースと標準的な対応でよいケースの境界線は以下の通りです。
- 概算記入で問題ない人:年収が900万円以下で、配偶者の年収も100万円未満(または配偶者なし)など、控除のボーダーラインから大きく離れている一般的な給与所得者。
- シミュレーションを綿密に行うべき人:配偶者の年収が「103万円」「150万円」「201.6万円」などの控除引き下げ境界線ギリギリに位置している世帯や、本人の年収が900万円・850万円前後の高所得者層。
【年間 所得 見積 額 と は】に関するよくある質問(FAQ)
Q1:年の途中で転職した場合、前職の給与はどう計算すればいいですか?
A1:前職の「源泉徴収票」に記載されている支払金額と、現在の職場で12月までに支払われる予定の給与見込み額を合算して計算します。前職の源泉徴収票原本は現在の会社に提出する必要があります。
Q2:通勤手当(交通費)は収入金額に含めますか?
A2:所得税法上、非課税限度額内(月額15万円まで等)で支給されている通勤手当は、収入金額に含める必要はありません。給与明細の「総支給額」から非課税交通費を引いた金額で計算してください。
Q3:見積額と実際の年収が大きくズレてしまった場合は罰則がありますか?
A3:故意の虚偽申告でなければ罰則はありません。控除区分が変わるほどの大きなズレ(例:配偶者特別控除の対象外になる等)があった場合は、翌年1月〜3月の間に確定申告を行うことで正しい税額に修正できます。
まとめ:今後の動向と失敗しないための判断基準
年末調整における「年間所得見積額」は、「額面収入から給与所得控除を引いた概算値」という本質さえ理解しておけば、決して難しい手続きではありません。書類の表記に惑わされず、手元の給与明細から控除計算表を照合することが確実な手続きへの第一歩です。
近年は給与ソフトやWeb申請システムの導入が進み、画面上で額面見込みを入力するだけで所得金額が自動計算されるケースも増えています。しかし、入力の基礎となる「収入と所得の区別」を理解しておくことは、過大な納税を防ぎ、自身と家族の控除を正しく守るために不可欠な知識と言えます。 (出典: 年間 所得 見積 額 と は(Yahoo!ニュース))