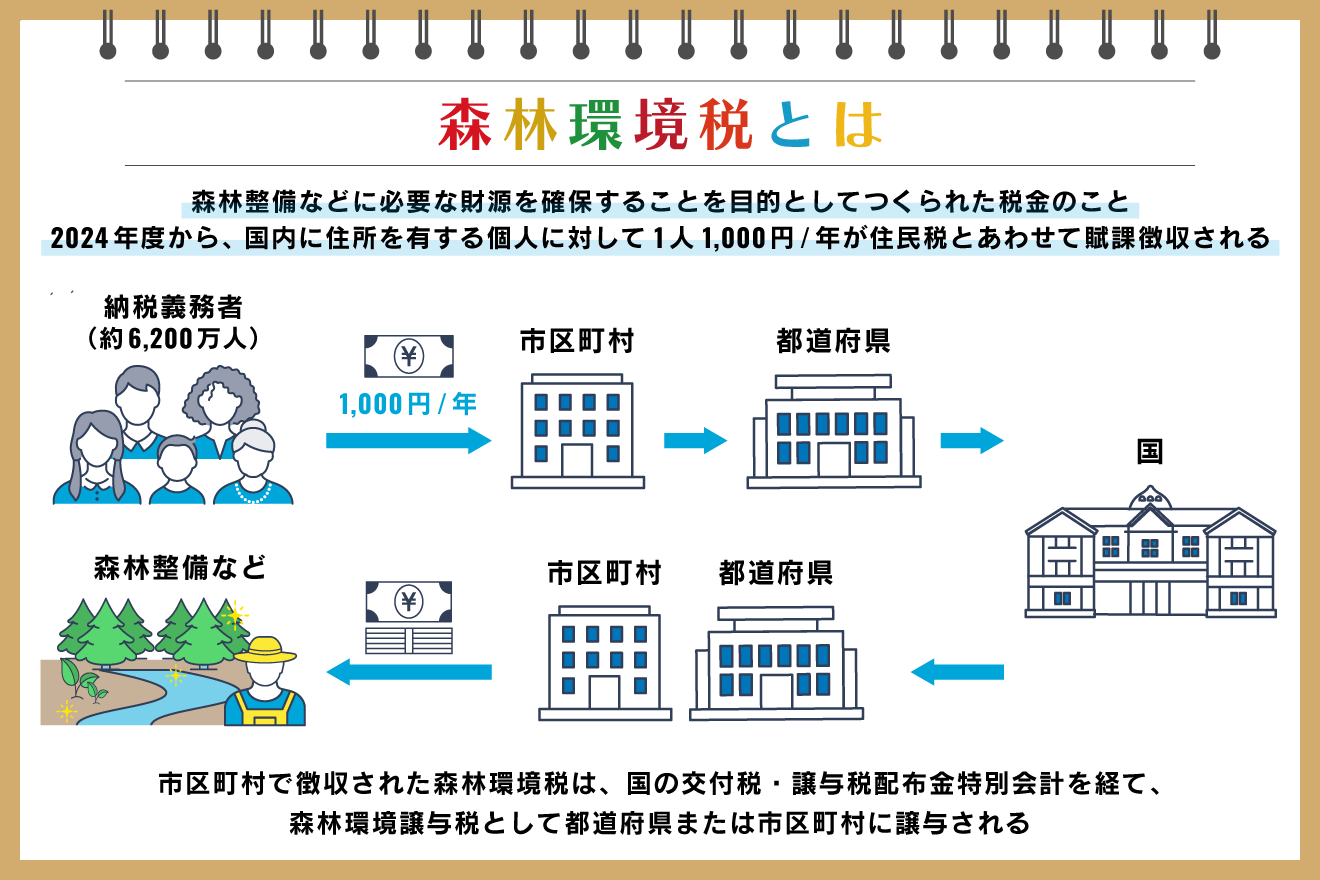
毎年6月頃に届く住民税の通知書を見て、「住民税の均等割に知らない税金が上乗せされている」と疑問を抱いた方も多いのではないでしょうか。2024年度(令和6年度)から本格的に課税が始まった森林環境税(国税・年額1,000円)は、国内に住所を有する個人約6,200万人を対象に広く一律徴収されています。
東日本大震災の復興特別税(住民税均等割の年1,000円加算)が2023年度で終了した直後、入れ替わるように導入された経緯から、ネット上では「ステルス増税ではないか」「県民税でも似た税金を払っているのに二重課税では?」といった強い不満や疑問が噴出しました。制度開始から時間が経過した2026年現在、集められた年間約600億円もの巨額財源は果たしてどのように活用されているのか、制度の仕組みから非課税の判定基準、現場の実態まで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は温室効果ガス削減や災害防止を目的に、住民税均等割と併せて年額1,000円が課税される国税である。
- 要点2:地方独自の「森林環境税(県民税上乗せ)」との重複が二重課税と批判されたが、国税と地方税で法的な目的・使途の枠組みが異なる。
- 要点3:都市部自治体での基金積み立て・使い残し問題を受け、2026年現在は木材利用推進や山間部への配分見直しが進められている。
なぜ住民税に年1000円上乗せ?森林環境税の仕組みと目的

森林環境税は、パリ協定に基づく温室効果ガス排出削減目標の達成や、頻発する土砂災害を防ぐための森林整備(間伐や路網整備など)に必要な財源を安定的に確保することを目的として創設された国税です。
仕組みとしては、個人の市町村民税・道府県民税の「均等割」と同時に1人あたり年額1,000円が賦課徴収されます。徴収された税金は一度国税として集められた後、客観的な基準(私有林人工林面積、林業就業者数、人口)に基づいて全国の市区町村および都道府県へ「森林環境譲与税」として全額が再配分されます。
管轄する総務省および林野庁の公式発表資料によると、日本の国土の約7割を占める森林のうち、人工林の多くが本格的な利用期を迎えているにもかかわらず、所有者不明森林の増加や林業の担い手不足により適切な間伐や手入れが放置されていることが長年の深刻な課題となっていました。この間伐放置による土砂崩落リスクやCO2吸収能力の低下を食い止めるための「国民全員参加型の財源」という位置付けです。
「二重課税ではないか?」噴出する批判と県民税との決定的な違い

制度開始当初からSNSやメディアで最も激しい議論を呼んだのが、「すでに都道府県民税で同趣旨の税金を払っているのに、なぜ国税でさらに取られるのか」という二重課税批判です。
実際、全国の約40に上る道府県では、すでに独自の「森林環境税」や「みどりの県民税」といった名称で、住民税均等割に年500円〜1,000円程度を上乗せ課税しています。これに対し、総務省側は「地方税法に基づく地方独自の超過課税(県域の公益的機能維持)」と「国税として全国の基礎自治体に配分する森林環境税」は制度の根拠法および使途の責任主体が異なるため法的な二重課税には当たらないと説明しています。
しかし、納税者目線で見れば「森林保全」という同一の名目で二重に財布から引かれている感覚は否めません。両者の違いを明確に比較すると、以下の通り整理されます。
| 項目 | 国の「森林環境税」(国税) | 地方独自の「森林環境税」(県民税等) | 旧・復興特別税(住民税均等割) |
|---|---|---|---|
| 税の種別・課税根拠 | 国税(森林環境税法) | 地方税・超過課税(各自治体条例) | 地方税の臨時加算(復興財源確保法) |
| 負担額(年額) | 一律 1,000円 | おおむね500円〜1,000円程度 | 一律 1,000円(市500円・県500円) |
| 実施時期 | 2024年度〜恒久措置 | 自治体ごとに順次導入(5年毎見直し等) | 2014年度〜2023年度(終了済) |
| 主な使途・配分先 | 市町村主体の間伐・人材育成・木材利用推進 | 都道府県主体の水源林保全・里山整備事業 | 全国の自治体における緊急防災・減災事業 |
【実態検証】ネットの反応と集まった巨額税金の「意外な使い道」

SNSや大手掲示板などのネットの反応を検証すると、「山のない東京23区に多額の配分が行くのはおかしい」「税金の無駄遣いではないか」といった指摘が数多く見られます。
この批判の背景には、制度初期における配分基準の歪みがありました。森林環境譲与税の配分基準に「人口割(当初3割)」が含まれていたため、広大な人工林を抱えて財政が厳しい山間部よりも、森林がほぼ存在しない大都市圏の自治体へ巨額の資金が流れる構造となっていたためです。
報道各社の調査報道や自治体決算データによると、山のない都市部自治体では使い道に困り、以下のような実態が発生していました。
- 基金への巨額積み立て:具体的な使い道が決まらず、配分額の半分以上を基金に眠らせていたケース。
- 都市部の木質化事業:区役所ロビーの内装や駅前広場の木製ベンチ設置、小中学校の机・椅子の国産木材化に充当。
- 木育・イベント関連費:都市住民向けの木工教室や啓発パンフレット作成への充当。
山間部の首長からは「本来もっとも危険な急傾斜地の間伐費用が足りないのに、なぜ都会のベンチに化けるのか」という強い異論が相次ぎました。これを受け、国は配分基準を見直し、人口割の比率を引き下げて森林面積割の比率を大幅に拡充する是正措置を実施しています。
知っておくべき非課税対象者と自身が課税されるかの判定条件
「自分は森林環境税を払わなければならないのか」という点について、森林環境税は個人の所得状況に応じて非課税基準が明確に定められています。
原則として、住民税の均等割が非課税となる方は森林環境税も非課税となります。具体的には以下に該当するケースです。
- 生活保護受給者:生活保護法による生活扶助を受けている方。
- 障害者・未成年者・寡婦・ひとり親:前年の合計所得金額が135万円以下(給与収入換算で約204.3万円未満)の方。
- 前年の合計所得金額が自治体の定める基準以下の方:
- 扶養親族がいない単身者:前年合計所得が45万円以下(給与収入で100万円以下 ※東京23区等の1級地基準)。
- 扶養親族がいる場合:35万円 ×(本人+同一生計配偶者+扶養親族の数)+ 31万円(※1級地の場合の加算)以下。
年金受給者やパート・アルバイトの方で、非課税枠の範囲内で収入を得ている世帯主には課税されません。ご自身の課税・非課税の判定については、毎年6月に交付される「住民税決定通知書」の税額欄を確認するか、お住まいの市区町村税務窓口で確認することが可能です。
一般に知られていない盲点と都市部・地方の財源格差のリアル
森林環境税を巡る議論で一般にあまり知られていない構造的盲点は、「お金(財源)があっても現場で木を伐る人手が圧倒的に足りない」という林業の構造疲弊です。
山間部の小規模自治体では、林務担当職員が1〜2名しかおらず、所有者不明の森林の境界を確定するだけでも膨大な事務負担が発生します。予算を配分されても年度内に消化しきれず、結果として事業が進まないジレンマに直面してきました。
一方で、2026年現在の前向きな動向として、都市部自治体と山村自治体が連携する「都市・山村連携協定」が広がりを見せています。例えば、東京都の特別区が受け取った譲与税を、提携協定を結んだ長野県や山梨県の森林整備に直接投資し、伐採された間伐材を都市部の公共建築物に調達するという共生モデルが機能し始めています。
【プロの結論】都市と地方の分断を防ぎ、森林資源を守るための教訓
森林環境税を単なる「増税による家計負担」や「都市と地方の財源分担の不公平」という対立構図だけで捉えるべきではありません。日本の山林が放置されて荒廃すれば、集中豪雨時の大規模土石流となって下流の都市部に直撃し、水源の枯渇や気候変動の加速として国民全員に跳ね返ってきます。
納税者として重要なのは、「支払った年1,000円が自分の自治体で適切に使われているか、森林保全の実効性を上げているか」を各自治体のホームページ等で公表されている使途報告から注視・監視し続ける姿勢です。森林環境譲与税の使途は法律により毎年公表が義務付けられており、市民が使い道をチェックすることこそが無駄遣いを防ぐ最大の抑止力となります。
【森林 環境 税】に関するよくある質問(FAQ)
Q1:なぜ復興特別税が終わったタイミングですぐ始まったのですか?
A1:復興特別税(住民税均等割の年1,000円加算)は2014年度から10年間の時限措置で2023年度に終了しました。森林環境税は2019年に成立していた法律に基づき、復興税終了後の2024年度から徴収が開始されたため、実質的に住民税の総負担額が変わらないように導入時期が調整された形となっています。
Q2:サラリーマンの場合、どのように徴収されていますか?
A2:会社員の方は、毎月の給与から天引きされる「特別徴収」の住民税均等割の中に自動的に年1,000円(月割または均等割賦課月)が含まれて徴収されています。確定申告や個別の納付手続きを行う必要はありません。
Q3:使途が不透明な自治体への罰則やチェック機能はありますか?
A3:自治体には森林環境譲与税の使途をインターネット等で公表することが法律で義務付けられています。総務省や林野庁によるモニタリングに加え、総務省のガイドライン改訂により、過度な基金積み立てや不適切な使途については地方議会や住民監査の対象となります。
まとめ:2026年以降の森林環境税と私たちが監視すべき視点
年額1,000円の上乗せとして定着した森林環境税は、激甚化する自然災害への備えやカーボンニュートラルの達成という観点において、本来不可欠な役割を担っています。
しかし、制度の正当性は「集めた財源が真に国土の保全と健全な森林循環に活かされているか」にかかっています。配分基準が見直された2026年現在、各自治体が形だけの木工品配布や基金放置をやめ、実効性のある山林整備と持続可能な木材利用に投資しているかを注視していくことが、私たち納税者に求められています。 (出典: 森林 環境 税(Yahoo!ニュース))