日本国内で働くすべての納税者に関わる「所得税の基礎控除」。近年、いわゆる「年収103万円の壁」をめぐる政界・経済界での引き上げ議論が連日メディアを賑わせ、会社員からパート・アルバイト、個人事業主まで極めて高い関心を集めています。物価高が家計を直撃するなか、自分の手取りがどう変わるのか、税制改正の動向に注目が集まるのは必然と言えます。
現行の所得税法において基礎控除は原則48万円と定められていますが、給与所得控除との関係性や住民税との金額差、さらには高所得者に対する年収制限など、複雑なルールが絡み合っています。本稿では、2026年の最新視点から基礎控除の仕組み、確定申告や年末調整での書き方、そして税制改正議論の核心まで、現場取材の知見を交えて徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:現行の所得税における基礎控除額は原則48万円(住民税は43万円)であり、合計所得2,400万円以下であれば全額適用される。
- 要点2:「103万円の壁」は給与所得控除55万円と基礎控除48万円の合算であり、引き上げ議論の焦点は手取り向上と人手不足の解消にある。
- 要点3:年末調整や確定申告での申告漏れは増税に直結するため、正しい計算方法と配偶者控除との連動ルールを把握しておくことが不可欠。
【2026年最新】所得税の基礎控除はいくら?103万円の壁と引き上げ議論の真相

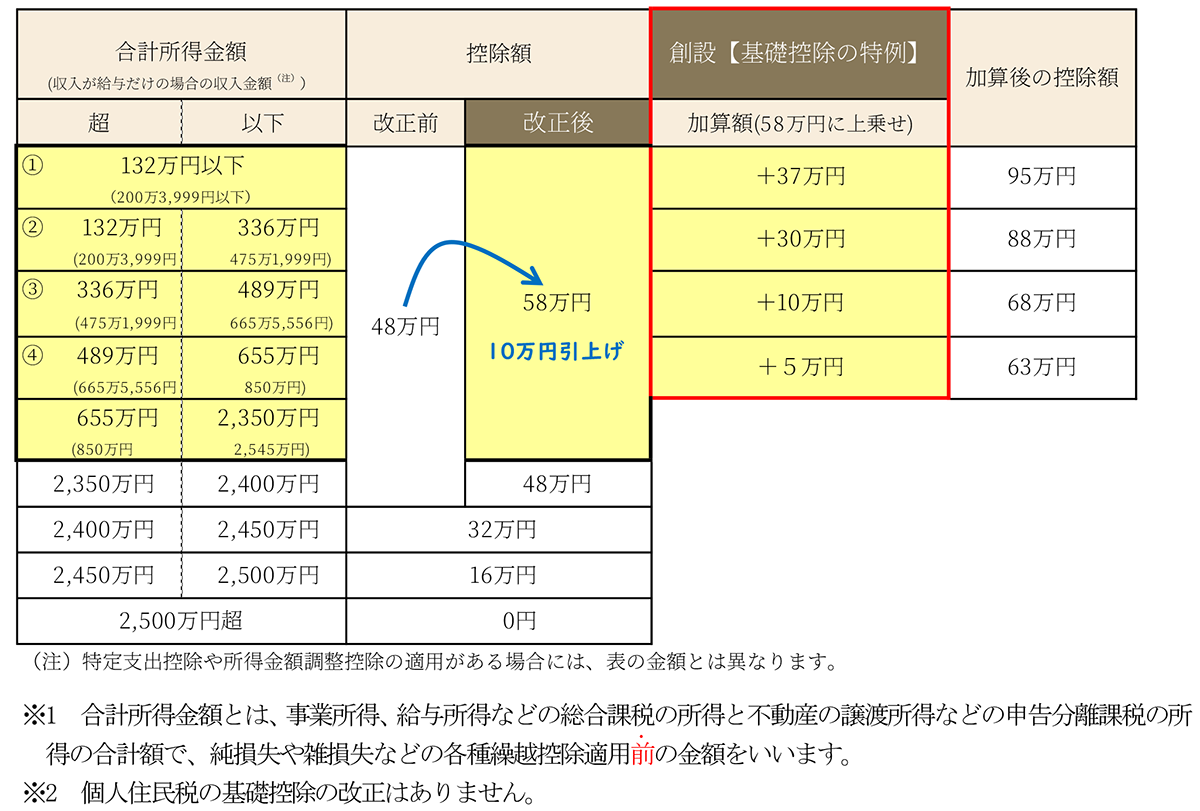
所得税の計算において、納税者本人の最低限の生活費を保障する趣旨から所得金額から無条件(一部高所得者を除く)に差し引かれるのが「基礎控除」です。2020(令和2)年度の税制改正以降、所得税の基礎控除は一律38万円から原則48万円へと引き上げられました。このとき同時に、給与所得控除が一律10万円引き下げられたため、一般的な給与所得者にとっては実質的な増減税が生じない設計とされました。
近年、国民的な論争を巻き起こしたのが所得税の基礎控除引き上げを巡る議論です。長らくパートや学生アルバイトが就労時間を抑制する要因となってきた「103万円の壁」は、給与所得控除の最低保障額55万円と基礎控除48万円を足した金額(55万円+48万円=103万円)を基準としています。物価上昇率に見合った非課税枠の拡大や、人手不足に悩む外食・小売業界からの規制緩和要請を受け、控除額を大幅に引き上げる構想が国会で激論を交わされました。
財務省の試算による税収減への懸念や自治体の財政負担というハードルが存在する一方、現役世代の手取りを増やす経済効果への期待は根強く残っています。税制改正の最新ニュースを追う際は、単なる非課税枠の拡大にとどまらず、社会保険料の壁(106万円・130万円の壁)との整合性がどう図られるかを注視する必要があります。
給与所得控除や住民税との決定的な違い|仕組みと計算方法を完全整理

税金の計算実務において、多くの人が混同しやすいのが「給与所得控除」と「基礎控除」、そして「所得税」と「住民税」における控除額のギャップです。
給与所得控除は会社員やパートなどの「給与所得者」にのみ認められた、いわばスーツ代や書籍代などの概算経費です。これに対し、基礎控除は事業所得者やフリーランスを含むすべての納税者に適用される人的控除となります。さらに注意すべきは、住民税の基礎控除額は43万円であり、所得税の48万円よりも5万円低く設定されている点です。そのため、年収が100万円を超えた時点で住民税(所得割・均等割)が発生するケースが少なくありません。
所得税の基礎控除の具体的な計算方法と各控除の相違点について、以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税の基礎控除 | 48万円(合計所得2,400万円以下) | 全所得者が対象 | 手取り算出の土台となる最重要控除。 |
| 住民税の基礎控除 | 43万円(合計所得2,400万円以下) | 所得税より5万円低い | 「103万円未満でも住民税通知が届く」原因。 |
| 給与所得控除 | 最低55万円〜最大195万円 | 給料収入に応じ段階変動 | 基礎控除と合算して「103万円の枠」を形成。 |
| 高所得者制限 | 年収約2,595万円(所得2,500万円)超で0円 | 2,400万円超から段階的減額 | 「金持ち増税」の一環として導入された制限。 |
年収2400万円の制限と配偶者控除の関係|知らないと損する適用要件

基礎控除はかつて誰にでも等しく適用される控除でしたが、2020年改正により基礎控除の年収制限(合計所得2,400万円超での逓減)が設けられました。合計所得金額が2,400万円(給与年収ベースで約2,595万円)を超えると控除額が段階的に減額され、2,500万円(給与年収約2,695万円)を超えると基礎控除そのものが0円になります。
また、世帯主の税負担に大きく影響するのが配偶者控除と基礎控除の関係です。配偶者控除(最大38万円)や配偶者特別控除を受けるためには、配偶者本人の合計所得金額が48万円以下(給与年収103万円以下)であることが要件となっています。つまり、配偶者がパート先で基礎控除(48万円)と給与所得控除(55万円)の範囲内に収まることで、配偶者自身の所得税が非課税になるだけでなく、世帯主側の控除も満額享受できる仕組みです。
ここで見落としがちなのが、世帯主側の年収制限です。世帯主の合計所得金額が900万円(年収約1,095万円)を超えると配偶者控除の額が減り始め、1,000万円(年収約1,195万円)を超えると適用対象外となります。夫婦双方の所得ボーダーラインを俯瞰してコントロールすることが、世帯全体での税負担軽減には欠かせません。
【実態検証】「働き控え」に悩む現場の生の声と社会構造のひずみ
税制上の基礎控除をめぐる議論は、机上の理論にとどまらず、日々の労働現場に深刻な影を落としています。都内の飲食店チェーン店長は、報道機関の取材に対し次のように苦しい胸の内を明かしています。
「毎年10月から12月にかけて、優秀な学生アルバイトやパートスタッフが『103万円を超えてしまうのでシフトを減らしてください』と申し出てきます。時給が上がったことで、以前より少ない労働時間で上限に達してしまい、年末の繁忙期に現場が回らなくなる事態が常態化しています」
SNSや知恵袋などのコミュニティ上でも、「働きたいのに税金や扶養を気にしてシフトを削らざるを得ない」「時給アップがかえって働きづらさを生んでいる」といった当事者の切実な投稿が溢れています。物価高対策として名目賃金を引き上げる政策が進む一方、税制上の控除枠が据え置かれてきたことで、労働供給を自ら締め付ける「制度のひずみ」が生じていたことが浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|確定申告・年末調整申告書の書き方
ネット上の情報では「年収103万円を1円でも超えたら莫大な税金が取られて損をする」といった極端な言説が散見されますが、これは明らかな誤解です。超過分に対してのみ税率(所得税5%〜+住民税10%)が課されるため、税金だけで手取りが逆転することはありません。真に注意すべきは、税金ではなく社会保険の扶養から外れる際の保険料負担です。
また、実務において確実に控除を適用させるためには、書類の正しい記載が必須となります。
【年末調整での基礎控除申告書の書き方】
会社員は、年末に勤務先へ提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」において、本人の「給与所得以外の所得を含めた合計所得金額の見積額」を算出・記入します。ほとんどの会社員は「2,400万円以下」の区分Aに該当し、基礎控除額の計算欄に48万円と記載してチェックを入れることで手続きが完了します。
【確定申告書での基礎控除の適用】
フリーランスや副業所得がある人が確定申告書を提出する場合、第一表の「基礎控除(㉓欄など)」に48万円(所得2,400万円以下の場合)を記入します。国税庁の「確定申告書作成コーナー」や会計ソフトを利用すれば、収入金額を入力するだけで自動計算されるため、計算ミスを防ぐ上でもデジタルツールの活用が推奨されます。
【プロの結論】手取り最大化とキャリア形成を見据えた働き方の判断基準
制度の枠組みを正しく理解した上で、読者は自身の働き方をどう選択すべきなのでしょうか。家庭環境やキャリア志向に応じた明確な判断基準を提示します。
【控除枠内(103万円以内)に抑えるべき人】
・学生で親の税法上の扶養親族(特定扶養控除など最大63万円の控除)に入っている人
・配偶者の勤務先から支給される「家族手当(配偶者手当)」の条件が年収103万円以下に設定されている世帯
・本業や学業、育児・介護に主軸を置き、労働時間を最小限に留めたい人
【枠を気にせず稼ぐべき人】
・社会保険(厚生年金・健康保険)に加入し、将来の年金受給額を手厚くしたい人
・年収150万円〜201.6万円の範囲内で「配偶者特別控除」を活用しつつ、世帯全体の可処分所得を最大化できる人
・長期的なスキルアップやキャリア形成を目指し、時間単価と総労働時間を伸ばしていきたい人
【所得税の基礎控除】に関するよくある質問(FAQ)
Q1:副業をしている場合、基礎控除は本業と副業の両方で48万円ずつ引けますか?
A1:引けません。基礎控除は納税者1人につき年間最大48万円と決まっています。確定申告の際、本業の給与所得と副業の所得(雑所得や事業所得)をすべて合算した「合計所得金額」から、1回のみ48万円を差し引いて課税所得を計算します。
Q2:アルバイト収入が100万円でした。所得税も住民税もゼロになりますか?
A2:所得税は非課税ですが、住民税は課税される可能性があります。所得税は年収103万円まで非課税ですが、住民税は給与所得控除55万円+住民税基礎控除43万円=98万円〜100万円(自治体の基準により異なる)を超えると課税対象となります。
Q3:確定申告で基礎控除を書き忘れた場合、税務署が自動で引いてくれますか?
A3:原則として申告書上の不備とみなされる恐れがあるため、自動適用を過信してはいけません。万が一記載を忘れて過大に税金を納めてしまった場合は、法定申告期限から5年以内であれば「更正の請求」を行って還付を受けることが可能です。
まとめ:税制改正の波を乗り越え賢く手取りを守る行動指針
所得税の基礎控除は、すべての生活者にとって税金の起点となる極めて重要な制度です。原則48万円という数字の背景には、住民税との差異や年収2,400万円の所得制限、配偶者控除との精緻な連動関係が存在しています。税制改正の議論が今後どのように着地しようとも、制度の基本構造を正確に把握しておくことが、過剰な「働き控え」による機会損失を防ぎ、家計の手取りを最大化させる確実な防衛策となります。 (出典: 所得税 基礎 控除(Yahoo!ニュース))