会社員と同じ感覚でポータルサイトの簡易シミュレーターを使い、思わぬ自己負担増に頭を抱えるフリーランスや自営業者が後を絶ちません。源泉徴収票で年収が確定する給与所得者と異なり、個人事業主の控除上限額は事業収入から経費、各種控除を差し引いた「課税所得」や「住民税所得割額」によって劇的に変動します。
売上の波や期末の設備投資、青色申告特別控除の適用有無によって、12月時点で見込んでいた上限額が大きくブレる構造的なリスクが存在します。本稿では、税理士への取材データや制度改定の動向を踏まえ、個人事業主がふるさと納税で損を出さないための精密な限度額計算プロセスと落とし穴の回避策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の上限額は「売上」ではなく経費・各種控除を引いた「住民税所得割額」の約20%が基準。
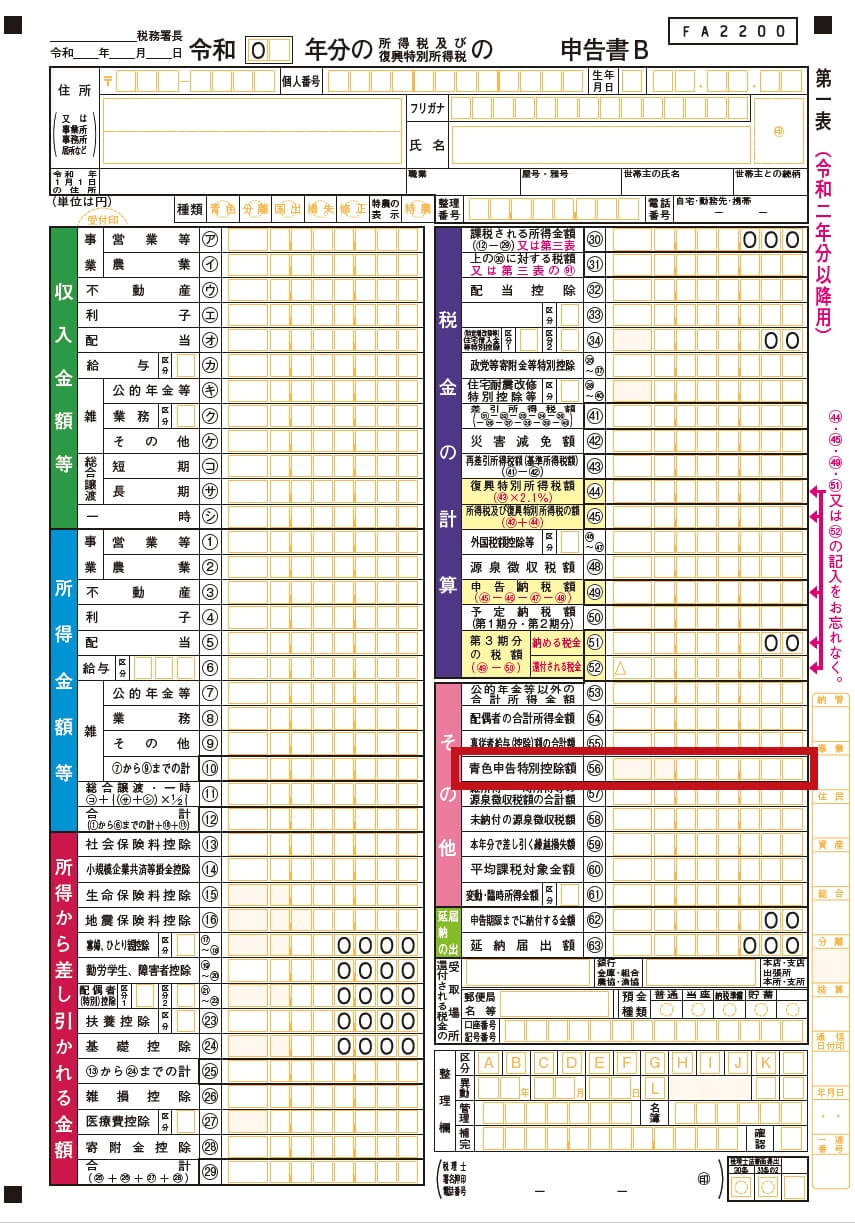
- 要点2:青色申告特別控除(最大65万円)や突発的な減価償却費の計上は上限額を引き下げるため年末の試算修正が必須。
- 要点3:確定申告を行う事業者はワンストップ特例が無効化されるため、申告書への正確な寄附金控除記載が不可欠。
【なぜ損する人が続出?】会社員と個人事業主の決定的な3つの違い

確定申告時期を迎えた個人事業主から毎年多く寄せられるのが、「シミュレーション通りに寄附したはずなのに自己負担が2,000円で収まらなかった」という悲痛な相談です。大手ポータルサイトの簡易ツールは給与所得者を前提に設計されているケースが多く、個人事業主特有の税額計算ステップを忠実に再現できていない事例が目立ちます。
根本的な原因は、課税の仕組みそのものの差異にあります。会社員は給与収入から給与所得控除が自動的に引かれますが、個人事業主は総収入金額から実際の必要経費を差し引いた「事業所得」がベースになります。ここでの認識のズレが、上限オーバーによる純粋な持ち出し(全額自己負担)を引き起こす最大の要因です。
特に注意すべき相違点を整理すると、以下の3要素に集約されます。
- 収入の確定時期:会社員は毎月の給与明細や11〜12月の年末調整でおおよその年収が確定するのに対し、事業主は12月31日の帳簿締めまで利益が変動する。
- 青色申告特別控除の影響:最大65万円の控除を適用すると所得税・住民税は安くなる反面、ふるさと納税の上限枠自体は縮小する。
- 経費・減価償却費の振れ幅:期末に駆け込みで購入したパソコンや備品を経費計上・減価償却すると、最終所得が圧縮されて限度額が下がる。
【2026年最新】個人事業主のふるさと納税限度額の精密な計算式と目安

自己負担2,000円を除いた全額控除を受けるための上限額は、その年に納める「住民税所得割額」を起点に算出されます。総務省が公表している地方税関係資料に基づくと、特例控除額の限度は住民税所得割額の20%と定められています。
実務で用いられる正確な上限額の計算式は次の通りです。
控除限度額 =(住民税所得割額 × 20%)÷(90% - 所得税率 × 1.021)+ 2,000円
ここで重要なのは、「所得金額」と「課税所得」を混同しない点です。所得金額(売上-経費-青色申告特別控除)から、さらに基礎控除や社会保険料控除などの「所得控除」を差し引いたものが課税所得であり、これに税率を掛け合わせて住民税所得割額が決定されます。
| 事業所得(売上-経費) | 青色申告(65万円控除) | 白色申告(控除なし目安) | 編集部の見解・リスク判定 |
|---|---|---|---|
| 300万円 | 約19,000円〜24,000円 | 約28,000円〜34,000円 | 社保控除額でブレ大。7〜8割目安が無難 |
| 500万円 | 約56,000円〜64,000円 | 約68,000円〜78,000円 | 所得税率10%帯。11月中旬に中間試算を推奨 |
| 700万円 | 約108,000円〜122,000円 | 約124,000円〜140,000円 | 所得税率20%帯。経費の突発計上に備え余裕を |
| 1,000万円 | 約210,000円〜235,000円 | 約230,000円〜255,000円 | 住宅ローン控除や共済掛金との併用管理が必須 |
※上記は単身または配偶者控除なし、国民健康保険・国民年金支払いを標準モデルとした推計値です。自治体独自の調整控除や各種控除の多寡により前後します。
【実態検証】利用者の生の声と現場目線で見えたリアル

SNSや税務相談窓口では、個人事業主特有の制度の罠にはまった体験談が毎年多数共有されています。実際にあったトラブルの典型例を分析すると、事業主ならではの特有の行動パターンが見えてきます。
Webデザイン業を営む30代男性のケースでは、「11月時点で売上が好調だったため、前年実績を参考に15万円分を寄附。しかし12月に業務用の高性能PCと周辺機器を約80万円分一括購入したことで事業所得が大幅に減少。結果的に上限枠が8万円まで落ち込み、差額の約7万円が単なる自腹の寄附になってしまった」という事例がありました。
また、会計ソフトとエクセルシミュレーションの連携不備によるミスも散見されます。前年の確定申告書Bの控えを見ながらエクセルに数値を打ち込む際、「所得金額の合計(第1表⑫)」と「課税される所得金額(第1表㉖)」を取り違えるという初歩的かつ致命的な入力ミスにより、上限額を3倍近く過大評価してしまう失敗パターンが報告されています。
一般に知られていない盲点とネットの誤解
インターネット上のマネー系ブログやSNSで拡散されている情報の中には、個人事業主の実態と乖離した誤解が数多く紛れ込んでいます。正確な知識でそれらを是正しておく必要があります。
誤解1:個人事業主もワンストップ特例を使えば確定申告の手間が省ける?
これは完全な誤りです。事業所得の確定申告を行う個人事業主は、ワンストップ特例の対象外となります。仮に自治体へワンストップ申請書を提出していたとしても、確定申告書を提出した瞬間にその申請はすべて無効化されます。確定申告書の第二表「住民税に関する事項」および第一表「寄附金控除」の欄に漏れなく記載しなければ、控除は一切適用されません。
誤解2:ふるさと納税を上限まで行えば国民健康保険料も安くなる?
「ふるさと納税で所得を圧縮すれば、翌年の国保料が下がる」という言説が一部で囁かれていますが、これも制度上の誤解です。国民健康保険料の算定基準となる「総所得金額等」は、寄附金控除を差し引く前の金額です。ふるさと納税によって所得税と住民税は控除されますが、国民健康保険料や介護保険料の引き下げ効果はありません。
誤解3:住宅ローン控除を利用しているとふるさと納税枠はゼロになる?
住宅ローン控除(住宅借入金等特別控除)との併用は可能です。特に個人事業主が確定申告を行う場合、所得税から引ききれなかった住宅ローン控除額は住民税(前年度課税所得の一定割合まで)から差し引かれます。ただし、住民税の特例控除額の上限(所得割額の20%)は住宅ローン控除適用前の所得割額をベースに判定されるため、枠が完全に消滅するわけではありません。とはいえ控除枠が縮小するケースはあるため、精密なシミュレーションが求められます。
【プロの結論】攻めの節税と上限割れを防ぐリスク管理の鉄則
個人事業主がふるさと納税のメリットを最大化しつつ、自己負担超過のリスクをゼロにするための実践的な判断基準を提示します。
ふるさと納税を満額活用すべき人の条件
- 年間の売上・経費が11月時点でほぼ確定しており、12月に大きな設備投資の予定がない
- 毎月の帳簿付けがリアルタイムで完了しており、最新の「青色申告決算書」の試算表が出力できる
- 小規模企業共済やiDeCo(個人型確定拠出年金)などの控除額が年間を通じて固定されている
慎重な寄附または枠のセーブが求められる人の条件
- 12月の売上変動が激しい業種(成果報酬型ビジネス、年末商戦依存型など)
- 決算間際にまとまった経費計上(PC購入、前払費用の一括計上など)を予定している
- 帳簿付けが後手に回っており、年間の最終利益の見通しが立っていない
プロの税務実務における鉄則は、「11月までにシミュレーション上限額の60〜70%を寄附し、残りの30%は12月25日前後に年間の最終利益を確定させてから駆け込みで決済する」という二段階アプローチです。この手順を踏むことで、事業の予期せぬ変動による上限割れ事故を確実に回避できます。
【ふるさと 納税 シミュレーション 個人 事業 主】に関するよくある質問(FAQ)
Q1:エクセルで自作シミュレーションを行う場合、どの数値を参照すれば良いですか?
A1:前年の確定申告書Bおよび青色申告決算書(または収支内訳書)を用意し、①「売上(収入金額)」、②「必要経費」、③「青色申告特別控除額」、④「各種所得控除(社会保険料・生命保険料・基礎控除など)」の4項目を正確に抽出してください。特に住民税の所得割額を算出する際は、所得税と住民税で基礎控除額(48万円 vs 43万円)などの控除差額が存在する点に留意が必要です。
Q2:小規模企業共済やiDeCoに加入していますが、限度額に影響はありますか?
A2:大きな影響があります。掛金全額が小規模企業共済等掛金控除として課税所得から差し引かれるため、節税になる一方でふるさと納税の控除上限額は引き下がります。シミュレーションツールを利用する際は、これらの年間支払予定額を「所得控除」の欄に必ず合算して入力してください。
Q3:赤字の事業年度や、所得が基礎控除以下の場合は利用できますか?
A3:寄附自体は誰でも可能ですが、所得税や住民税所得割が発生しない(非課税)状態の場合、税額控除を受けることができません。全額が純粋な自己負担(寄附)となるため、税制上の金銭的メリットを目的としたふるさと納税の利用は推奨されません。
まとめ:今後の動向と失敗しないための判断基準
個人事業主におけるふるさと納税は、単なる返礼品選びのイベントではなく、事業決算と一体となった高度なタックスプランニングの一環です。会社員向けの簡易ツールを鵜呑みにせず、自らの課税所得と住民税所得割額の構造を正しく把握することが最大の防衛策となります。
帳簿をこまめに更新して最新の着地予想利益を把握し、12月最終週に最終調整を行う堅実な運用を徹底することで、不要な持ち出しを完全に防ぎながら制度の恩恵をフルに享受できるでしょう。 (出典: ふるさと 納税 シミュレーション 個人 事業 主(Yahoo!ニュース))