年末が近づくにつれて盛り上がりを見せるふるさと納税ですが、個人事業主やフリーランスが一般的なポータルサイトの簡易ツールで寄付上限額を算出し、確定申告で思わぬ持ち出しに青ざめるトラブルが後を絶ちません。会社員とは異なり、個人事業主は「売上」ではなく経費や各種控除を差し引いた後の「事業所得」をベースに控除限度額が決まるため、計算のロジックが根本から異なります。
特に青色申告特別控除の有無や国民健康保険料の算定基準、前年度からの所得変動など、個人事業主特有の変数を正しく把握していないと、実質2,000円で済むはずの自己負担額が数万円単位の純粋な「持ち出し赤字」に転落するリスクを孕んでいます。本稿では、2026年最新の税制状況を踏まえ、確定申告書Bの控えを活用した精密な算出ステップから、各シミュレーターの賢い使い分けまでを徹底取材に基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員向けの簡易シミュレーターに「年商(売上)」を入力して試算すると、控除上限額を大幅に過大評価して自己負担が激増する。
- 要点2:上限額の鍵を握るのは「住民税所得割額」であり、青色申告特別控除65万円や経費の計上状況によって実際の限度額は大きく変動する。
- 要点3:個人事業主は原則として確定申告を行うため「ワンストップ特例」は無効化され、申告漏れを起こすと全額自腹になる落とし穴がある。
【会社員のツールで大損?】個人事業主が陥るふるさと納税シミュレーションの決定的な罠

ポータルサイトのトップページに配置されている「年収と家族構成を入れるだけ」の簡易計算ツールは、給与所得控除があらかじめ組み込まれた会社員専用の仕様です。税理士関係者への取材でも、「年商800万円の個人事業主が会社員の年収800万円と同じ枠で寄付を行い、翌年の確定申告で3万円以上の自己負担が発生した」という相談事例が毎年のように報告されています。
会社員の場合、収入に応じて自動的に給与所得控除が差し引かれますが、事業主は「売上(総収入金額)- 必要経費 = 事業所得」となります。たとえば同じ売上800万円であっても、仕入れや外注費などの経費が450万円かかっていれば、所得は350万円です。この状態で年収800万円の会社員と同じ枠(約12万円〜13万円)まで寄付してしまうと、上限枠を大幅にオーバーし、超過分は単なる割高な自治体への寄付金になってしまいます。
自己負担をきっちり2,000円に抑えるための鉄則は、売上ではなく課税所得金額の算出を厳密に行い、住民税の課税ベースを正確に導き出すことに尽きます。
【精密計算の構造】住民税所得割額から逆算する上限額の計算メカニズム

ふるさと納税による税金控除は、「所得税からの還付」と「翌年度の住民税からの控除(基本分・特例分)」の3階建て構造になっています。なかでも自己負担2,000円の枠を左右する限界ラインは、地方税法に定められた住民税所得割額の計算における「特例分の控除限度(所得割額の20%)」です。
実務上の計算式は以下の通りです。
個人事業主のふるさと納税上限額 = (住民税所得割額 × 20%) ÷ (90% - 所得税率 × 1.021) + 2,000円
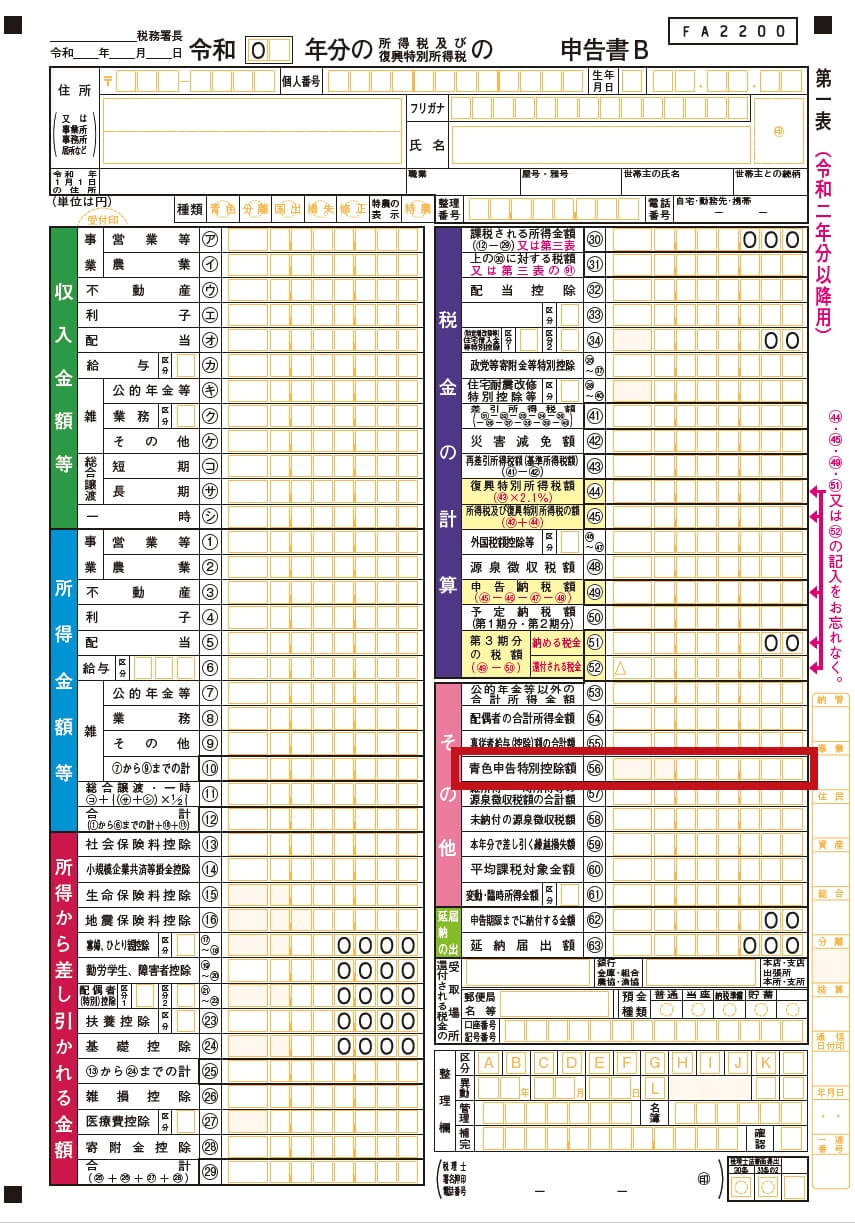
手元に前年度の確定申告書Bの控え(または最新の収支内訳書・月次決算データ)を用意できれば、精度は飛躍的に跳ね上がります。申告書第一表の「課税される所得金額(第30番)」に住民税率(基本10%)を掛け合わせ、税額控除などを調整することで住民税所得割額の概算が可能です。
さらに見落とせないのが青色申告特別控除65万円(電子申告または電子帳簿保存を行っている場合)のインパクトです。この65万円の控除は所得金額そのものを圧縮するため、所得税・住民税を節約できる一方で、実は「ふるさと納税の控除上限額を数千円〜1万5,000円程度押し下げる」という相関関係を持っています。節税としては青色申告特別控除を使うのが圧倒的正解ですが、寄付上限枠の計算時はこの圧縮後の所得で試算しなければなりません。
【2026年最新目安】個人事業主のふるさと納税限度額早見表

経費率や家族構成によって変動しますが、単身または共働き配偶者控除なし・青色申告特別控除65万円を適用した事業主をモデルケースとして、所得別の目安を整理しました。日々の試算比較にお役立てください。
| 事業所得(売上-経費) | 詳細・数値データ(控除上限目安) | 一般的な基準・相場(会社員同額面) | 編集部の見解・評価 |
|---|---|---|---|
| 300万円 | 約28,000円 〜 32,000円 | 約28,000円(給与年収300万) | 社会保険料の実支払額によって上下するため、まずは安全圏の2.5万円を目安にするのが賢明。 |
| 500万円 | 約61,000円 〜 67,000円 | 約61,000円(給与年収500万) | 小規模企業共済やiDeCoへの拠出額が大きい場合、上限がさらに下がる点に注意が必要。 |
| 700万円 | 約108,000円 〜 116,000円 | 約108,000円(給与年収700万) | 所得税率が20%から23%へと移行する境界付近。税率の切り替わりで控除倍率が微小に変化する。 |
| 1,000万円 | 約176,000円 〜 188,000円 | 約176,000円(給与年収1,000万) | 事業税や各種控除のブレが大きくなるゾーン。12月上旬までの概算確定が必須。 |
※上記は基礎控除および社会保険料控除を一般的な水準で算定したふるさと納税限度額計算2026年最新シミュレーションの参考値です。住宅ローン控除や医療費控除、扶養親族の状況により変動します。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、確定申告期のコミュニティを調査すると、個人事業主特有の切実な声が数多く散見されます。
「12月に入ってから大きな駆け込み発注があり、急遽売上が伸びたけれど経費もかさんで結局上限が読めない」「去年と同じ感覚で寄付したら、売掛金の回収ズレで年内所得が下がり、4万円分オーバーして完全な自腹になった」といった嘆きは毎年の風物詩です。会社員のように源泉徴収票で年末調整の着地点が事前に見えない個人事業主ならではの苦悩が浮き彫りになっています。
また、会計ソフトに入力している数字とふるさと納税ポータルの数字の連携に戸惑うユーザーも目立ちます。実際に現場で多くの事業主をサポートするFPは、「12月20日頃までの着地見込みを元に、上限ギリギリを攻めずに試算結果の85%〜90%程度で寄付を留めておくのが、精神衛生上もっとも安全な運用」と口を揃えます。
一般に知られていない盲点とネットの誤解
ネット上の情報や解説動画の中には、事業主が鵜呑みにすると危険な誤解が放置されているケースがあります。特に注意すべき2つの重大な盲点を検証します。
盲点1:個人事業主ワンストップ特例の落とし穴
「自治体数が5カ所以内なら、ワンストップ特例申請書を送れば確定申告で書かなくていい」という言説は、会社員だけに許された特例です。個人事業主は本業のために確定申告書を提出します。税法上、確定申告書を提出した時点で、過去に申請したすべてのワンストップ特例申請は法的に無効化されます。
つまり、自治体へ申請書を送っていたとしても、確定申告書Bの「寄附金控除」欄に受領証明書の内容を記載して申告しなければ、控除は1円も適用されません。「申請書を出したから申告書には書かなかった」というミスによる控除漏れが非常に多発しています。
盲点2:国民健康保険料への影響についての誤解
「ふるさと納税をたくさんすれば、翌年の国民健康保険料が安くなるのでは?」という質問が頻繁に寄せられますが、これは完全な誤解です。国民健康保険料の算定基準となる「賦課期日における前年所得(旧ただし書き所得)」では、寄附金控除は差し引かれません。ふるさと納税でどれだけ寄付を行っても、翌年度の国民健康保険料への影響(保険料の減額効果)はゼロです。
【プロの結論】ツール選定と失敗しないための判断基準
個人事業主が安全かつ的確に寄付上限額を見極めるには、利用するシミュレーターの選定と「時期に応じた寄付戦略」の2軸で判断することが不可欠です。
シミュレーターの使い分け
大手ポータルサイトの中でも、楽天ふるさと納税詳細版シミュレーターは個人事業主向けの入力項目が比較的整っており、事業所得や青色申告控除、各種所得控除を細かく指定できるため利便性に優れています。一方、複雑な減価償却資産の購入や売掛の変動が大きい事業主は、自作のふるさと納税シミュレーションエクセル計算シートを用意するか、マネーフォワードやfreeeなどのクラウド会計ソフト内で自動試算される控除目安額を直接参照するのが最も確実です。
向いている人・慎重になるべき人の判断基準
【上限まで積極的に活用すべき人】
月次の売上・経費が極めて安定しており、11月時点で年間の事業所得がブレ幅5%以内で予測できる事業者。過去数年の確定申告書控えを手元に置き、各種控除の金額が確定している場合は、限度額早見表の上限90%を目安にフル活用する価値があります。
【12月の駆け込みを控えるべき人】
売上が期末の納品状況や検収タイミングに左右される業種、あるいは年末に高額なPC・機材の経費購入を予定している事業者です。経費が増えれば事業所得が減り、そのぶん上限枠も縮小します。着地が読めない場合は、確実に読めている最低限の所得ラインで12月中に寄付し、無理に満額を狙わない姿勢がリスクマネジメントとなります。
【ふるさと 納税 個人 事業 主 シミュレーション】に関するよくある質問(FAQ)
Q1:赤字(事業所得がゼロまたはマイナス)の場合はふるさと納税を利用できますか?
A1:寄付自体は自由に行えますが、課税される所得がないため税金からの還付・控除を受けることはできません。全額が自己負担(純粋な寄付)となるため、税制上のメリットを期待する場合はおすすめできません。
Q2:住宅ローン控除を受けていますが、ふるさと納税の上限枠に影響しますか?
A2:影響する場合があります。確定申告において住宅ローン控除を所得税から引ききれず住民税からも控除している場合、ふるさと納税の特例分控除と枠を取り合う形になり、上限額が下がることがあります。詳細シミュレーターで住宅借入金等特別控除の額を含めて試算してください。
Q3:年内の売上や経費が12月31日まで確定しない場合、いつ寄付するのが最適ですか?
A3:12月中旬時点の「堅めに見積もった最低所得」をベースに試算し、算出された上限額の7〜8割程度にとどめて寄付を完了させるのが最も安全です。ふるさと納税の決済完了日が受領日となるため、12月31日の日付変更前までに決済を完了させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税は、返礼品を通じて各地の魅力を享受できる魅力的な制度ですが、個人事業主にとっては「年間の事業決算予測」と表裏一体の税務アクションです。会社員向けの単純計算に惑わされず、青色申告特別控除や経費の数値を正しく反映させたシミュレーションを行うことこそが、失敗を防ぐ唯一の防壁となります。
確実な数字を把握した上で、余裕を持った枠配分を行い、地域の応援と事業の節税効果を両立させたスマートな納税戦略を実践してください。 (出典: ふるさと 納税 個人 事業 主 シミュレーション(Yahoo!ニュース))