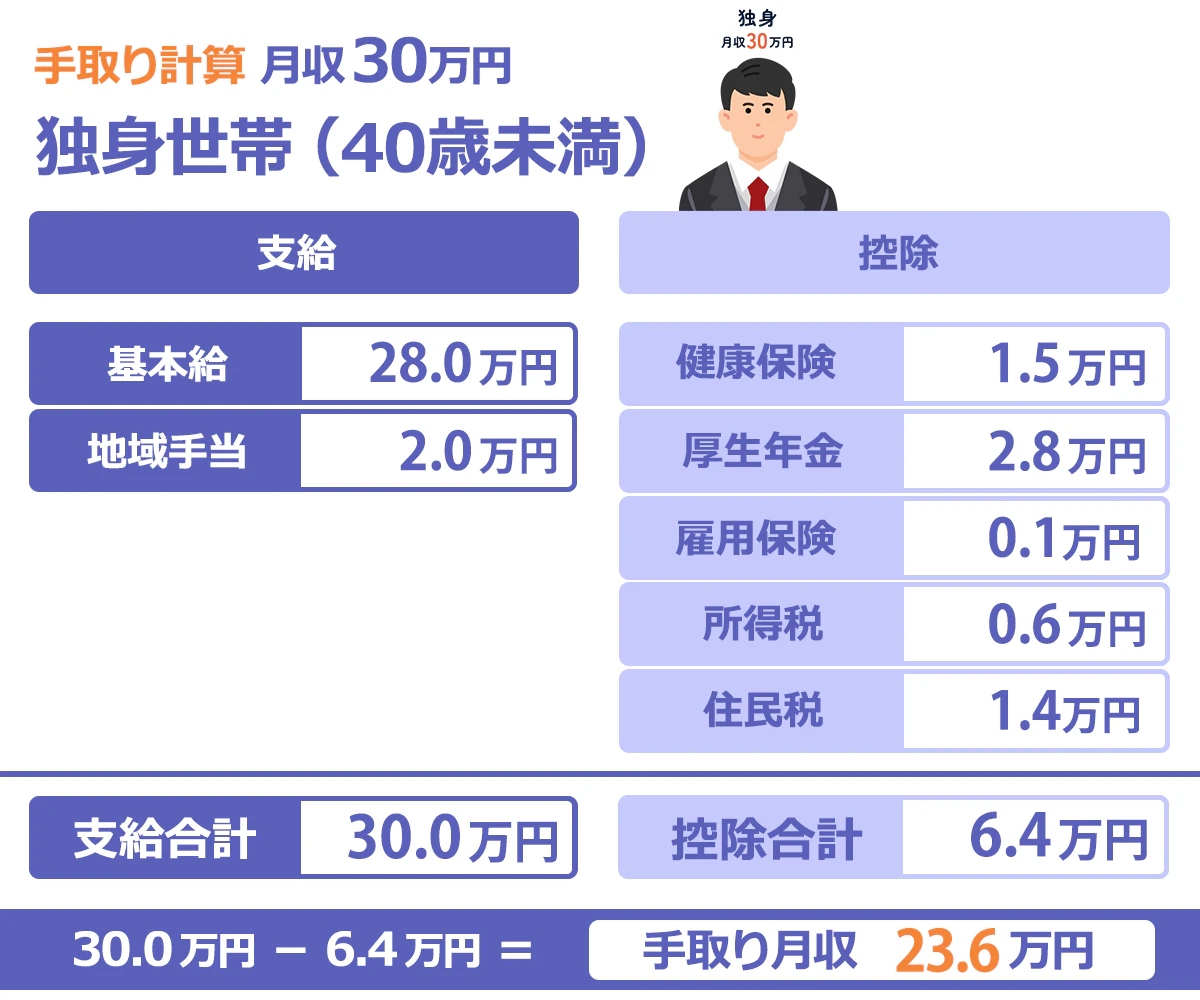
毎月の給与明細を開いたとき、「手取り30万円」という数字はひとつの大きな節目として意識されます。20代・30代のビジネスパーソンにとっては昇進やキャリアアップの手応えを感じる基準であり、転職活動における希望条件としても頻繁に挙げられる水準です。
しかし、物価高や社会保険料の負担感が続く2026年現在、ネット上では「手取り30万あれば贅沢できる」という声がある一方で、「子育て世帯だと毎月カツカツで貯金ができない」という悲鳴にも似た意見が錯綜しています。本稿では、手取り30万円の正確な額面年収や税金の内訳、世帯構成別のリアルな生活実態から適正な家賃・住宅ローン目安まで、最新データを基に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り月給30万円を得るための額面年収は約460万〜580万円(ボーナスの有無や扶養状況で変動)。
- 要点2:独身の一人暮らしなら毎月5万〜8万円以上の貯金が可能だが、家族4人の子育て世帯では固定費の工夫がないと家計は逼迫する。
- 要点3:住居費(家賃・住宅ローン)は手取りの25〜28%(約7.5万〜8.5万円)に抑えることが、長期的な資産形成と家計防衛の分水嶺となる。
【2026年最新】手取り30万円の額面年収はいくら?税金と社会保険料の控除内訳

会社員の手取り額は、支給総額(額面給与)から「所得税」「住民税」「社会保険料(健康保険・厚生年金・雇用保険・介護保険等)」が天引きされた後の金額です。一般的に手取り額は額面給与の約75〜80%と試算されます。
2026年の税制および社会保険料率を前提とした手取り計算シミュレーションによると、毎月の手取り30万円を手にするために必要な額面月給は約38万〜40万円となります。これを年収換算すると、賞与体系によって以下のような違いが生じます。
- ボーナスなし(年俸制など)の場合:額面年収 約460万〜480万円
- ボーナスあり(年間給与3〜4ヶ月分支給)の場合:額面年収 約520万〜580万円
厚生労働省「賃金構造基本統計調査」および国税庁「民間給与実態統計調査」の傾向を見ると、日本の給与所得者の平均年収(約460万円前後)と同等か、やや上位に位置する層です。月給ベースで額面約39万円の場合、毎月の控除額は社会保険料が約5.8万円、所得税が約1.1万円、住民税が約1.9万円となり、合計で約8.8万〜9.2万円ほどが差し引かれます。
【世帯別データ比較】手取り30万円の生活レベルと家計支出シミュレーション

手取り30万円という収入がもたらす生活のゆとりは、世帯人数と固定費のバランスによって劇的に変化します。単身者、共働き夫婦(片側の収入)、子ども2人の家族4人世帯におけるリアルな家計内訳を比較したデータが以下の通りです。
| 支出項目 | 一人暮らし(独身) | 夫婦二人暮らし | 家族4人(未就学児〜小学生) |
|---|---|---|---|
| 住居費(家賃・ローン) | 85,000円 | 95,000円 | 95,000円 |
| 食費 | 45,000円 | 65,000円 | 80,000円 |
| 水道光熱費 | 12,000円 | 20,000円 | 26,000円 |
| 通信費・サブスク | 10,000円 | 15,000円 | 18,000円 |
| 日用品・消耗品費 | 6,000円 | 10,000円 | 15,000円 |
| 教育費・習い事 | 0円 | 0円 | 30,000円 |
| 交際費・娯楽・小遣い | 45,000円 | 35,000円 | 20,000円 |
| 保険・医療費・車維持費 | 12,000円 | 20,000円 | 10,000円(車なし想定) |
| 毎月の貯金額(残金) | +85,000円 | +40,000円 | +6,000円 |
【実態検証】「贅沢できる」と「カツカツ」に二極化する現場のリアル

SNSやコミュニティサイト(Yahoo!知恵袋や発言小町等)に寄せられる一次情報を精査すると、手取り30万円に対する体感温度は置かれたライフステージによって真っ二つに分かれています。
一人暮らしの単身者からは「自炊を適度にしつつ、趣味や外食にもお金を使えて毎月6万〜8万円は自然と貯金できる」「新NISAでの積立投資に回す余裕が十分にある」といったポジティブな声が大半を占めます。都内であれば1K〜1LDKの利便性の高い賃貸物件に住みながら、年1〜2回の国内・海外旅行を楽しむ余裕が生まれる水準です。
一方で、夫婦と子ども2人を抱える世帯主からは「スーパーで特売品を選び、外食を月1回に抑えても毎月赤字スレスレで全く贅沢ができない」という深刻な告白が目立ちます。特に地方在住で自家用車が2台必須の環境や、子どもの塾通いが始まる小学校高学年以降になると、学資保険や車維持費(ガソリン代・自動車税・車検・任意保険等で月3万〜4万円)が重くのしかかり、賞与がない場合は貯金の取り崩しを余儀なくされるケースも珍しくありません。
一般に知られていない盲点とネットの誤解|失敗を招く3つの罠
手取り30万円の家計管理において、多くの人が陥りがちな構造的リスクが存在します。ネット上の安易な「手取り30万円なら大丈夫」という言説に惑わされないための注意点です。
1. 家賃相場の設定ミス(「手取りの3分の1」神話の崩壊)
昔から「家賃は月収の3分の1まで」と言われてきましたが、手取り30万円における10万円の家賃は、単身者であっても固定費過多になる危険を孕んでいます。近年の電気代・ガス代の高騰や日用品の物価上昇を考慮すると、適正な家賃目安は手取りの25〜28%(約7.5万〜8.5万円以内)に設定するのが現代の防衛セオリーです。
2. 住宅ローン借入可能額と返済可能額の乖離
額面年収500万円前後を基準にすると、金融機関の審査上は3,800万〜4,500万円程度の住宅ローン融資枠が通ることがあります。しかし、変動金利の将来的な上昇局面や将来の教育費ピークを見据えた場合、手取り30万円世帯の安全な住宅ローン返済額は毎月7万〜8.5万円(借入目安2,800万〜3,300万円程度)です。上限いっぱいの借り入れは将来の家計破綻を招きます。
3. 見えない固定費「車維持費」の過小評価
車両本体のローンに加えて、駐車場代、任意保険料、車検積立、ガソリン代などを合計すると、普通車1台の維持には毎月平均3.5万〜4.5万円が消えていきます。手取り30万円世帯にとって、この出費は手取りの約13〜15%を占める巨大な固定費であり、都市部であればカーシェアへの切り替えなどを真剣に検討すべき分岐点となります。
【プロの結論】家計行動経済学の視点から見出すべき教訓と判断基準
行動経済学における「ライフサイクル仮説」や「メンタル・アカウンティング(心の会計)」の観点から見ると、手取り30万円は「中途半端な余裕」が最も浪費を誘発しやすい危険なゾーンと位置づけられます。「給料が上がったから」と生活水準(ラチェット効果)を一度上げてしまうと、収入が減少した際に生活を戻すことが極めて困難になります。
手取り30万円でゆとりを持って暮らせる人の条件
- 独身、または共働きで世帯手取りが合算45万円以上ある世帯
- 住居費を8万円以下に抑えられている、または社宅・家賃補助制度が手厚い環境
- 自家用車の保有台数を0〜1台に抑制できている
- 先取り貯金として毎月3万〜5万円以上を自動的に投資・貯蓄へ回す習慣がある
家計の抜本的見直し・改善が急務となる人の条件
- 単一の収入源(片働き)で配偶者と子ども2人以上を養っている
- 家賃や住宅ローン返済額が毎月10万円を超えている
- 普通車を2台以上所有しており、日々の移動手段が完全に車に依存している
- ボーナス支給を前提に毎月の赤字を補填する自転車操業に陥っている
【手取り 30 万】に関するよくある質問(FAQ)
Q1:手取り30万円で一人暮らしをする場合、いくら貯金するのが理想ですか?
A1:家賃を8万円前後に抑えている場合、手取りの20〜25%に相当する毎月6万〜7.5万円が理想的な貯蓄目安です。ボーナスがある場合は年間100万〜150万円規模の資産形成が十分に狙えます。
Q2:手取り30万円の片働きで家族3〜4人を養うのは無理がありますか?
A2:不可能ではありませんが、外食や趣味の制限、公立学校前提の教育プランなど徹底した家計管理が必要です。子どもが小学校中学年以降になると教育費が増加するため、配偶者のパート就労(月8万〜10万円)等による世帯年収の底上げを検討するのが堅実です。
Q3:手取り30万円で組める無理のないマイホーム購入予算はいくらですか?
A3:毎月の返済額を8万円前後に抑える場合、金利情勢にもよりますが借入金額は2,800万〜3,200万円程度が安全圏です。頭金を物件価格の10〜20%用意することで、将来の金利変動リスクを大幅に軽減できます。
まとめ:手取り30万円を活かして将来の経済的安定を掴むために
手取り30万円という収入は、一人暮らしであれば十分な自己投資と資産形成を両立できる豊かな水準です。一方で、子育て世帯や車を保有する家庭においては、無計画な消費を続けるとあっという間に家計が圧迫されるシビアな境界線でもあります。
大切なのは、「手取り30万円あるから安心」と過信するのではなく、住居費・保険料・車関連費といった固定費を徹底的に最適化することです。毎月の確実な先取り貯金と新NISAなどを活用した資産運用を組み合わせることで、将来の変化に揺るがない盤石な家計基盤を築いていきましょう。 (出典: 手取り 30 万(Yahoo!ニュース))