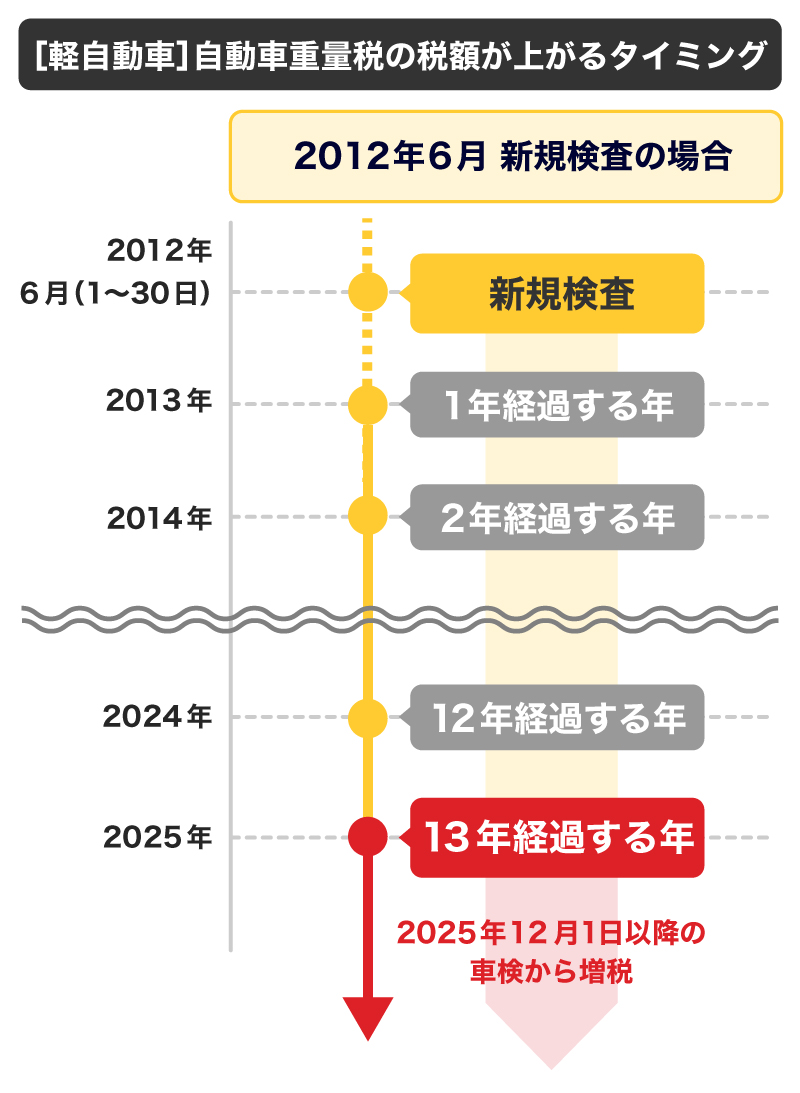
毎年5月に届く自動車税の納税通知書を開き、「なぜか税額が跳ね上がっている」と驚いた経験を持つドライバーは少なくありません。新車登録から一定の年数が経過した車両に課される「自動車税の重課税制度」は、長年乗り続けてきた愛車家にとって極めて重い家計の負担となっています。
ガソリン車は13年、ディーゼル車は11年を経過すると税率が約15%(軽自動車は約20%)割増となる仕組みですが、その具体的な算出根拠や、重量税との二重の負担増については詳しく知られていないのが実情です。本稿では、2026年時点の最新早見表とともに、増額の真相や重課を回避するための実践的な選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ガソリン車・軽自動車は13年超、ディーゼル車は11年超で自動車税が約15〜20%増額される。
- 要点2:車検時には自動車重量税も13年超・18年超で段階的に跳ね上がり、維持費全体の急増を招く。
- 要点3:一般的なハイブリッド車やEVは重課の対象外であり、初度登録年月を起点とした乗り換え計画が有効な回避策となる。
【なぜ13年超で高くなる?】自動車税重課の理由と「グリーン化特例」の真相

長く大切に車に乗ることが環境保全やリサイクルに繋がるという感覚がある一方、税制上は「古い車ほど環境負荷が高い」と判断されます。この格差を生み出しているのが、2001年度に導入されたグリーン化特例(重課措置)です。
排出ガス中の大気汚染物質や二酸化炭素(CO2)の排出量は、自動車製造技術の進歩に伴って劇的に改善されてきました。国は「排出ガス性能や燃費性能に優れた新車への乗り換え」を促す経済的インセンティブとして、旧型車両への税負担を意図的に重く設定しています。
とりわけディーゼル車に対しては、粒子状物質(PM)や窒素酸化物(NOx)の排出抑制を急ぐ目的から、ガソリン車よりも2年早い初度登録から11年超の段階で重課が適用される仕組みが定着しました。愛着を持って手入れを続けているオーナーにとっては理不尽に感じられる側面もありますが、現行法規上は環境政策の一環として厳密に運用されています。
【2026年最新】自動車税・軽自動車税の重課税早見表|排気量別の負担額

実際に13年を経過すると、どれほどの金額が上乗せされるのか。自家用乗用車の排気量別税額および軽自動車税の比較一覧は以下のとおりです。
| 排気量・区分 | 通常税額(年額) | 13年超の重課税額(約15%増) | 年間差額 |
|---|---|---|---|
| 軽自動車(乗用・自家用) | 10,800円 | 12,900円(約20%増) | +2,100円 |
| 1.0L以下 | 29,500円 | 33,900円 | +4,400円 |
| 1.0L超〜1.5L以下 | 34,500円 | 39,600円 | +5,100円 |
| 1.5L超〜2.0L以下 | 39,500円 | 45,400円 | +5,900円 |
| 2.0L超〜2.5L以下 | 45,000円 | 51,700円 | +6,700円 |
| 2.5L超〜3.0L以下 | 51,000円 | 58,600円 | +7,600円 |
| 3.0L超〜3.5L以下 | 58,000円 | 66,700円 | +8,700円 |
| 4.0L超〜4.5L以下 | 76,500円 | 87,900円 | +11,400円 |
| 6.0L超 | 111,000円 | 127,600円 | +16,600円 |
※2019年10月1日以降に新車登録された車両は恒久減税後の本則税率が適用されますが、現時点で13年超を迎える旧年式車は減税前の旧標準税率(例:1.5L超〜2.0L以下=39,500円)をベースに約15%が加算されます。
【車検費用増額の真相】自動車税だけじゃない!重量税「13年・18年の壁」

維持費の高騰に直面するドライバーを悩ませる真の要因は、毎年納める自動車税(種別割)だけにとどまりません。車検時に2年分をまとめて納付する自動車重量税にも、さらに過酷な重課措置が組み込まれています。
自動車重量税は、新車登録から13年経過時に一段階上がり、さらに18年経過時にもう一段階引き上げられます。車両重量1.5トンの一般的な普通乗用車を例にとると、以下のような負担推移を辿ります。
- 通常時(エコカー外):24,600円(2年分)
- 13年経過後:34,200円(約39%アップ)
- 18年経過後:37,800円(約54%アップ)
13年超の車検時には、重量税の上乗せ(+9,600円)と自動車税の重課(2年分で1万円〜2万円超)、さらに経年劣化に伴うゴムブッシュや消耗部品の交換費用が重なります。「13年目の車検代が急に高くなった」と感じる背景には、税制とメンテナンスコストの双方が同時に跳ね上がる明確な構造が存在します。
【対象外・例外規定】ハイブリッド車は重課税の対象外?電気自動車との違い
13年が経過したすべての車両が増税対象になるわけではありません。環境負荷の低減に寄与する一部の車両区分には、重課の適用除外措置が設けられています。
代表的な例がハイブリッド車(ガソリンHV)です。トヨタのプリウスやアクアなどの一般的なハイブリッド乗用車は、登録から13年が経過しても自動車税の約15%重課は免除されます(※ただし重量税は初度登録時の燃費基準達成度によって扱いが異なる場合があります)。
そのほか、以下の次世代自動車も自動車税の重課対象外として扱われます。
- 電気自動車(EV)
- 燃料電池自動車(FCV)
- プラグインハイブリッド自動車(PHEV)
- 天然ガス自動車(CNG車)
愛車の正確な起算点を知るには、車検証に記載されている「初度登録年月(軽自動車は初度検査年月)」を確認します。この年月から12年11ヶ月が経過した後の自動車税賦課期日(毎年4月1日現在)を迎えると、重課の通知が届く仕組みです。
【重課税を回避する決定策】乗り続けるべきか?乗り換えの損益分岐点
税負担の増加を避けるためには、愛車の現在価値と将来発生する維持費を天秤にかけた戦略的な判断が求められます。
まず検討すべきは、「13年目の車検を通す前の売却」です。中古車市場において、13年超の車両は国内需要が一段下がる傾向にあり、下取りや買取査定額が急落する分水嶺となります。車検費用と自動車税の重課分を合わせると、2年間で5万〜10万円以上の追加出費となるため、査定価格が付くうちに手放すことは経済合理性にかなった手法です。
一方で、年間走行距離が短く車両自体のコンディションが良好な場合、年間数千円〜1万円程度の税金増額のために数百万円の新車を購入するのは、トータルコストの観点から必ずしも得策とは言えません。年間維持費の増分と、乗り換えによって生じる車両購入代金(ローン・諸経費)のバランスを慎重に比較検討することが肝要です。
【自動車税の重課税】に関するよくある質問(FAQ)
Q1:13年経過の正確なタイミングはいつですか?車検の満了日と同じですか?
A1:車検満了日ではなく、車検証記載の「初度登録年月」を基準に計算します。たとえば初度登録が2013年5月の場合、13年経過は2026年5月となります。自動車税は4月1日時点の所有者に課されるため、このケースでは2027年度(2027年5月納付分)から重課が始まります。
Q2:中古車を購入した場合、13年のカウントはどうなりますか?
A2:自分が中古車を購入・名義変更した日ではなく、その車両が日本国内で「最初に新車登録された初度登録年月」から通算してカウントされます。中古車選びの際は、車検証の初度登録年月を必ず確認してください。
Q3:一時抹消登録(ナンバー返納)していた期間は13年に含まれますか?
A3:抹消登録されていた期間があっても、原則として初度登録年月からの経過期間で機械的に判定されるため、保管期間によって13年のカウントが先延ばしされることはありません。
まとめ:愛車の維持費を見直す契機と2026年からの賢いカーライフ
自動車税の13年重課は、環境配慮型車両への移行を促す国の強力な施策であり、ドライバー個人が制度自体の適用を免れることはできません。しかし、車検証の初度登録年月を把握し、重量税の13年・18年の壁を見据えることで、最も家計にダメージを与えない立ち回りが可能になります。
愛車への愛着と毎年の維持コストを客観的に比較し、乗り続けるか、減税恩恵を受けられるエコカーや高年式車へシフトするか。13年という節目を維持費最適化の契機として捉える視点が求められています。 (出典: 重 課税 自動車 税(Yahoo!ニュース))