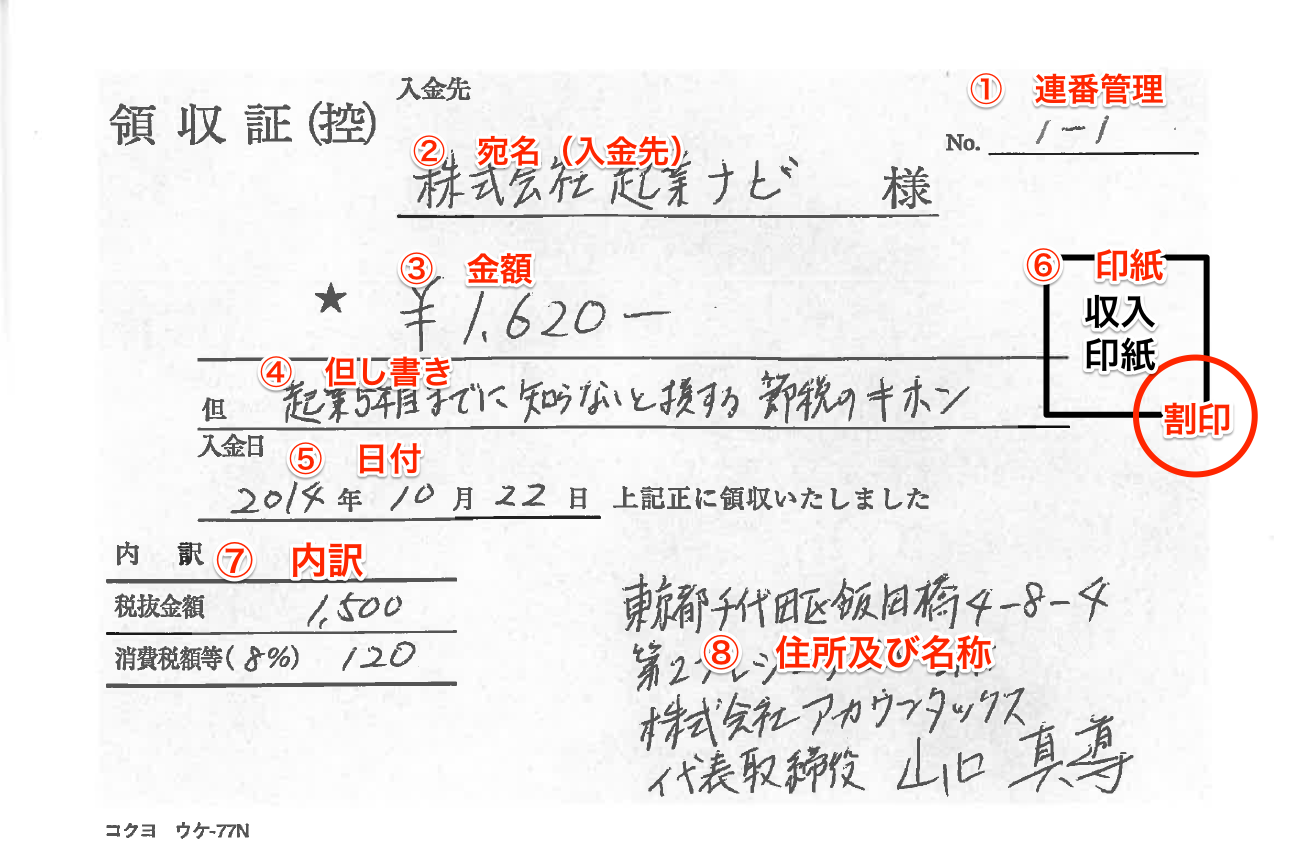
店舗での接客時や出先での急な金銭授受において、市販の伝票を用いた手書き領収書を発行する場面は依然として多く存在します。民法第486条により、金銭の弁済を行った側は受領者に対して受取証書(領収書)の交付を請求できる権利が定められており、手書きであっても法的効力に一切の違いはありません。
しかし、取引の透明性が厳格に問われる現在、形式的な不備や不適切な記述が残された手書き領収書は、受け取った側の税務調査における経費否認リスクに直結します。宛名や但し書きの曖昧な処理、インボイス制度への対応不備など、現場の些細な怠慢が重大な税務トラブルへ発展するケースも少なくありません。本稿では、最新の税制要件に完全準拠した手書き領収書の正確な作成手順と、実務で絶対に外せない防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書でも法的効力は有効だが、インボイス制度下では「適格請求書発行事業者の登録番号」と「税率ごとの区分記載」が必須要件となる。
- 要点2:昔ながらの「上様」「お品代」表記は税務調査で否認されるリスクが高く、正式な会社名と具体的な品目の明記が実務上の鉄則である。
- 要点3:税抜5万円以上での収入印紙貼付、改ざん防止記号(「¥」「-」「※」)の徹底、訂正印や再発行管理のルール遵守が信用維持の防壁となる。
【2026年最新】手書き領収書の基本ルールとインボイス制度(適格簡易請求書)の必須記載事項

手書きの領収書を作成する際、まず押さえるべきは「誰が・いつ・誰から・いくら受け取り・何に対する対価なのか」という商取引の基本5要素です。これらに加え、消費税の仕入税額控除を適用するためには、インボイス制度に即した記載が欠かせません。
小売業、飲食業、タクシー業、駐車場業など、不特定多数の顧客を対象とする事業者は、記載事項を一部簡略化した「適格簡易請求書(簡易インボイス)」として手書き領収書を発行することが認められています。国税庁のガイドラインに基づき、手書き領収書に盛り込むべき必須項目は以下の通りです。
- 書類の作成者の氏名または名称および登録番号:店舗名や会社名に加え、「T+13桁の数字」からなる登録番号を記載(ゴム印の押印でも可)。
- 課税資産の譲渡等を行った年月日:実際に金銭を受け取った正確な日付。
- 課税資産の譲渡等に係る資産または役務の内容:購入された商品や提供したサービスの内容(軽減税率対象である場合はその旨も明記)。
- 税率ごとに区分して合計した対価の額(税込または税抜):10%対象と8%対象の金額を明確に分けて記載。
- 税率ごとに区分した消費税額等または適用税率:簡易インボイスの場合は「適用税率」または「税率ごとの消費税額」のいずれかを記載。
- 書類の交付を受ける事業者の氏名または名称:簡易インボイスでは省略が認められていますが、通常の適格請求書とする場合や顧客の社内規定に対応する場合は正式名称を記載。
市販の手書き領収書用紙を使用する場合、あらかじめ「登録番号欄」や「消費税の内訳欄(10%・8%)」が印刷された新様式の複写式伝票を用意することが、現場での記載漏れを構造的に防ぐ最も確実な手段となります。
宛名「上様」や但し書き「お品代」は危険?税務調査で否認されるリスクと正しい実務

長年、日本の商習慣として定着していた「上様」という宛名や、「お品代」という但し書きですが、これらを安易に使い続けることは極めて危険な行為と言わざるを得ません。
税務調査において調査官が最も注視するのは、「その支出が真に事業に関連する経費であるか否か」という実体性です。宛名が「上様」のままでは、実際に経費精算を申請した事業者が支払ったものか、他人の領収書を流用した架空経費・私的流用ではないかという嫌疑を生む直接の要因になります。簡易インボイスの対象事業者(飲食店や小売店等)であれば法律上宛名の省略が可能とはいえ、企業の経理審査や税務調査の現場では、「株式会社〇〇」「〇〇商事有限会社」といった正式名称の記入が強く推奨されます。前株・後株の取り違えや略称((株)など)も避け、正確に筆記することがマナーです。
さらに深刻なのが但し書きの「お品代」です。何を購入したかが客観的に判別できない表記は、使途不明金や福利厚生費・交際費の偽装を疑われる代表例です。事業の経費として正当性を担保するためには、「但し書きの正しい書き方」を徹底し、実態に応じた具体的な品名を記載しなければなりません。
- 飲食代の場合:「〇月〇日 ご飲食代(取引先との会食として)」
- 文具・事務用品の場合:「事務用消耗品代(プリンターインク・用紙等)として」
- 書籍代の場合:「書籍代(業務参考資料として)」
- セミナー・イベント代の場合:「〇〇研修参加費用として」
- 手土産・慶弔関連の場合:「お中元用菓子折り代として」
品数が多く単一の項目で書ききれない場合は、「文房具等 3点として(内訳は別紙レシート参照)」と付記し、品目が印字されたレシートをホチキス留めで添付する運用が、現場における最も堅牢な防衛策となります。
【徹底比較】手書き領収書の書き方見本とミスを防ぐチェックポイント

手書き領収書を発行・受領するにあたり、各項目の書き方と法的・税務的な要求事項を一覧で整理しました。現場での見本・テンプレートとして確認してください。
| 記載項目 | 手書き時の記入ルール・見本 | 法的・税法上の要求水準 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 宛名 | 「株式会社ABC 商事 様」 ※空欄や「上様」は避ける | 簡易インボイス発行事業者は省略可。一般適格請求書は必須。 | 「上様」は税務上の不信感を招く。必ず正式な法人名・屋号をヒアリングして記入する。 |
| 日付 | 「2026年4月15日」または「令和8年4月15日」 | 取引および金銭受領が発生した年月日(必須)。 | 「26/4/15」などの省略表記は不可。和暦・西暦いずれも正確に年号から記述する。 |
| 受領金額 | 「¥110,000-」または「金 110,000 円※」 | 受領した対価の総額(税込)。改ざん防止措置が必要。 | 頭に「¥」や「金」、末尾に「-」や「※」、3桁ごとのカンマを入れ、数字の加筆を物理的に防ぐ。 |
| 但し書き | 「セミナー参加費として(4/15開催分)」 | 取引の具体的な資産・役務の内容(必須)。 | 「お品代」は厳禁。税務調査で使途を即座に説明できる客観的品目を記載する。 |
| 消費税内訳・登録番号 | 「10%対象 ¥110,000(税 ¥10,000)」「T1234567890123」 | インボイス制度に基づく税率区分・税額・登録番号(必須)。 | 手書きの手間とミスを省くため、事業者の名称・住所・登録番号が一体化したゴム印を押すのが合理的。 |
| 収入印紙 | 税抜5万円以上の場合に200円〜の印紙を貼付し割り印 | 印紙税法第8条(過怠税は原則として納付すべき印紙税の3倍)。 | 「税抜金額」が5万円未満であれば貼付不要。領収書内に税抜・税込の内訳が明記されていることが条件。 |
| 発行者情報・押印 | 店名・会社名、所在地、電話番号、角印(認印) | 発行主体の特定(押印自体は法的に必須ではないが慣例上重要)。 | シャチハタ等の浸透印は公的文書で敬遠されるため、角印または丸印を使用する。 |
金額改ざん防止・日付ルール・収入印紙の基準|現場で守るべき実務マナー
手書き領収書はデジタル印字と異なり、後から数字や文字を改ざんされる物理的リスクを常に孕んでいます。そのため、作成時には厳格な改ざん防止テクニックを講じることが必須です。
金額欄の改ざん防止ルール
金額の冒頭には「¥」または「金」、末尾には「-」「※」「也」を隙間なく記入し、空いたスペースに数字を書き足せないようにします。また、金額の桁数を偽装されないよう、3桁ごとに「,(カンマ)」を正確に打ちます。「10,000」の前にスペースを空けて「¥」を書くと、後から「1」を足して「110,000」に改ざんされるリスクが生じるため、文字間の余白を極力排除して詰めて書くのが鉄則です。重要取引では「壱、弐、参、拾」といった大字(だいじ)を用いることも有効です。
日付の表記ルール(和暦・西暦)
日付は「2026年4月15日」や「令和8年4月15日」のように、年・月・日を漏れなく記述します。西暦と和暦のどちらを用いても法的な問題はありませんが、書類全体での統一が求められます。受領日と異なる日付(過去の日付に遡るバックデートや、未来の日付)を記載することは、刑法上の文書偽造罪や税法上の仮装隠蔽に問われる明白な違法行為です。
収入印紙の判定基準(5万円のボーダーライン)
金銭の受取書は印紙税法上の第17号文書に該当し、記載された受取金額が税抜5万円以上の場合、200円以上の収入印紙の貼付が義務付けられています。ここで極めて重要なのが「消費税の区分記載」です。
例えば、受領総額が「税込54,000円」の場合、領収書に「税抜金額49,091円、消費税額4,909円」と明確に内訳が記載されていれば、記載金額は5万円未満と判定され、収入印紙の貼付は不要となります。しかし、内訳を書かずに「税込54,000円」とだけ記載した場合、額面通りの54,000円が対象とみなされ、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となるため注意が必要です。
印紙を貼る際は、領収書本体と印紙にまたがるように「割り印(消印)」を行います。割り印は印紙の再利用を防ぐための法的手続きであり、押印だけでなくボールペンによる署名でも有効とされています。
【実態検証】書き損じの訂正方法と再発行トラブルを防ぐ現場の知恵
手書き作業に書き間違いはつきものですが、そのリカバリー方法を誤ると文書全体の信用性が失われます。
書き損じの訂正:修正テープは厳禁
手書き領収書において、修正液や修正テープの使用は絶対に認められません。後から第三者が改ざんした可能性を排除できないためです。誤字や金額の書き間違いが発生した場合は、以下の手順で対処します。
- 原則:破棄して最初から書き直す。複写式領収書の場合、書き損じたページに「無効」または「破棄」と大きく赤字で斜線を引き、控えと一緒にそのまま帳票綴りに残しておくことが望ましいです(連番の欠落による不正流用疑惑を防ぐため)。
- やむを得ず訂正する場合:誤った箇所に定規を用いて「二重線」を引き、その上部または余白に正しい内容を記入した上で、二重線に重なるように発行者の訂正印を押印します。ただし、金額欄の訂正は二重線であっても認めない社内規定を持つ企業が多いため、金額を間違えた際は原則として再発行(全破棄)してください。
再発行トラブルの防止策
顧客から「領収書を紛失したため再発行してほしい」と依頼された場合、安易に同じものをもう1枚作成して渡すのは極めて危険です。二重計上(経費の二重落とし)や不正利用に巻き込まれるリスクが存在します。
再発行を行う際は、領収書の右上などの目立つ位置に「再発行」または「再」と赤字で明記し、発行履歴(初回発行日・再発行理由)を控え側に記録します。また、印鑑については「シャチハタ(浸透印)」は経年劣化やインクの変色、同型印の入手が容易である点から公的文書には不適切とされています。必ず法人の「角印」または個人の「認印(本つげ・黒水牛等の硬質印鑑材)」を使用してください。
一般に知られていない盲点とネットの誤解|手書き領収書の真相
現場やインターネット上の議論では、「レシートよりも手書き領収書のほうが格式が高く、税務署の通りが良い」という言説がまことしやかに語られることがあります。しかし、これは現代の税務実務においては完全な誤解です。
実態として、POSレジから出力されるレシートには、購入日時(秒単位)、店舗所在地、登録番号、個別の購入商品名、税率ごとの内訳、決済手段(クレジットカード・電子マネー等)が改ざん不能な形で緻密に印字されています。税務調査官の視点から見れば、手書きで「お品代」と書かれた領収書よりも、詳細な商品明細が明記されたレジレシートのほうが、圧倒的に証拠力(立証能力)が高いと評価されます。
したがって、「レシートをもらっているのに、あえて手書き領収書の発行を依頼する」行為は、実務上のメリットが薄いばかりか、記載漏れによるインボイス不備のリスクを高める要因にすらなり得ます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手書き領収書の運用について、どのような事業者が継続すべきで、どのような事業者がデジタル化へ舵を切るべきかの判断基準を提示します。
- 手書き領収書の運用が適している事業者:
- 野外イベント、出張修理、小規模な対面サービスなど、電源や通信環境のない現場で金銭を直接収受する事業者。
- 取引頻度が月数件程度と極めて低く、POSレジやモバイルプリンターの導入コストが見合わない個人事業主。
- あらかじめゴム印(事業者情報・登録番号)を用意し、定型的な品目を慎重に筆記できる体制が整っている店舗。
- 手書き運用から脱却(慎重に検討)すべき事業者:
- 多品目の商品を扱い、ピーク時のレジ回転率が求められる物販店・飲食店(書き間違いや記載漏れの人的リスクが高いため)。
- 軽減税率(8%)と標準税率(10%)の商品が複雑に混在する取引を行う事業者。
- 手書きの複写控えのファイリングや保管コスト、紛失リスクを経理部門で抱えきれなくなっている中規模以上の企業。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書に押す印鑑は、個人の認印やシャチハタでも法的に有効ですか?
A1:法律上、領収書への押印は必須要件ではないため、認印であっても法的効力自体は否定されません。しかし、シャチハタ(インク浸透印)は変色や偽造のリスクからビジネス慣行および経理審査において受理を拒否されるケースが大半です。企業の信頼性を保つためにも、法人は「角印」、個人事業主は硬質印材の「認印」を使用するのが鉄則です。
Q2:クレジットカード決済の場合でも、手書き領収書に収入印紙は必要ですか?
A2:不要です。クレジットカード決済は信用取引(後払い)であり、現金の受領事実がないため、受取金額が税抜5万円以上であっても印紙税法上の非課税扱いとなります。ただし、領収書内に「クレジットカード利用」と明確に記載しておくことが印紙貼付免除の法的第一条件です。記載がない場合は現金を直接受け取ったとみなされ、印紙税の未納を指摘される恐れがあります。
Q3:インボイスの登録番号を手書きで書くのが大変です。何か簡略化する方法はありますか?
A3:登録番号(T+13桁)はゴム印を作成して押印する方法が最も効率的でミスも防げます。事業者名・所在地・電話番号と登録番号が一体になったスタンプを用意しておけば、手書きする手間を大幅に削減しつつ、記載漏れによるインボイス無効化を防止できます。
まとめ:手書き領収書の正確な作成がビジネスの信用を守る
手書き領収書は、簡便に発行できる伝統的なツールである一方、書き手の知識と慎重さがダイレクトに反映される文書です。「上様」「お品代」といった形骸化した慣習を排し、税率区分やインボイス登録番号、改ざん防止措置などのルールを厳格に順守することが、自社および顧客双方の税務リスクを遮断する唯一の道です。日頃から適切な筆記ルールを組織内で共有し、正確無比な証憑作成を徹底してください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))